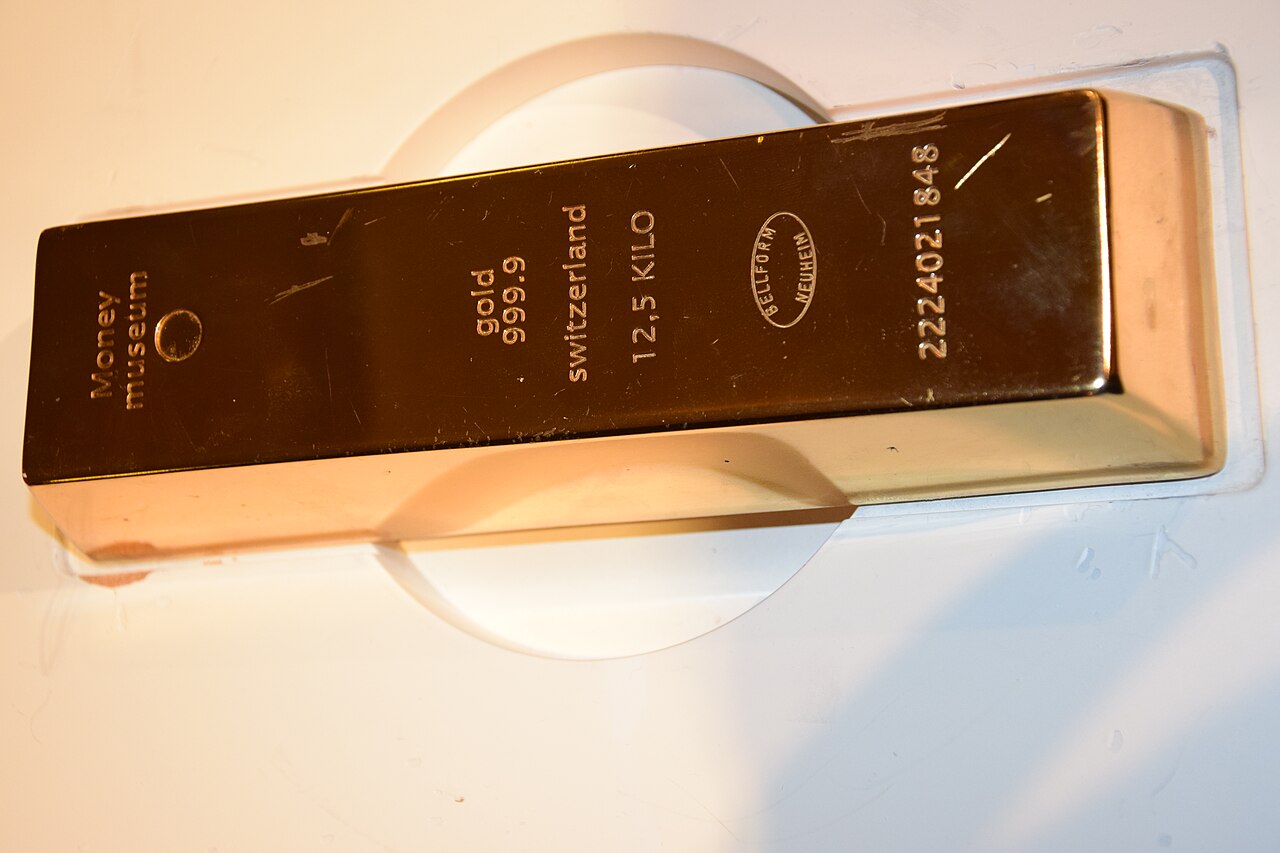
Der Goldpreis legte am 18. Oktober 2026 zu, nachdem Äußerungen des ehemaligen Fed-Gouverneurs Kevin Warsh Händler dazu veranlassten, Erwartungen weiterer geldpolitischer Straffung zu senken. Das Edelmetall profitierte von fallenden Realrenditen und einem schwächeren Dollar, was die Nachfrage als sicherer Hafen erneuerte.
Goldmarkt-Impact: Realrenditen und Dollar-Korrelation im Fokus
Die unmittelbare Reaktion bei Edelmetallen unterstreicht Golds anhaltende Sensitivität gegenüber Verschiebungen der Fed-Terminal-Rate-Erwartungen. Wenn ein anerkannter Falke wie Warsh Geduld bei weiterer Straffung signalisiert, erzwingt dies eine sofortige Neuverzinsung der Zinsgipfel-Projektionen, die nicht-verzinslichen Anlagen überproportional zugutekommt. Die inverse Korrelation zwischen Realrenditen und Gold bleibt der dominante Übertragungskanal: Jeder Basispunkt Rückgang bei 10-jährigen TIPS-Renditen stützt Gold historisch um ca. 2–3 USD pro Feinunze.
Wenn ein anerkannter Falke wie Warsh Geduld bei weiterer Straffung signalisiert, erzwingt dies eine sofortige Neuverzinsung der Terminal-Rate-Erwartungen, die nicht-verzinslichen Anlagen überproportional zugutekommt – besonders wenn der Dollar gleichzeitig an Schwung gegenüber wichtigen Währungen verliert.
— Senior-Zinsstratege, große globale Bank
Die Sektorimplikationen reichen über Spot-Gold hinaus. Minenaktien weisen typischerweise ein Beta von 1,5–2,0x zum Spot auf, sodass ein 1 %-Anstieg beim Gold oft 1,5–2 % Kursgewinn für Produzenten bedeutet. ETF-Zuflüsse in Produkte wie GLD und IAU dienen als Echtzeit-Stimmungsindikatoren; anhaltende Zuflüsse würden institutionelle Überzeugung jenseits taktischer Positionierung bestätigen. Silbers Industriebedarf fügt Komplexität hinzu, doch seine hohe Korrelation mit Gold (0,85+ über 20-Jahres-Fenster) lässt es bei Fed-getriebenen Bewegungen selten stark divergieren.
Wichtigste Erkenntnisse für Edelmetall-Anleger
- 10-jährige Realrendite-Trajektorie beobachten zur Bestätigung, dass die Warsh-induzierte Neuverzinsung über eine einzelne Sitzung hinaus Bestand hat.
- Dollar-Index (DXY) Verhalten im Bereich 103–104 Widerstand im Blick behalten; ein nachhaltiger Bruch nach unten würde Golds Aufwärtspotenzial verstärken.
- Minenaktien-Beta-Kompression bei Volatilitätsspitzen erwarten, was Qualitätsproduzenten mit niedrigen All-in-Sustaining-Costs begünstigt.
- Tail-Risiko via Put-Spreads auf GLD absichern, falls Positionierungsdaten spekulative Longs in extremen Perzentilen zeigen.
Häufige Fragen
Wie beeinflusst Fed-Rhetorik den Goldpreis?
Fed-Kommunikation formt direkt die Realrendite-Erwartungen, die als primärer Bewertungsanker für Gold dienen. Falkenhafte Rhetorik hebt Realrenditen an und stärkt den Dollar, was Gold belastet; taubische Verschiebungen kehren diese Dynamik um. Der Markt gewichtet Äußerungen nach Sprecher-Glaubwürdigkeit – amtierende Gouverneure haben mehr Gewicht als ehemalige, doch Warshs historische Falkenhaftigkeit verleiht seiner taubischen Kehrtwende außerordentlichen Signalwert.
Welche historischen Präzedenzfälle gibt es für Fed-Reden, die Gold bewegen?
Wichtige Gold-Wendepunkte fallen häufig mit Fed-Pivot-Signalen zusammen. 2019 lösten Powells „Mid-Cycle Adjustment“-Kommentare einen 150-USD/Feinunze-Anstieg über drei Monate aus. Ähnlich löste der 2023er Rückzug vom „Higher for Longer“ einen 12 %-Goldanstieg aus. Der gemeinsame Nenner: Verschiebungen der Zinsgipfel-Erwartungen, nicht die aktuelle Politik, treiben nachhaltige Edelmetall-Trends.