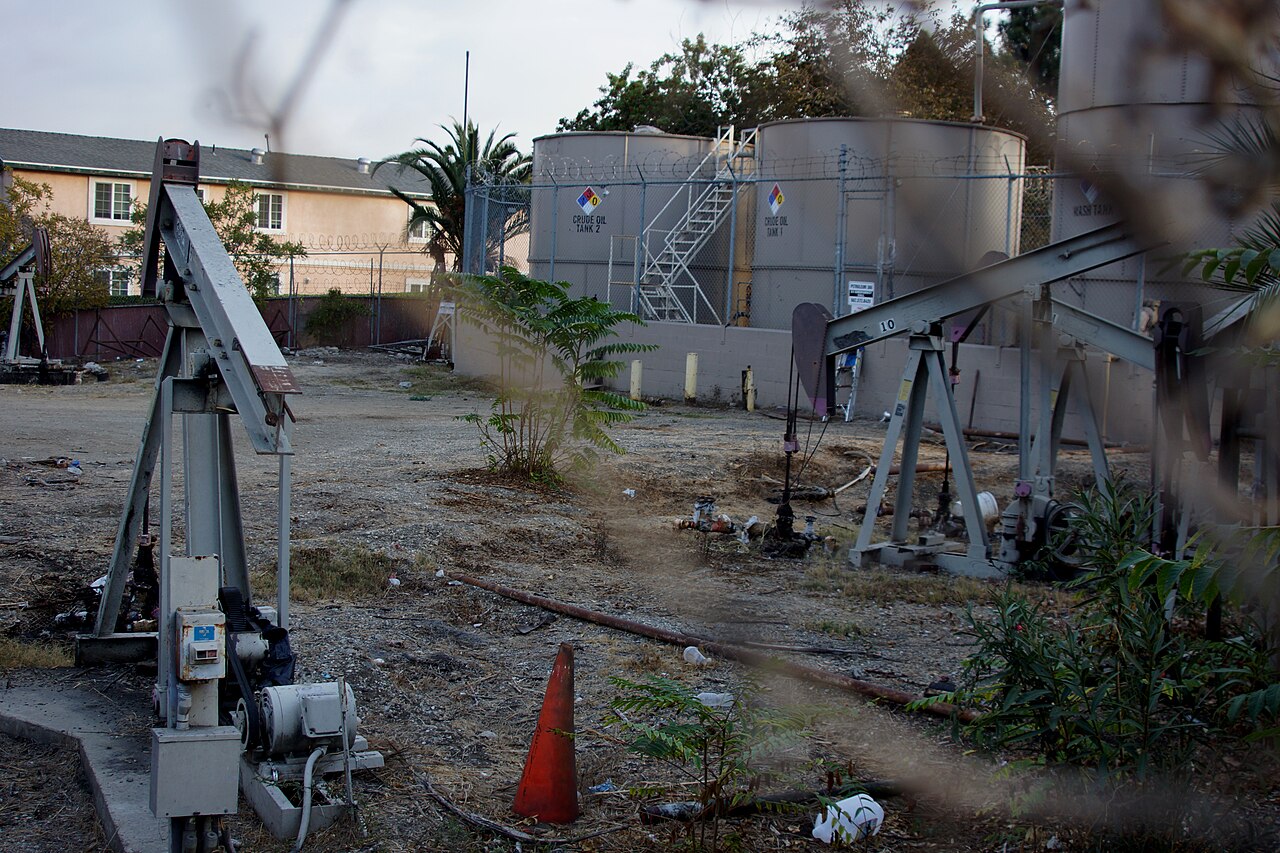
Ölpreis steigt über 80 Dollar durch Nahost-Konflikt und Russland-Sanktionen
Brent-Rohöl kletterte am 14. Oktober über 80 $ pro Barrel, da eskalierende Feindseligkeiten im Nahen Osten und erneuerte russische Exportbeschränkungen die Angst vor Versorgungsausfällen schürten — was Energieaktien stützt, aber die globalen Inflationserwartungen vor wichtigen Zentralbankentscheidungen unter Druck setzt.
Brent-Marktimpact: Geopolitischer Risikoaufschlag verändert Energiebewertungen
Der aktuelle Ölpreisanstieg spiegelt eine strukturelle Neubewertung geopolitischer Risiken wider, keinen temporären Angebotsschock. Nahost-Spannungen bedrohen die Transitrouten durch die Straße von Hormuz — kritisch für 20 % des globalen seegestützten Rohöls — während russische Exportkürzungen marginale Barrel aus einem Markt entfernen, der bereits mit minimaler Reservekapazität operiert. Dieser doppelte Angebotsdruck zwingt Raffinerien, Spot-Ladungen höher zu bewerten, was die Backwardation ausweitet und physische Knappheit signalisiert, die Finanzmärkte nicht einfach arbitrieren können.
Energieaktien schneiden besser ab als breite Indizes, da höhere realisierte Preise direkt in den Free Cash Flow der Upstream-Bereiche fließen. Doch der Anstieg birgt asymmetrische Risiken: Nachhaltige Preise über 85 $ riskieren Nachfragezerstörung in preissensiblen Schwellenländern, während koordinierte Freigaben strategischer Ölreserven — obwohl politisch schwierig — das Aufwärtspotenzial begrenzen könnten. Die US-CPI-Entwicklung weist nun einen energiegetriebenen Aufwärtsbias auf, was die Lockerungsrechnung der Federal Reserve verkompliziert.
"Der Markt preist einen persistenten geopolitischen Boden unter Rohöl ein, nicht nur einen temporären Angstaufschlag. Wenn zwei große Angebotsregionen gleichzeitig gestört sind, verdampft der Optionswert der Reservekapazität, und die Preiselastizität der Nachfrage wird zum einzigen echten Ausgleichsmechanismus." — Senior Rohstoffstratege, Globale Investmentbank
Downstream-Margen bleiben unter Druck, da Crack-Spreads nicht mit den Rohölkosten Schritt halten, was unabhängige Raffinerien zusammendrückt. Gleichzeitig steht die OPEC+ vor einem Glaubwürdigkeitstest: Jegliche Produktionserhöhung zur Marktstabilisierung riskiert, das Bündnis zu spalten, während Zurückhaltung den Risikoaufschlag bestätigt. Historische Präzedenzfälle aus 2019 und 2022 deuten darauf hin, dass solche Doppelschock-Episoden erhöhte Preise typischerweise 6-9 Monate aufrechterhalten, es sei denn, ein diplomatischer Durchbruch materialisiert sich.
Kernpunkte für Energie-Sektor-Anleger
- Beobachten Sie Versicherungsraten für Schifffahrt durch die Straße von Hormuz und Tanker-Routing-Daten für Echtzeit-Signale zu Versorgungsunterbrechungen.
- Verfolgen Sie OPEC+-Compliance-Metriken und die saudische Auslastung der Reservekapazität als Indikatoren für Bündniskohäsion unter Preisdruck.
- Erwarten Sie anhaltende Backwardation in der Brent-Futures-Kurve, was physische Halter und kurzfristige Kalenderspread-Trades begünstigt.
- Absichern Sie Downstream-Exposure über Crack-Spread-Futures, da Raffineriemargen unter erhöhten Rohstoffkosten komprimiert werden.
Häufige Fragen
Zwingt der höhere Ölpreis die Fed 2026 zu Zinsentscheid-Verschiebungen?
Erhöhte Energiekosten fließen direkt in den Kern-VPI und indirekt über Transport- und Petrochemie-Inputs in die Kerninflation. Obwohl die Fed den Kern-PCE anvisiert, erhöht anhaltendes Öl über 85 $ die Wahrscheinlichkeit einer "höher für länger"-Politik, insbesondere wenn Lohn-Preis-Spiral-Risiken wieder auftauchen.
Wie wirken sich geopolitische Ölschocks historisch auf Energieaktien-Renditen aus?
Upstream-Produzenten übertreffen typischerweise bei angebotsgetriebenen Rallies, da die Umsatzsensitivität zum Preis die Kosteninflation übersteigt. Integrierte Konzerne mit Downstream-Exposure zeigen jedoch gemischte Ergebnisse — Raffineriemargen komprimieren oft, wenn Rohöl schneller steigt als Produktpreise, was Upstream-Gewinne aufzehrt.