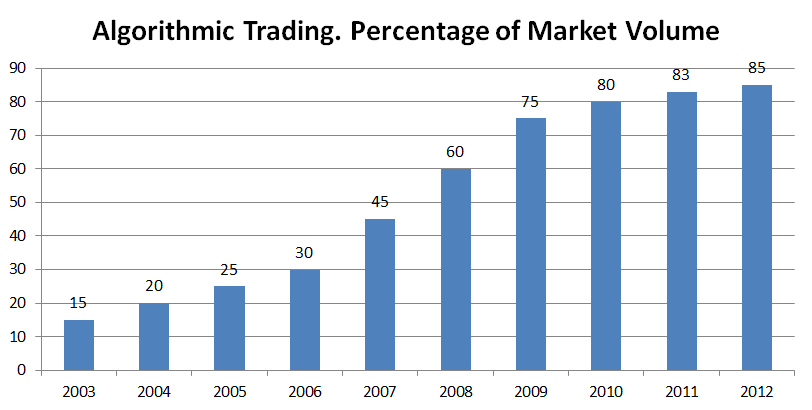
Larry Tabb, de Bloomberg Intelligence, détaille le 27 octobre 2026 l'accélération des mutations structurelles des marchés : adoption du règlement T+1 et fragmentation croissante redéfinissent la qualité d'exécution. Ces évolutions pèsent sur les processus achat tout en ouvrant des opportunités d'arbitrage entre régimes réglementaires divergents.
Impact marché : règlement T+1 et dynamique de fragmentation
La transition vers des cycles de règlement T+1 dans les principales juridictions — menée par les États-Unis en mai 2024 et s'étendant désormais à l'Europe et l'Asie — comprime les fenêtres de post-marché, forçant dépositaires et courtiers prime à automatiser les calculs de marge et les rappels de prêt de titres. Tabb souligne que cette contrainte opérationnelle affecte disproportionnellement les fonds transfrontaliers gérant des portefeuilles multi-devises, où les décalages de fuseaux horaires amplifient le risque de règlement.
Simultanément, la prolifération des places de négociation en actions et revenu fixe fragmente la liquidité, élargissant les écarts effectifs pour les ordres de bloc institutionnels. La part de marché des dark pools en actions américaines s'est stabilisée près de 40 %, tandis que les enchères périodiques et les protocoles de demande de cotation (RFQ) gagnent du terrain sur les obligations d'entreprises européennes. Cette fragmentation impose un double mandat aux desks d'exécution : optimiser l'amélioration de prix sur les marchés réglementés tout en accédant aux pools de liquidité cachés sans signaler son intention.
« La conversation sur la structure de marché a basculé du "comment réduire la latence" vers "comment gérer la complexité opérationnelle à travers des cycles de règlement fragmentés et asynchrones". Les firmes qui traitent le T+1 comme un pur problème de back-office rateront l'alpha front-office dans les coûts de financement et la mobilité des collatéraux. »
La divergence réglementaire complique le défi. La révision de MiFID II par l'UE et la Wholesale Markets Review du Royaume-Uni proposent des approches conflictuelles sur l'obligation de négociation d'actions (STO) et les régimes d'internalisateur systématique (SI). Parallèlement, les réformes de structure de marché de la SEC — dont le recalibrage du pilote sur la taille de tick et le renforcement du reporting de meilleure exécution — ajoutent des couches de conformité pour les gestionnaires axés sur les États-Unis. Tabb note que les firmes dotées de systèmes de gestion d'ordres (OMS) unifiés mondialement gagnent un avantage structurel en nettant les positions cross-venue avant les échéances de règlement.
Les courbes d'adoption technologique différencient davantage les participants. L'analyse des coûts de transaction (TCA) pilotée par l'IA intègre désormais le scoring de risque de règlement en temps réel, tandis que les pilotes de registre distribué pour la mobilité des collatéraux restent au stade de preuve de concept. Les vainqueurs seront ceux qui intègrent analytique pré-négociation, routage d'ordres intelligent et prévision de règlement post-marché dans une boucle de décision unique.
Points clés pour les traders institutionnels
- Surveiller les calendriers d'adoption du T+1 au Canada (mai 2025), au Royaume-Uni (cible 2025) et dans l'UE (cible 2026) pour aligner les opérations de financement et de prêt de titres.
- Suivre la finalisation des régimes STO et SI de MiFID II — les changements redirigeront les flux entre marchés réglementés, dark pools et SI dans les actions européennes.
- Anticiper une demande accrue pour les plateformes OMS/EMS unifiées qui nettent les positions cross-venue en intraday afin de réduire les défauts de règlement et les charges en capital.
- Couvrir le risque d'exécution en diversifiant across enchères périodiques, protocoles RFQ et programmes de négociation de portefeuille alors que la liquidité de bloc migre hors des carnets réglementés traditionnels.
Questions fréquentes
Comment le règlement T+1 impacte-t-il la gestion transfrontalière ?
Le T+1 compresse la fenêtre pour le règlement de change, la communication avec les dépositaires et les rappels de prêt de titres de deux jours ouvrés à un seul. Les fonds détenant des actifs non-locaux font face à un risque opérationnel accru lorsque les fuseaux horaires se désalignent — par exemple, un gestionnaire asiatique vendant des actions américaines doit compléter le change, l'instruction de règlement et le rappel de prêt dans une unique fenêtre ouvrable chevauchante.
La fragmentation va-t-elle s'étendre à toutes les classes d'actifs ?
Oui. La fragmentation des actions est mature mais le revenu fixe, le change et les marchés crypto connaissent une prolifération rapide des venues. Les régimes réglementaires comme MiCA en Europe et la potentielle législation américaine sur les stablecoins détermineront si la fragmentation se consolide autour de venues réglementées ou se disperse davantage vers des protocoles bilatéraux et DeFi.