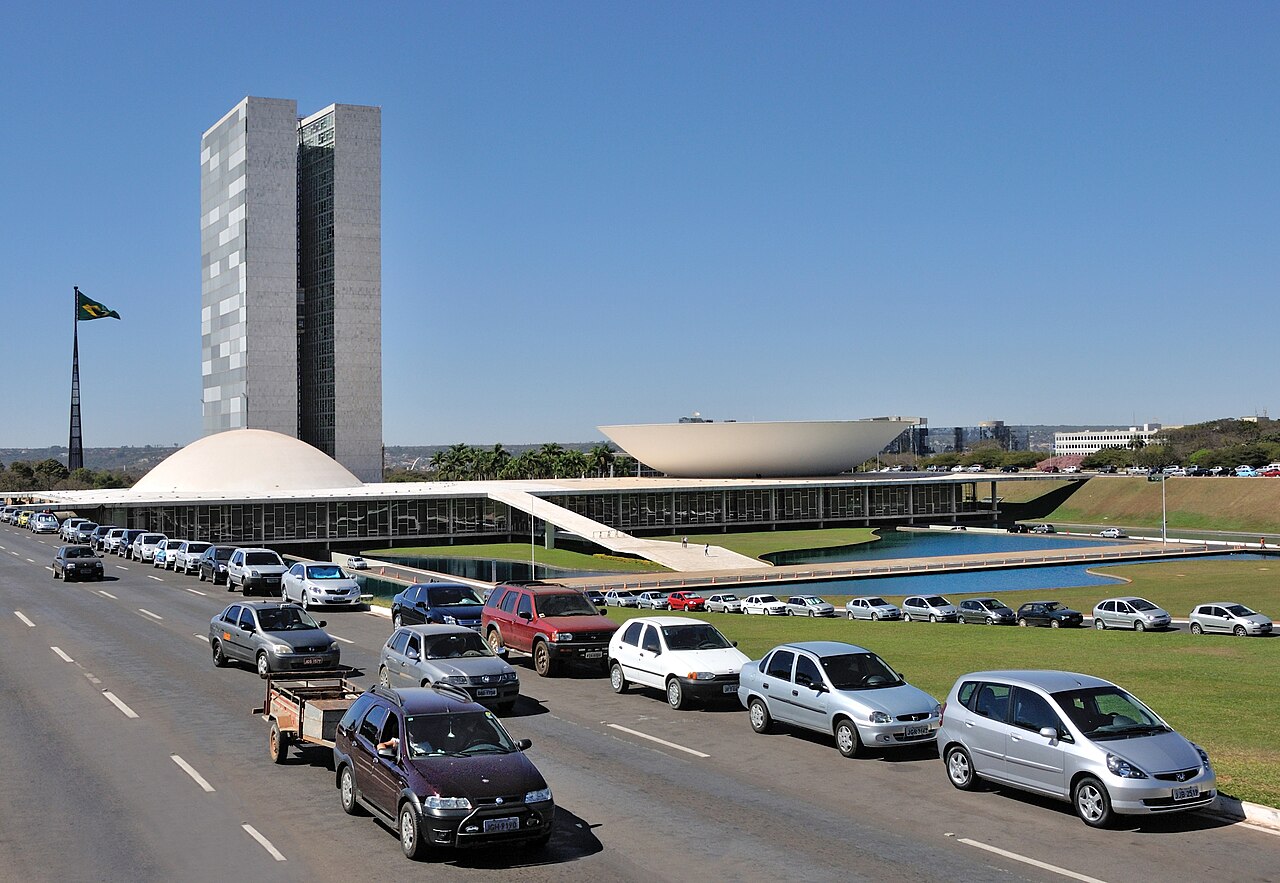
ルビオ米国務長官は土曜、トランプ政権がブラジル上院議員フラビオ・ボルソナロ氏の仮放免入国を認めたと確認。同氏はモラエス最高裁判事の旅券返納命令を受けブラジルを出国していた。この一件は、ブラジルの粗負債残高がGDP比82.9%に達し、議会が6000億レアル規模の税制優遇措置を審議する中で、政治的摩擦がエスカレートしていることを浮き彫りにした。
制度的対立の中でブラジルの財政軌道が悪化し、粗負債がGDP比82.9%、議会では6000億レアルの税務支出が議論されている。ボルソナロ一族と司法の対立が国境を越えて展開することで、ソブリンリスクプレミアムが押し上げられている。過去、こうした政治・司法の衝突はレアル安とローカルイールドカーブのスティープニングを伴い、外国人ポートフォリオマネージャーがデュレーションリスクを縮小させる相関があった。アナリストは、この動向が為替ボラティリティを通じて金融引き締めの長期化を強いれば、中銀のディスインフレ努力に逆風になると指摘する。
市場インパクトと伝播チャネル
この外交エピソードは、為替、金利、株式リスクプレミアムの3チャネルで伝播する。レアル安は輸入インフレを押し上げ、中銀の利下げサイクルを複雑化させる。政治的不確実性がテイルリスクヘッジコストを増大させ、ソブリンCDSスプレッドが拡大。現地株価倍率は圧縮され、特に財政政策の方向性に敏感な国営企業と銀行セクターで顕著だ。制度的明確化が見えるまで、資本フローは長期固定利付債より短期残存のローカル通貨建て債券を選好する。
ブラジリアの政治的ノイズはもはや背景リスクではない。ブラジルリスクプレミアムの主たるドライバーだ。市場が織り込んでいるのは財政算術ではなく、政策の不連続性である。
ポートフォリオマネージャーは今週、ブラジル配分を見直し、長期デュレーションのNTN-Bからインフレ連動短期債とドルヘッジポジションへローテーションさせた。オプション市場ではUSD/BRLのスキューが上昇し、下落ヘッジ需要を反映。ブラジル企業のクレジットスプレッドは15-20bp拡大し、国営発行体がアンダーパフォームした。ストラテジストは、6000億レアルの税務支出額が財政のアンカーになると指摘し、改革遅延は債務軌道の再評価を招くリスクがあると警告する。
投資家向けキーポイント
- 監視: 税務支出見直しの議会進捗とボルソナロ捜査に関する最高裁判断から、制度的安定のシグナルを読み取る。
- 想定: レアル安がドルあたり5.50レアルを突破して加速すれば、中銀は引き締め姿勢を維持し、セリック利下げが遅延する。
- 評価: ブラジルローカル金利のポートフォリオデュレーションリスク。2年未満のインフレ連動債を長期固定利付債より選好。
- 検討: 政治的ボラティリティの中でレアル安恩恵を受ける優良ブラジル輸出企業へのドルヘッジ株式エクスポージャー。
よくある質問
フラビオ・ボルソナロ氏の米国入国はブラジルのソブリンリスクにどう影響するか
行政・立法・司法の三権対立が長期化する認識を強める。市場は政治闘争の長期化を財政統合の確率低下と解釈し、ソブリン スプレッド拡大とレアル売り圧力をもたらす。
現在、ブラジル資産で最も重要な財政指標は何か
GDP比82.9%の粗負債残高と6000億レアルの税務支出ストックが主要アンカーだ。議会が優遇措置を縮減するシグナルがあればレアルとローカルカーブを支え、麻痺すれば格付け機関による債務ダイナミクスの再評価リスクが高まる。