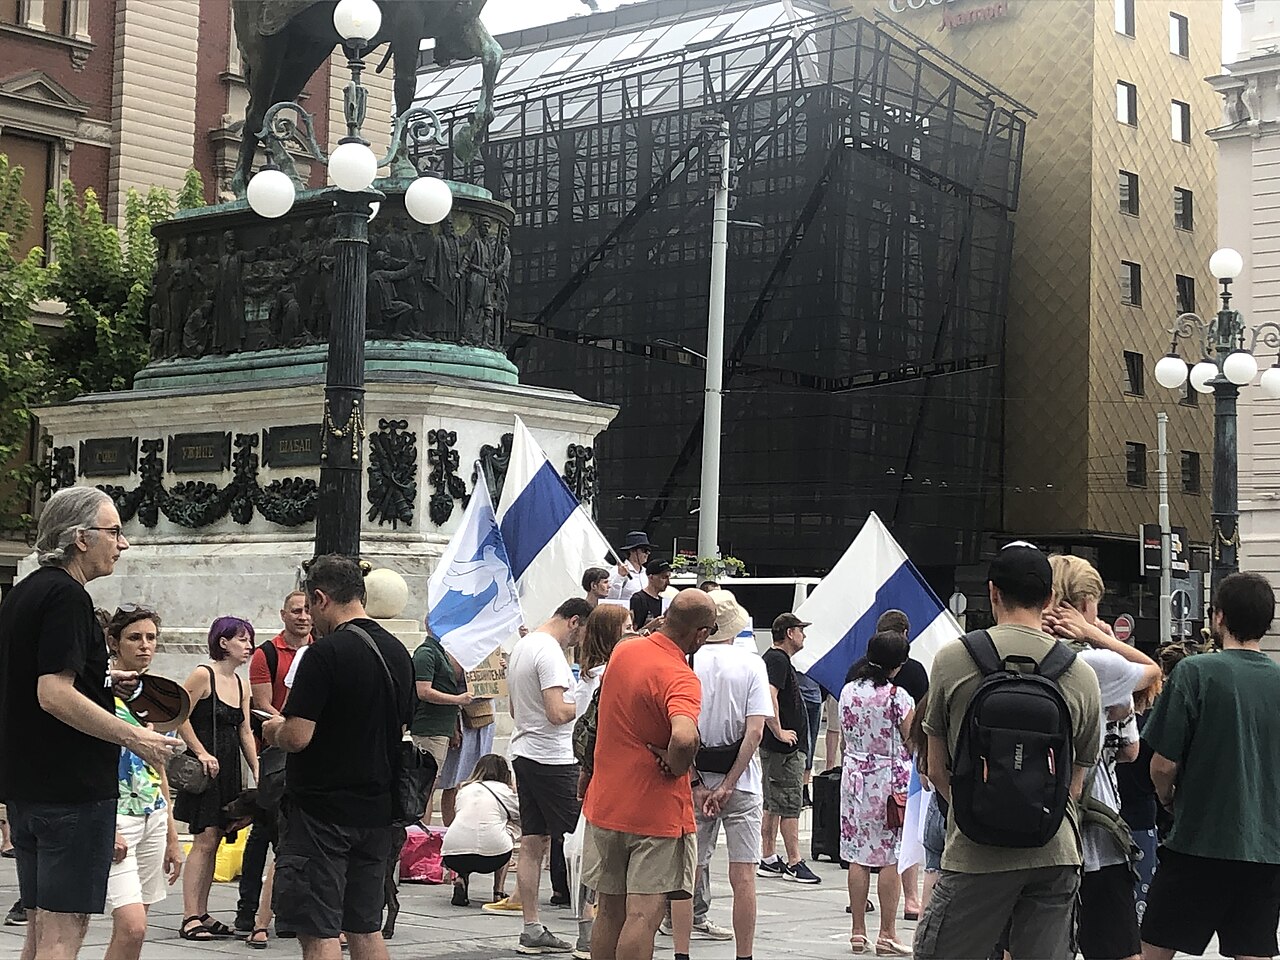
Serbias president Aleksandar Vučić skuffet væsentlig i weekendens valg, noe som fører analytikere til å trekke strukturelle paralleller til opposisjonsfremgang i Ungarn. Utviklingen trigget umiddelbar reprisering av serbisk suverent risiko, utvidde eurobond-spreads og presset dinaren da investorer omvurderer Balkan-stabilitet og EU-tilgangsbaner.
Overraskelsen injiserer akutt politisk risiko i en region som allerede navigerer i skrøpelig desinflasjon og tung avhengighet av ekstern finansiering. Serbiens cari-defisitt, som løper nær 6 % av BNP, krever vedvarende kapitalinnstrømninger som nå er sårbare for sentiment-svinger. Likningen med Ungarns nylige kommunale og valglige brudd – der Fidesz tapte bakken i bysentrene – tyder på en potensiell erosjon av «illiberal stabilitets»-premien som tidligere komprimerte regionale risikopremier. Markeder priser nå høyere sannsynlighet for politisk paralyse eller fiskalt glipp før Serbiens 2027 EU-tilgangsmål, en tidslinje Brussel allerede ansår ambisiøs. Denne dynamikken resonnerer over hele MOE-akseklassen, der differensiering mellom reformistiske og nasjonale baner driver spread-utvikling.
Markedsvirkning og overføringskanaler
Overføringsmekanismen opererer gjennom tre primære kanaler. Først, suveren kreditt: Serbiase dollar-denominerte eurobonds med forfall 2033 utvidede 15–20 basispoeng i tidlig handel, og drev avkastningen over 6,5 %, da duration-tyngde kontoer reduserte overvektsposisjoner. Andre, valutadynamikk: EUR/RSD-paret testet 117,50-intervensjonsgrensen, og tvang National Bank of Serbia til å bruke reserver for å forsvarte den administrerte flytende kursen, og utarmet buffers som underbygger investeringsgradsankret. Tredje, smitteeffekter: Ungarske forint-forwards priserte inn høyere politiske risikopremier, mens rumenske og bulgarske spreads utvidede sympatisk 5–8 bp, og reflekterte en regional «balkanisering» av risiko fremfor idiosynkratisk prising. Aksjemarkedet på BELEX15 utvisket år-i-dato-gevinster, ledet av banker eksponert for suverent-bank-dødsspiraler.
Markeder belønner ikke lenger autoritær stabilitet som proxy for politisk forutsigbarhet; Ungarn-presedensen beviser at sentralisert kontroll skaper sprø, ikke-lineær politisk risiko som standardmodeller ikke fanger opp.
Strateger flaggerer at opposisjons evne til å oversette valggevinster til institutionelle sjekker forblir den kritiske variabelen. Uten parlamentarisk hevnemakt kan markedsvirkningen vende tilbake til en risk-off-pinne fremfor en strukturell reprisering. Men ethvert tegn på protestmobilisering eller forstivning av EU-betingelser – spesifikt rundt rettsstatlighets-benchmarks – kan låse inn en høyere terminal risikopremie for regionen.
Nøkkelpunkter for investorer
- Overvåk: EUR/RSD-intervensjonsintensitet og NBS-reserveadekvatet relativt til kortsiktig ekstern gjeld.
- Forvent: Fortsatt eurobond-undervurdering versus MOE-likeverdige til parlamentarisk sammensetning avklarer fiskal bane.
- Vurder: Portefølje-duration-eksponering mot serbiske lokale valutaobligasjoner gitt negativ realavkastning carry og politisk hendelsesrisiko.
- Evaluer: Relativ verdi i ungariske HUF-aktiver versus serbiske RSD, da Budapests institutionelle motstandskraft kan tilby bedre risikojustert carry.
Vanlige spørsmål
Hvilken spesifikk valgnederlag lidde Vučić i weekend?
President Aleksandar Vučićs Serbisk fremskrittsparti (SNS) tapte nøkkelkommunale valg, markant i Beograd og andre bysentere, til en forenet opposisjonsallianse. Resultatet speiler Fidesz' tap i ungariske kommunale stemmer, og signaliserer bymessig erosjon av nasjonalistisk dominans.
Hvordan vil dette påvirke Serbias EU-tilgangsforhandlinger og suverent rating-utsikt?
Politisk fragmentering kompliserer reformdagsordnen som kreves for EU-kapitellukker, og vil sannsynligvis forsinkje 2027-målet. Ratingbyråer (S&P BB+, Moody's Ba2, Fitch BB+) kan revidere utsikter til Negativ hvis fiskal konsolidering stagnerer eller institutionelle sjekker forvannes videre.