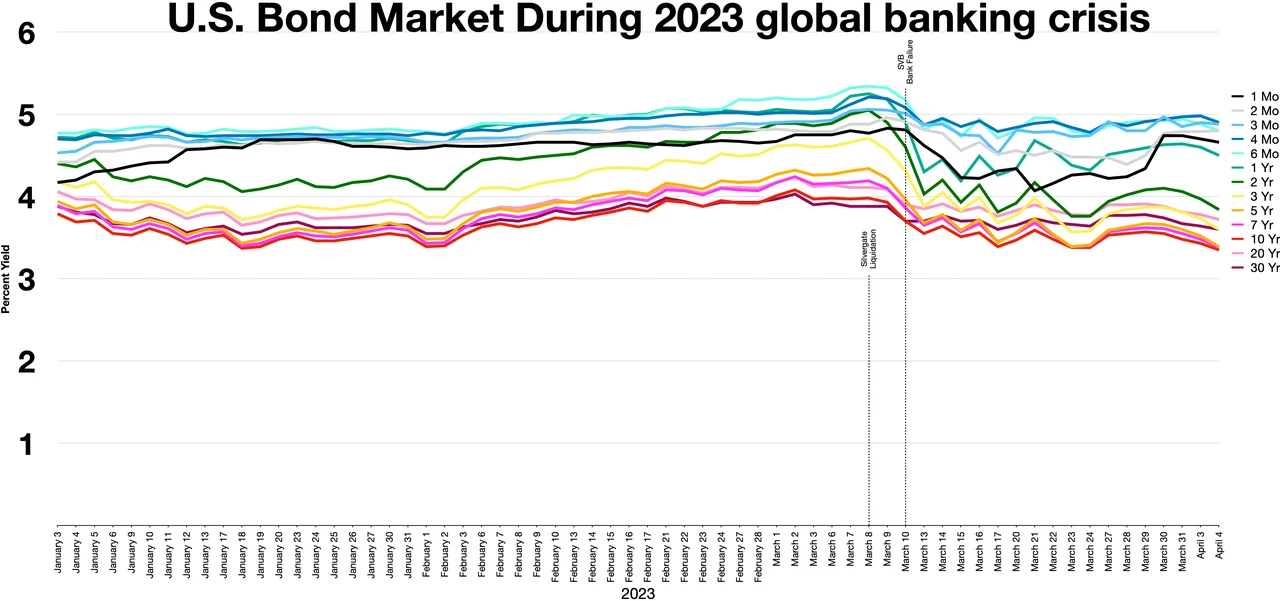
Dimon alerta: dívida EUA pressiona prêmio de prazo dos Treasuries e Selic
O CEO do JPMorgan Chase, Jamie Dimon, alertou em 15 de outubro de 2026 que a escalada da dívida federal dos EUA pode desencadear volatilidade nos Treasuries e sustentar juros longos mais altos, desafiando o combate à inflação do Fed e pressionando carteiras de duration global.
Alerta Fiscal de Dimon: Impacto no Mercado e Contexto Global
A intervenção de Dimon tem peso desproporcional dado o papel do JPMorgan como primary dealer e maior banco dos EUA por ativos. Seu alerta mira o prêmio de prazo — o rendimento extra que investidores exigem para deter títulos de longa duração — que permaneceu anormalmente comprimido apesar da dívida/PIB superar 120%. Uma reprecificação inclinaria a curva de juros independentemente da política do Fed, encarecendo financiamentos para hipotecas, corporações e soberanos globalmente.
O canal de transmissão opera através de temores de dominância fiscal: se o mercado duvida que o Congresso estabilizará a dinâmica da dívida, exige maior compensação por risco de inflação e de rolagem. Isso mina a capacidade do Fed de gerenciar a ponta longa apenas via forward guidance. Precedentes históricos — o massacre dos bonds de 1994 e o taper tantrum de 2013 — mostram que tais reprecificações podem ocorrer violentamente quando hedge de convexidade por detentores de MBS amplifica vendas.
"Dimon está, na prática, sinalizando que o status de 'livre de risco' do mercado de Treasuries está sendo reavaliado. Quando o CEO do banco sistemicamente mais importante do mundo questiona a sustentabilidade fiscal, isso força uma reprecificação do prêmio de prazo que nenhuma comunicação de banco central consegue compensar totalmente. A implicação é um steepener estrutural: juros curtos ancorados pela política do Fed, juros longos ditados pela trajetória da dívida."
Os spillovers globais são imediatos. Juros reais americanos mais altos apertam condições financeiras mundialmente, pressionando moedas de emergentes e alargando spreads soberanos. O status de moeda de reserva do dólar atrasa mas não impede essa transmissão — testemunhe o ciclo 2022-23 onde aperto do Fed gerou crises em emergentes apesar de fundamentos fortes nos EUA. Mercados de bônus europeus e japoneses enfrentam risco de duration importado conforme investidores globais rebalanceiam.
Notavelmente, esse risco fiscal contrasta com dinâmicas recentes de refúgio onde vendas em ações impulsionaram ralis nos Treasuries. Conforme documentado em Treasuries dos EUA sobem com venda de ações e aposta em corte do Fed e Tesouros dos EUA disparam com queda do Ibovespa e alta do dólar, fluxos de flight-to-quality suprimiram yields apesar da deterioração fiscal. Dimon alerta que essa divergência não pode persistir indefinidamente.
Principais Pontos para Investidores de Renda Fixa
- Monitorar a decomposição do prêmio de prazo de 10 anos (modelo ACM) por leituras positivas sustentadas sinalizando reprecificação estrutural.
- Acompanhar posicionamento de primary dealers e ratios bid-to-cover em leilões de ponta longa para sinais precoces de erosão de demanda.
- Esperar pressão crescente de steepening da curva em spreads 2s10s e 5s30s à medida que prêmios de risco fiscal se incorporam em valorações de longa duration.
- Proteger exposição de duration do portfólio via estruturas de opções (payer swaptions, puts em futuros de Treasuries) em vez de posições vendidas a descoberto dado risco assimétrico de política.
Perguntas Frequentes
Como a Dívida Federal dos EUA Influencia os Juros Longos dos Treasuries?
A elevação da dívida/PIB aumenta o prêmio de prazo ao elevar risco de inflação, risco de rolagem e preocupações com dominância fiscal. Investidores exigem yields maiores para compensar incerteza sobre consolidação fiscal futura e potencial financiamento monetário, inclinando a curva de juros independentemente da taxa federal funds.
O Fed Pode Compensar Altas de Juros Impulsionadas pelo Fiscal?
O Fed controla juros de curto prazo mas tem influência limitada direta no prêmio de prazo. Quantitative easing pode suprimir yields longos temporariamente, mas deterioração fiscal sustentada mina credibilidade do banco central. Episódios históricos sugerem que coordenação fiscal-monetária se torna necessária quando dinâmicas de dívida ameaçam estabilidade financeira.