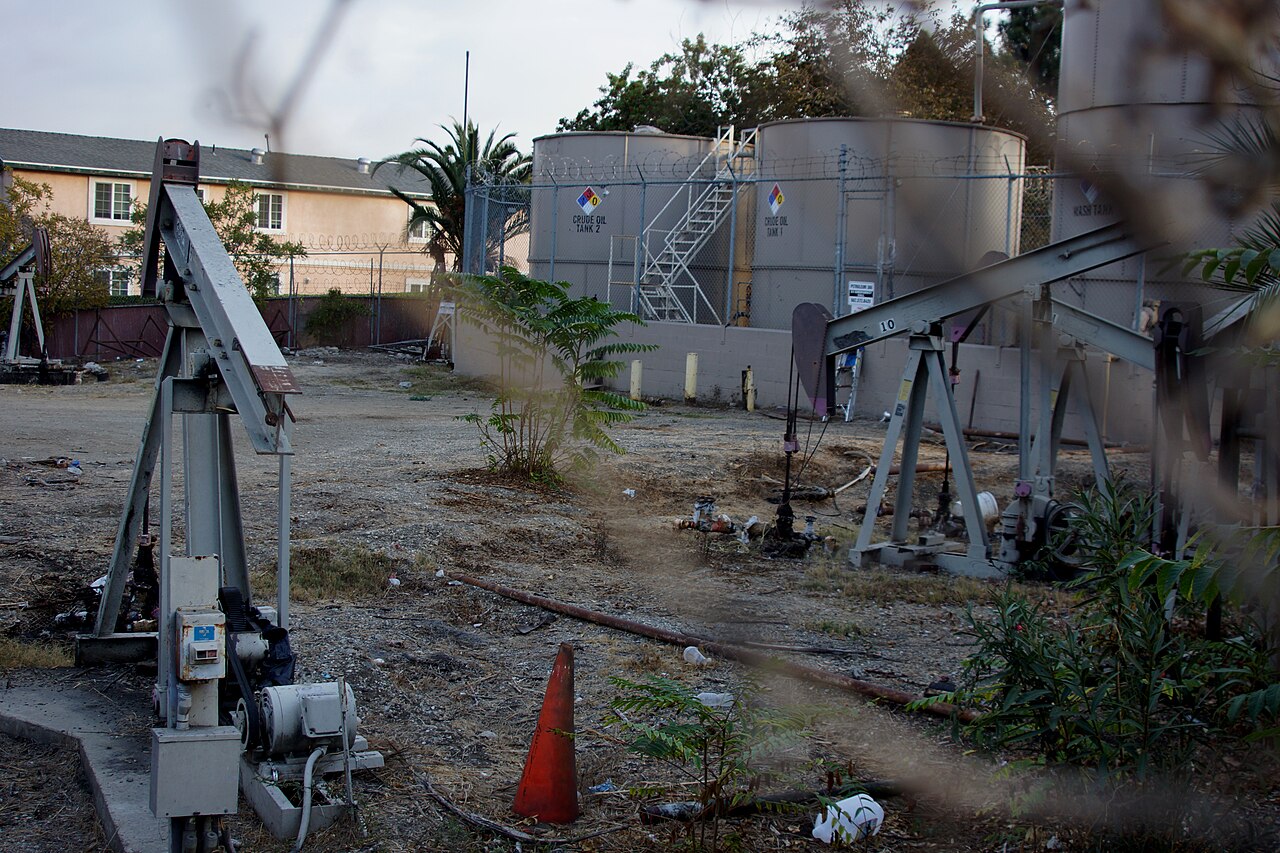
قفز خام برنت 3.5% ليخترق حاجز 117 دولاراً للبرميل يوم الجمعة، مسجلاً أعلى مستوى في ستة أشهر، بعدما هددت طهران بشن ضربات انتقامية على مصافي الخليج ومراكز البيانات. وتعكس القفزة تسعير الأسواق لعلاوة مخاطر جيوسياسية متجددة وسط تصاعد التوترات في الشرق الأوسط.
تداعيات السوق والسياق الإقليمي
يمثل الارتفاع اللحظي 3.5% في برنت — المعيار الدولي لتسعير ثلثي النفط المتداول عالمياً — أقوى مكاسب جلسة واحدة منذ دورة التصعيد في أبريل. وببلوغه 117 دولاراً، محا العقد كامل التراجع الذي أعقب أبريل والمحرك بمخاوف الطلب من الصين وتخفيف مخزونات منظمة التعاون الاقتصادي والتنمية. والأهم أن استهداف طهران الصريح لكل من البنية التحتية للتكرير والأصول الرقمية (مراكز البيانات) يوسع سطح الضعف إلى ما وراء سيناريوهات اختناق مضيق هرمز التقليدية، مُدخِلاً بُعد الحرب غير المتكافئة الحديث الذي قد يعطل لوجستيات الطاقة و أنظمة التسوية المالية في آن واحد.
بالنسبة للبنوك المركزية، يعقد التوقيت رواية خفض التضخم. فاستمرار علاوة مخاطر تتجاوز 10 دولارات على الخام يغذي مباشرة مؤشر أسعار المستهلكين الرئيسي عبر انتقال أسعار البنزين والديزل، كما يرفع تكاليف اللقيم البتروكيماوية التي تتخلل السلع الأساسية. ويواجه كل من البنك الفيدرالي والبنك المركزي الأوروبي، وكلاهما في وضع تقييدي، مفاجآت تضخمية صاعدة إذا ثبت برنت فوق 115 دولاراً. وتشير السوابق التاريخية من 2022 ومطلع 2024 إلى أن صدمات النفط فوق هذا العتبة عادة ما تفرض توقفاً في دورات خفض الفائدة، ضاغطة على علاوات مخاطر الأسهم — لا سيما القطاعات النمو الحساسة للفائدة.
"تسعّر السوق احتمالية موزونة لانقطاع الإمداد لم تُرَ منذ دورة التصعيد المبكرة 2024. لكن إدراج مراكز البيانات في حسابات التهديد الإيرانية يمثل مسار تصعيد حديث قد يضخم التداعيات الاقتصادية إلى ما بعد قنوات الطاقة التقليدية — مما قد يفرض إعادة تقييم مرونة البنية التحتية الحرجة عبر مجلس التعاون الخليجي."
على جانب العرض، تظل الطاقة الاحتياطية لـ أوبك+ المتغير الحاسم. ومع احتفاظ السعودية والإمارات بنحو 3.5 مليون برميل يومياً من الطاقة الاحتياطية الفعلية، تمتلك الكارتل مخزوناً مادياً — لكن نشره يتطلب إجماعاً سياسياً قد يتصدع إذا واجهت الصادرات الإيرانية عقوبات متجددة. في الأثناء، تراجعت مرونة استجابة الصخري الأمريكي؛ خُفضت توقعات نمو البرمي لـ 2026 بواقع 200-300 ألف برميل يومياً عبر كبرى الشركات المستقلة، ما يحد من مرونة العرض غير أوبك عند هذه المستويات السعرية.
أبرز ما يهم مستثمري الطاقة
- راقب فروق تقويم برنت لتعميق الباكوورداشن — تحرك يتجاوز 3 دولارات/برميل في فارق 1-3 أشهر يشير إلى تشدد التوافر المادي ويصدق علاوة المخاطر.
- تابع تدفقات صناديق الثروة السيادية الخليجية؛ الأنماط التاريخية تظهر تسارع الاستثمار المحلي في بنية الطاقة التحتية خلال دورات التصعيد، داعماً أسهم خدمات الحقول النفطية.
- توقع تقلبات مرتفعة في هوامش التكرير حيث يصبح معدل تشغيل المصافي متغيراً جيوسياسياً؛ قد تنفصل هوامش التعقيد عن اتجاه سعر الخام إذا تعطّل الإنتاج.
- حوّط انكشاف المحفظة الطاقي عبر سبريدات كول برنت طويلة الأجل بدلاً من العقود الآجلة المطلقة، محدِّداً الهبوط من تدمير الطلب مع الحفاظ على الصعود من مخاطر صدمة العرض.
الأسئلة الشائعة
هل سيحافظ برنت على مستوياته فوق 115 دولاراً وسط توترات الشرق الأوسط؟
استمرار المستويات فوق 115 دولاراً يتطلب إما انقطاعاً مادياً للإمداد يتجاوز 1.5 مليون برميل يومياً أو علاوة خوف مستمرة غير مدعومة بأساسيات. توفر الطاقة الاحتياطية لـ أوبك+ وتوافر الاحتياطيات البترولية الاستراتيجية في دول منظمة التعاون الاقتصادي والتنمية سقفاً، لكن مسار تهديد مراكز البيانات يُدخل اضطراباً غير متوقع على جانب الطلب قد يبرر التسعير المرتفع.
كيف تؤثر علاوات المخاطر الجيوسياسية تاريخياً على مسارات أسعار النفط؟
تُظهر حلقات ما بعد 2020 أن علاوات المخاطر عادة ما تضمحل 40-60% خلال 60 يوماً في غياب خسارة فعلية للإمداد. غير أن غزو روسيا لأوكرانيا 2024 أثبت أن إعادة تشكيل التدفقات الهيكلية (حظر أوروبي على الخام الروسي) يمكن أن تُثبّت العلاوات لـ 12-18 شهراً. الديناميكية الحالية بين إيران والخليج تشبه أكثر هجوم بقيق 2019 — قفزة حادة، عودة سريعة للمتوسط بمجرد إثبات التكرار.