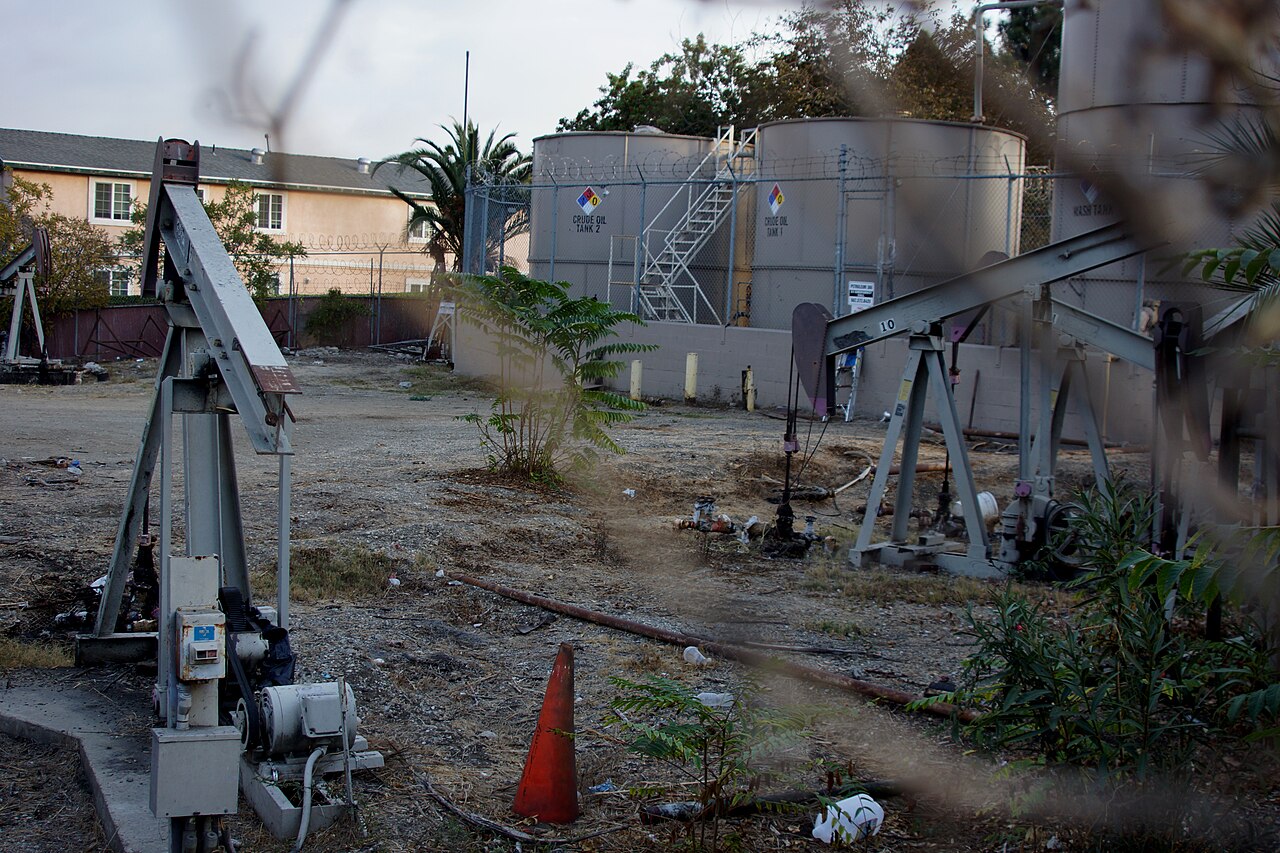
El Brent subió 3,5% hasta superar los 117 dólares el barril el viernes, marcando un máximo de seis meses tras amenazar Teherán con ataques de represalia contra refinerías y centros de datos del Golfo. El repunte refleja que los mercados descuentan una renovada prima de riesgo geopolítico ante la escalada de tensiones en Oriente Medio.
Repercusiones en mercados y contexto internacional
El rally intradía del 3,5% en el Brent —referencia internacional para dos tercios del crudo comercializado globalmente— supone la mayor ganancia en una sola sesión desde el ciclo de escalada de abril. A 117 dólares, el contrato ha borrado todo el descenso posterior a abril impulsado por las preocupaciones de demanda desde China y el desstock de la OCDE. Crucialmente, la amenaza explícita de Teherán contra tanto infraestructura de refino como activos digitales (centros de datos) amplía la superficie de vulnerabilidad más allá de los escenarios tradicionales de estrangulamiento en el Estrecho de Ormuz, introduciendo una dimensión moderna de guerra asimétrica que podría interrumpir simultáneamente la logística energética y los sistemas de liquidación financiera.
Para los bancos centrales, el momento complica la narrativa desinflacionista. Una prima de riesgo sostenida de 10$+ en el crudo alimenta directamente el IPC general vía traspaso de gasolina y diésel, mientras encarece las materias primas petroquímicas que permean los bienes subyacentes. La Fed y el BCE, ambas en posturas restrictivas, se enfrentan a sorpresas alcistas de inflación si el Brent consolida por encima de 115$. El precedente histórico de 2022 y principios de 2024 sugiere que shocks petroleros por encima de este umbral suelen forzar una pausa en los ciclos de recortes de tipos, presionando las primas de riesgo de renta variable —especialmente en sectores growth sensibles a tipos.
"El mercado está descontando una probabilidad ponderada de interrupción de suministro que no se veía desde el ciclo de escalada de principios de 2024. Pero la inclusión de centros de datos en el cálculo de amenazas de Teherán representa un vector de escalada moderno que podría amplificar los efectos contagio más allá de los canales energéticos tradicionales —potencialmente forzando una reevaluación de la resiliencia de infraestructuras críticas en el Consejo de Cooperación del Golfo."
En el lado de la oferta, la capacidad de reserva de la OPEP+ sigue siendo la variable crítica. Con Arabia Saudí y EAU manteniendo aproximadamente 3,5 millones bpd de capacidad de reserva efectiva, el cártel posee un colchón físico —pero desplegarlo requiere consenso político que podría fracturarse si las exportaciones iraníes enfrentan renovada aplicación de sanciones. Mientras, la elasticidad de respuesta del shale estadounidense ha disminuido; las previsiones de crecimiento en Permian para 2026 se han revisado a la baja en 200-300k bpd entre los principales independientes, limitando la elasticidad de oferta no-OPEP a estos niveles de precio.
Claves para inversores en energía
- Monitorizar los spreads de calendario del Brent para profundización de backwardation —un movimiento más allá de 3$/bbl en el spread 1-3 meses señala ajuste de disponibilidad física y valida la prima de riesgo.
- Vigilar los flujos de fondos soberanos del Consejo de Cooperación del Golfo; patrones históricos muestran inversión acelerada en infraestructura energética doméstica durante ciclos de escalada, apoyando a valores de servicios petrolíferos.
- Esperar volatilidad elevada en crack spreads al convertirse la utilización de refinerías en variable geopolítica; márgenes complejos pueden desacoplarse de la dirección del precio del crudo si el throughput se ve interrumpido.
- Cubrir la exposición energética de cartera mediante call spreads de Brent a largo plazo en lugar de futuros directos, limitando el downside por destrucción de demanda mientras se preserva el upside por riesgo de cola de shock de oferta.
Preguntas frecuentes
¿Mantendrá el Brent por encima de 115$ la tensión en Oriente Medio?
Niveles sostenidos por encima de 115$ requieren o bien interrupción física de oferta superior a 1,5 millones bpd o bien una prima de miedo persistente sin respaldo fundamental. La actual capacidad de reserva de la OPEP+ y la disponibilidad de reservas estratégicas en naciones OCDE proporcionan un techo, pero el vector de amenaza a centros de datos introduce disrupción impredecible del lado de la demanda que podría justificar precios elevados.
¿Cómo afectan históricamente las primas de riesgo geopolítico a la trayectoria del petróleo?
Episodios post-2020 muestran que las primas de riesgo suelen decaer 40-60% en 60 días sin pérdida real de suministro. Sin embargo, la invasión de Rusia-Ucrania en 2022 demostró que la reconfiguración estructural de flujos (embargo europeo al crudo ruso) puede incrustar primas durante 12-18 meses. La dinámica actual Irán-Golfo se asemeja más al ataque a Abqaiq de 2019 —pico agudo, rápida reversión a la media una vez probada la redundancia.