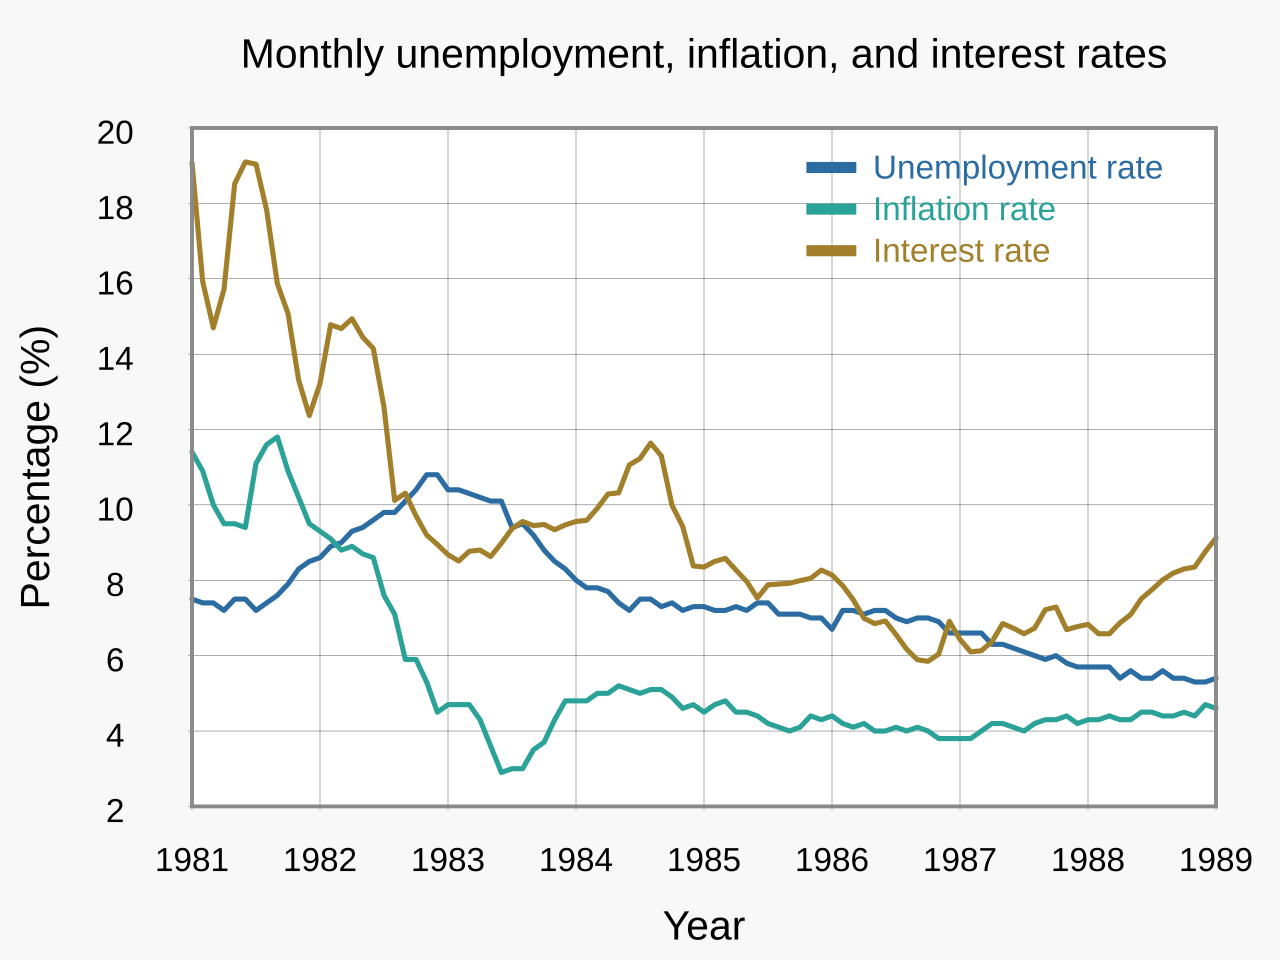
أكد ألبرتو موسالم، رئيس بنك الاحتياطي الفيدرالي في سانت لويس، أن زيادات إضافية في أسعار الفائدة ضرورية لإعادة التضخم إلى المستهدف، مشيراً إلى موقف تقييدي مطول. وتعزز تصريحاته توقعات السوق لمعدل نهائي أعلى، مما يضغط على عائدات سندات الخزانة قصيرة الأجل ويسطح منحنى العائد وسط بيانات سوق عمل مرنة.
يأتي تحوّل موسالم الصقوري على خلفية اتساع العجز المالي، حيث تختبر إعادة تمويل الخزانة الأمريكية القياسية البالغة 839 مليار دولار ربع سنوياً قدرة السوق على استيعاب المدد الطويلة. تاريخياً، يؤدي التشديد الكمي المتزامن مع إصدارات ضخمة إلى تضخيم علاوات الأجل، مما يعقد قدرة الفيدرالي على هندسة هبوط ناعم دون مخاطر استقرار مالي. ويخلق تقاطع السياسة التقييدية مع المعروض الثقيل حلقة تغذية راجعة متقلبة لعائدات السندات طويلة الأجل، مجبراً المستثمرين على إعادة تقييم عتبة المعدل المحايد.
تأثير السوق وقنوات انتقال السياسة النقدية
تعمل آلية الانتقال عبر ثلاث قنوات رئيسية: يعاد تسعير الطرف القصير من منحنى العائد فوراً عبر عقود صناديق الاحتياطي الفيدرالي الآجلة، مما يرفع تكاليف الاقتراض للعقارات التجارية والقروض ذات الرافعة المالية؛ وتنكمش تقييمات الأسهم مع ارتفاع معدل العائد الخالي من المخاطر، مما يؤثر بشكل غير متناسب على قطاعات النمو عالية المدة؛ ويتعزز الدولار، مشدداً الظروف المالية العالمية ومستورداً انكماش التضخم للولايات المتحدة بينما يصدر ضغوطاً للأسواق الناشئة. والأهم، أن علاوة الأجل — المنفصلة عن توقعات الفائدة — تتسع مع هيمنة مخاوف استيعاب المعروض، مما يحدب بطن المنحنى حتى مع تسطح فارق 2-10 سنوات على الخطاب الصقوري.
عندما يُعتبر مسؤول صقوري أن مزيداً من الرفع شرط للمصداقية وليس مجرد احتمال، يضطر السوق لتسعير احتمالية أعلى للتشديد المفرط، مما ينقل مخاطر الأصول طويلة الأجل بشكل حاسم إلى الجانب السلبي.
تفضل دوران القطاعات القطاع المالي المستفيد من اتساع هوامش صافي الفائدة، والطاقة كملاذ حقيقي ضد التضخم، بينما تواجه المرافق العامة وصناديق الاستثمار العقاري (REITs) انكماشاً مستمراً في المضاعفات. وتقلل استراتيجيات التقلبات المنهجية تعرضها للغاما قبل قراءة مؤشر أسعار المستهلكين القادمة، متوقعة نظاماً تظل فيه الأخبار الاقتصادية الجيدة أخباراً سيئة لأصول المخاطرة حتى يخترق التضخم حاجز 2% بشكل حاسم وعلى أساس مستدام.
نقاط رئيسية للمستثمرين
- رصد: عائد سندات الخزانة لأجل عامين ومنحنيات SOFR الآجلة بحثاً عن إشارات لإعادة تسعير المعدل النهائي فوق 5.50%.
- توقع: تقلبات مرتفعة في علاوة الأجل مع تزامن استيعاب إصدارات الخزانة مع انتقال السياسة التقييدية.
- تقييم: مخاطر مدة المحفظة وحساسية مدة الأسهم، لا سيما في القطاعات ذات عائد التدفق النقدي الحر السلبي.
- دراسة: تخصيص للائتمان ذو السعر العائم والعائد المرتفع قصير المدة للتخفيف من تراجعات العلامة للسوق.
الأسئلة الشائعة
ما الإجراء السياسي المحدد الذي دعا إليه رئيس فيد سانت لويس موسالم؟
صرح موسالم صراحة بأن زيادات إضافية في أسعار الفائدة مطلوبة قريباً لخفض التضخم إلى هدف الاحتياطي الفيدرالي البالغ 2%، مشيراً إلى أنه يعتبر الموقف السياسي الحالي غير تقييدي بما يكفي.
كيف يتفاعل هذا الخطاب الصقوري مع مستويات إصدار السندات الحالية للخزانة؟
يؤدي المعروض القياسي للخزانة البالغ 839 مليار دولار إلى تضخيم تأثير الخطاب الصقوري للفيد على العائدات من خلال زيادة علاوة الأجل التي يطالب بها المستثمرون للاحتفاظ بالمدد الطويلة، مما يخلق ضغوطاً صعودية مزدوجة على العائدات طويلة الأجل من كل من توقعات السياسة النقدية وديناميكيات المعروض المالي.