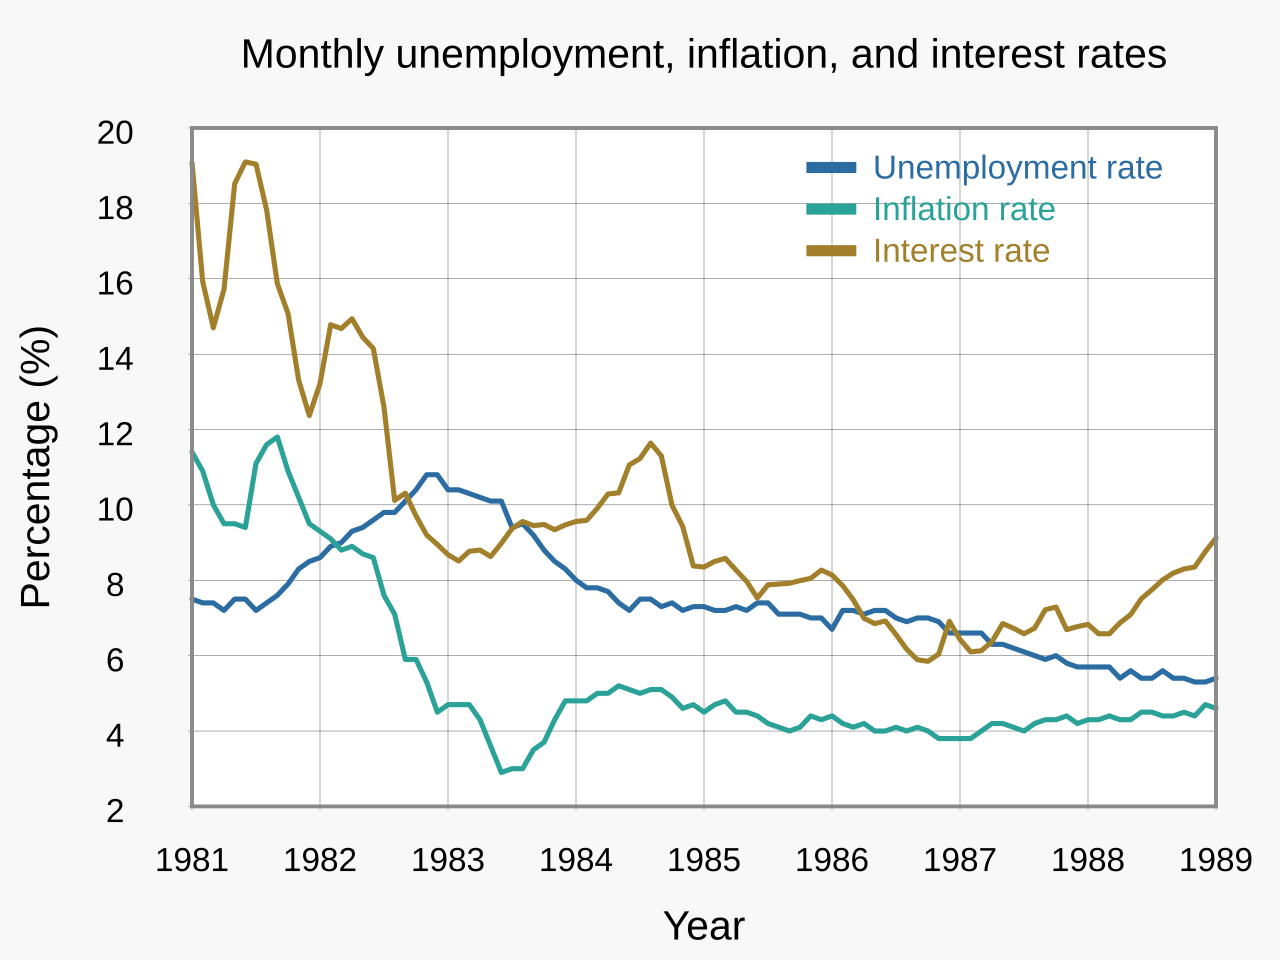
St. Louis Feds president Alberto Musalem påstod mandag at ytterligere rentehøyninger er nødvendige for å bringe inflasjonen tilbake til 2-prosent-målet, og signaliserte en lenget restriktiv pengepolitikk. Uttalelsen forsterker markedets forventninger om en høyere terminalrate, presser kortsiktige statsobligasjonsavkastninger og flatter avkastningskurven mitt i robuste arbeidsmarkedsdata.
Musalems høyreverkende vending kommer på bakgrunn av ekspanderende budsjettunderskudd, der USAs statsgjelds rekord på 839 milliarder dollar i kvartalsvis refinansiering tester durationkapasiteten. Historisk sett forsterker samtidig kvantitativ stramming (QT) og massiv utstedelse løpetidspremiene, noe som kompliserer Feds evne til å orchestere en myk landing uten finansiell stabilitetsrisiko. Skjæringspunktet mellom restriktiv politikk og tungt tilbud skaper en volatil tilbakekobling for langsiktige avkastninger, og tvinger investorer til å vurdere nøytral rentegrensen på nytt.
Markedsvirkning og overføringskanaler
Overføringsmekanismen opererer gjennom tre primære kanaler: kurvens forende repriseres umiddelbart via fed funds-futures, og hever lånekostnader for kommersiell eiendom og leveraged loans; aksjevalueringer komprimeres når den risikofrie renten stiger, og rammer høydurasjon vekstsektorer disproporsjonalt sterkt; og dollaren forsterkes, strammer globale finansielle betingelser og importerer desinflasjon for USA mens den eksporterer press til vekstmarkeder. Avgjørende er at løpetidspremien – skilt fra rateforventninger – utvides da bekymringer for tilbudsabsorpsjon dominerer, og bryster kurvens mage selv om 2s10s-spreadet flatter på høyreverkende retorikk.
Når en stemmerettig høyreverker fremstiller videre rentehøyninger som en forutsetning for troværdighet snarere enn en kontingens, må markedet prise inn en høyere sannsynlighet for overstramming, og flytter det asymmetriske risikoprofilen for durationseiendeler avgjørende til nedsiden.
Sektorrerasjon favner finansiella som nytter av bredere netto renteinntektsmarginer og energi som realverdi-inflasjonshedge, mens rentesensitive utilities og REITs står overfor fortsatt multiplikkkompresjon. Systematiske volatilitetsstrategier reduserer gamma-eksponering i forkant av neste CPI-utgivelse, og forventer et regime der gode økonomiske nyheter forblir dårlige nyheter for risikoeiendeler inntil inflasjonen endelig bryter 2-prosent-grensen på en varig basis.
Nøkkelpunkter for investorer
- Overvåk: 2-års statsobligasjonsavkastning og SOFR-framoverkurver for tegn på reprising av terminalrate over 5,50 %.
- Forvent: Høy løpetidspremie-volatilitet mens statsgjeldsabsorpsjon samfaller med restriktiv politikkoverføring.
- Vurder: Porteføljens durationrisiko og aksjedurationssensitivitet, spesielt i sektorer med negativ fri kontantstrømavkastning.
- Evaluer: Allokering til flytende rente kreditt og kortsiktig high yield for å begrense mark-to-market nedganger.
Vanlige spørsmål
Hvilken spesifikk politisk handling påpekte St. Louis Feds president Musalem?
Musalem påpekte eksplisitt at ytterligere rentehøyninger er nødvendige snart for å presse inflasjonen ned til Federal Reserves 2-prosent-mål, og indikerer at han anser den nåværende politiske ståstaden som utilstrekkelig restriktiv.
Hvordan påvirker denne høyreverkende retorikken dagens statsgjeldsutstedelsesnivåer?
Rekord statsgjeldstilbud på 839 milliarder dollar forsterker avkastningseffekten av høyreverkende Fed-retorikk ved å øke løpetidspremien investorer krever for å holde duration, og skaper dobbel oppoverpress på langsiktige avkastninger fra både pengepolitiske forventninger og fiskale tilbudsdynamikker.