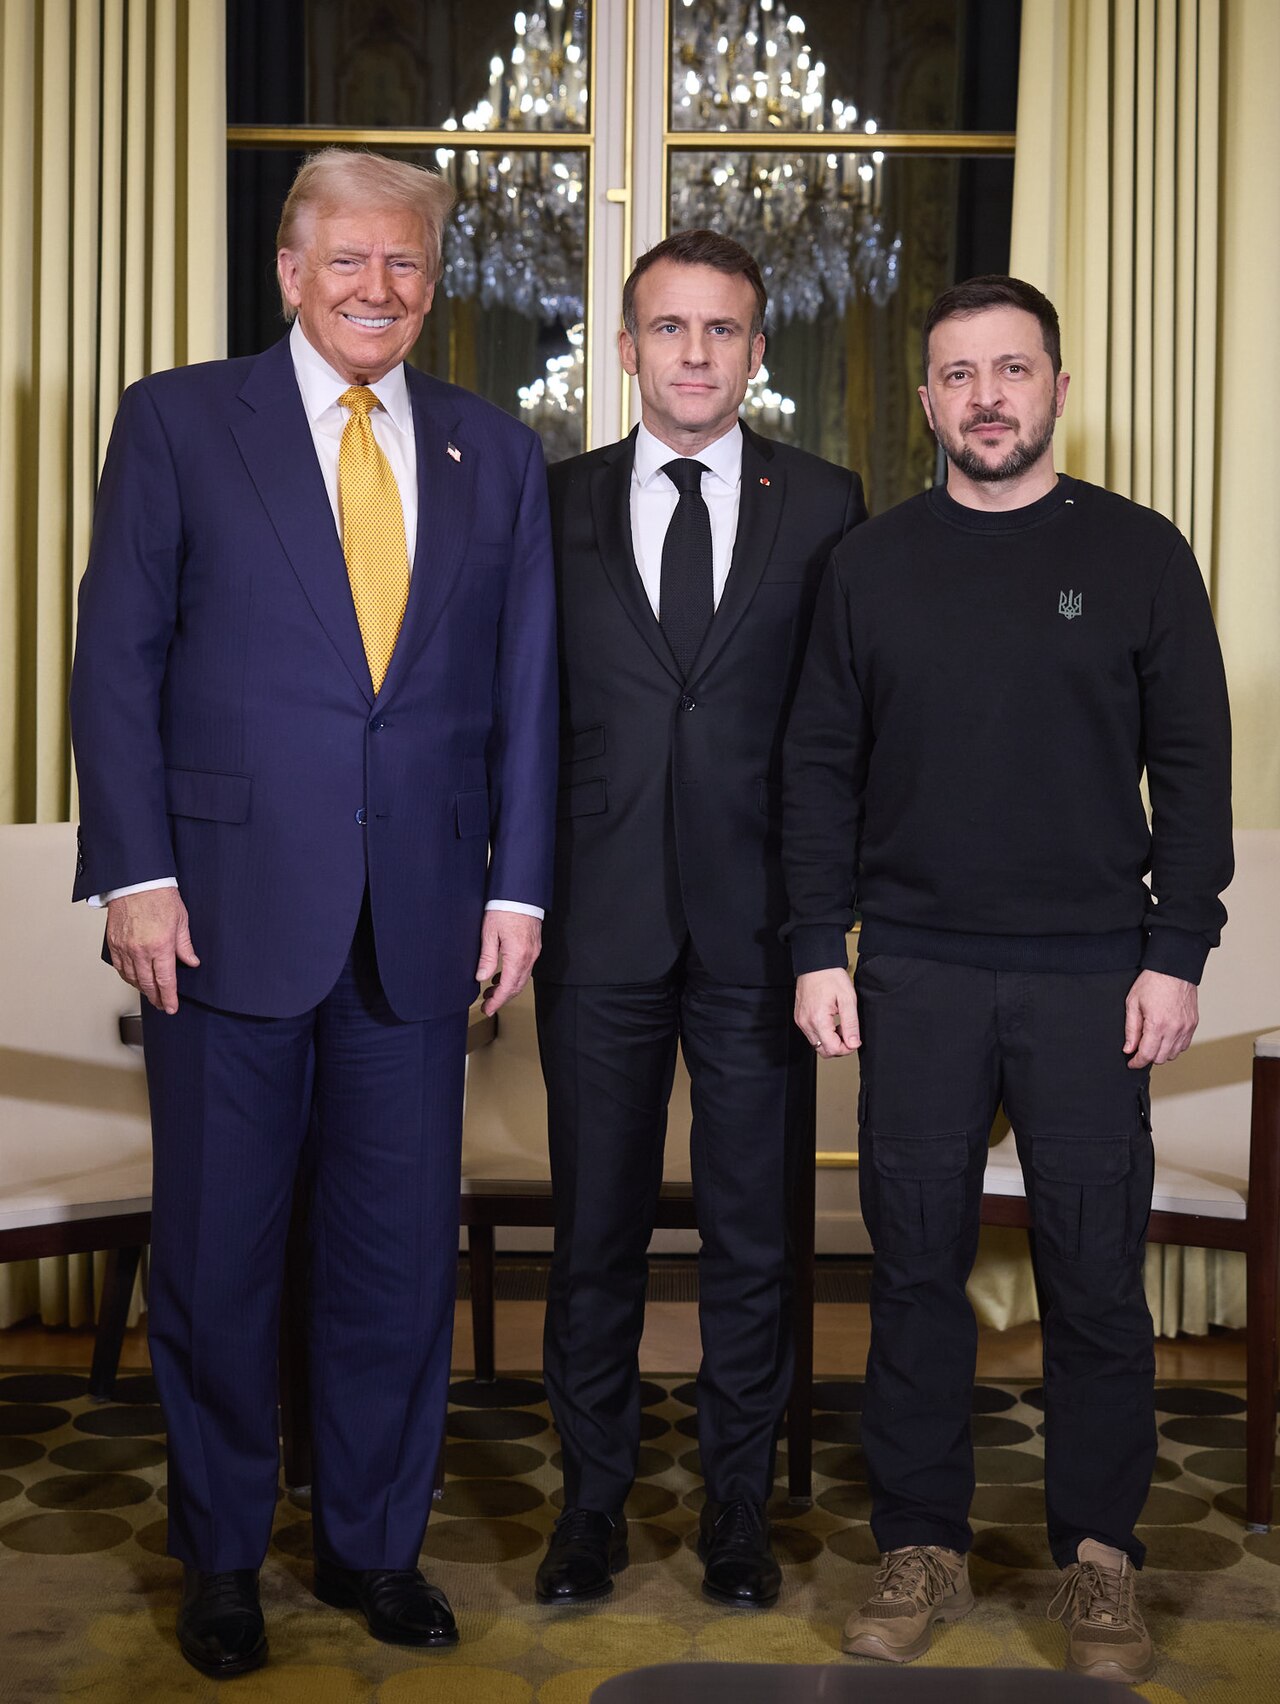
Ex-Präsident Trump setzte am Freitag ausgewählte Russland-Sanktionen aus, während sein öffentlicher Streit mit Selenskyj eskalierte. Das schürt neue geopolitische Unsicherheit an den globalen Energiemärkten und zwingt Händler zur Neubewertung von Rohstoff-Risikoprämien vor dem US-Wahlzyklus.
Markteinflüsse & Globaler Kontext: Energieflüsse & Rüstungsausgaben
Die Sanktionen-Lockerung trifft Europa in einer fragilen Phase der Energiesicherheit, wo die LNG-Importinfrastruktur von vorhersehbaren regulatorischen Rahmen abhängt. Durch die Lockerung von Restriktionen für bestimmte russische Entitäten entsteht sofortige Compliance-Unsicherheit für europäische Banken und Versicherer, die Energielieferungen unterzeichnen, was den Abschlag von Urals-Öl gegenüber Brent potenziell ausweitet. Historisch lösten ähnliche Durchsetzungsambivalenzen 2022–2023 eine Contango-Ausweitung in den Terminkurven aus, da physische Händler Rechtsrisiken einpreisten.
Gleichzeitig verschärft der Selenskyj-Streit die NATO-Lastenverteilung-Debatten und drückt europäische Rüstungsaktien, höhere einheimische Beschaffungsbudgets einzupreisen. Der Übertragungskanal läuft von Fiskalpolitik-Erwartungen zu Sektorenrotation: Kapital könnte von zinsempfindlichem Wachstum hin zu Rüstungsindustriellen mit mehrjähriger Auftragssichtbarkeit fließen. Cross-Asset-Korrelationen zwischen EUR/USD, deutschen Bund-Renditen und Rüstungssektor-Indizes haben sich seit Mitte 2024 verdichtet, was diesen makro-geopolitischen Nexus widerspiegelt.
"Die Lockerung signalisiert einen potenziellen Wandel der US-Durchsetzungshaltung, der europäische Compliance-Rahmen komplizieren und Arbitrage-Chancen bei sanktionierten Rohstoffströmen schaffen könnte, während der diplomatische Bruch eine Neupeisung kollektiver Sicherheitsgarantien in europäische Fiskalrisikoprämien erzwingt."
Schwellenländer-Souveräne mit hohen Energieimportrechnungen — insbesondere Türkei und Indien — spüren Sekundäreffekte: Geringere Klarheit bei Sekundärsanktionen-Exposure könnte De-Dollarisierung-Bemühungen im Energie-Settlement beschleunigen und die Nachfrage nach alternativen Zahlungswegen steigern. Diese Dynamik verstärkt das strukturelle Gebot für Gold und nicht-ausgerichtete Reserveassets, das seit 2022 beobachtet wird.
Kernaussagen für Makro- & Rohstoff-Investoren
- Beobachten Sie den Urals-Brent-Spread und europäische Raffinerie-Auslastungsraten für frühe Signale einer Sanktionen-Durchsetzungs-Divergenz.
- Verfolgen Sie europäische Rüstungshaushalts-Zusatzanträge und parlamentarische Ratifikationszeitpläne als führende Indikatoren für Sektor-Gewinnrevisionen.
- Erwarten Sie erhöhte implizite Volatilität bei EUR/USD und vorderen europäischen Zinsen, da Märkte Politikunsicherheit vor dem US-Wahlzyklus einpreisen.
- Absichern Sie Rohstoff-Portfolio-Schwanzrisiken über langfristige Energie-Optionen und Gold-Allokationen angesichts des nicht-linearen Eskalationspfads der Sanktionenpolitik.
Häufige Fragen
Welche Russland-Sanktionen hat Trump genau gelockert?
Die Lockerung zielt auf ausgewählte finanzielle und energiebezogene Designationen ab, die unter Executive Order 14024 verhängt wurden, primär betreffend Transaktionslizenzen für bestimmte russische Banken und Energieentitäten. Die genaue Entitätenliste bleibt klassifiziert, entspricht aber Kategorien, die zuvor für begrenzte Abwicklungszeiträume designiert waren.
Wie wirkt sich die Sanktionen-Lockerung auf das globale Ölangebot aus?
Marginal russische Barrel, die auf europäische Märkte zurückkehren, könnten den Urals-Abschlag um 2–4 USD pro Barrel verringern und die physische Enge für mediterrane Raffinerien lindern. Allerdings bleiben OPEC+-Produktionsdisziplin und chinesische Nachfrageelastizität die dominanten Treiber der globalen Balance, was den Netto-Einfluss der Lockerung auf den Brent-Flat-Preis begrenzt.