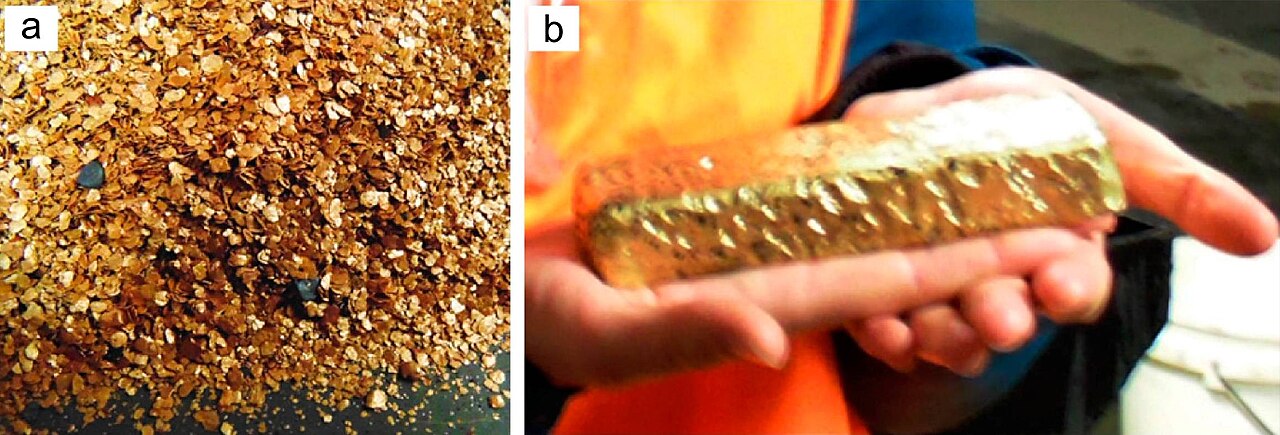
Bolivia liberaliza exportaciones de oro para captar dólares y reservas
El gobierno de Bolivia relajó las restricciones a la exportación de oro y puso fin a los programas de compra estatal el 15 de octubre de 2026, con el objetivo de canalizar dólares del sector privado hacia las agotadas reservas internacionales. El giro de política señala urgencia por la escasez de divisas en el productor mediterráneo, que busca moneda dura sin agotar sus tenencias soberanas.
Impacto de la política aurífera de Bolivia en inversión minera andina y flujos de FX
La decisión de Bolivia de liberalizar las exportaciones de oro y renunciar a su rol de comprador de último recurso marca un cambio significativo en la gobernanza de recursos para una nación donde el metal representa aproximadamente el 30% del total de ingresos por exportaciones. Al permitir que los mineros vendan directamente a mercados internacionales a precios spot, La Paz admite efectivamente que la agregación estatal no logró frenar la fuga de capitales ni contener los flujos ilícitos a través de las porosas fronteras con Perú y Chile. La medida replica la reforma de Ecuador en 2023, que disparó un 40% las exportaciones declaradas de oro en dos trimestres al desplazar a productores artesanales desde canales informales.
"Eliminar las compras estatales remueve una distorsión que reprimía artificialmente los precios domésticos por debajo de los referenciales de Londres. Los mineros capturan ahora el diferencial completo, pero el coste fiscal es inmediato: el banco central pierde una herramienta primaria para la acumulación de reservas justo cuando las presiones de servicio de la deuda alcanzan su pico."
Para los inversores extranjeros, la reforma reduce el riesgo regulatorio en una jurisdicción históricamente propensa al nacionalismo de recursos. Sin embargo, la ausencia de un comprador soberano concentra el riesgo de contraparte en casas de trading privadas, lo que podría ampliar los spreads bid-ask del doré boliviano durante periodos de estrés de liquidez global. La política también pone a prueba si los ingresos en dólares por exportaciones legalizadas pueden compensar la pérdida de acumulación de oro del banco central — una variable crítica para la curva de bonos soberanos de Bolivia de 3.200 millones de dólares, donde los spreads se han ampliado 120 puntos básicos en lo que va de año por preocupaciones sobre la adecuación de reservas.
Regionalmente, el cambio presiona a Perú y Colombia a armonizar marcos de exportación, al surgir oportunidades de arbitraje a través de las fronteras andinas. Analistas de renta variable minera señalan que exploradores junior con activos en Bolivia — previamente descontados por imprevisibilidad política — podrían ver re-rating si la implementación resulta consistente a lo largo del ciclo electoral de 2027.
Conclusiones clave para inversores en materias primas de mercados emergentes
- Monitorizar los volúmenes formales de exportación de oro de Bolivia mensualmente; un alza sostenida por encima de 25 toneladas trimestrales validaría la eficacia de la reforma para capturar producción previamente contrabandeada.
- Vigilar los datos de reservas del banco central para el ritmo de acumulación de dólares; el fracaso en reconstruir colchones por encima de 2.500 millones podría desencadenar acción de agencias de calificación sobre la solvencia soberana.
- Anticipar mayor interés en M&A de proyectos auríferos bolivianos por parte de productores medianos que buscan diversificación jurisdiccional lejos de activos de mayor coste en África Occidental.
- Cubrir la exposición a deuda soberana boliviana mediante overlays de CDS hasta que la trayectoria de reservas se aclare; el éxito de la política depende de que el precio del oro se mantenga por encima de 2.600 $/oz.
Preguntas frecuentes
¿Cómo afecta la liberalización de exportaciones de oro de Bolivia a la oferta global?
Bolivia produce aproximadamente 25-30 toneladas anuales, representando menos del 1% de la oferta minera global. La reforma redirige principalmente producción existente de canales informales a formales en lugar de expandir la producción, por lo que el impacto directo en precios es despreciable. No obstante, la mayor transparencia reduce el "oro fantasma" en datos comerciales regionales, mejorando la integridad de la estructura de mercado.
¿Cuáles son los riesgos de que Bolivia termine las compras estatales de oro?
El banco central pierde un mecanismo directo para convertir oro doméstico en reservas internacionales, aumentando la dependencia de flujos de cartera volátiles. Si la dolarización de exportaciones queda por debajo de proyecciones, las métricas de adecuación de reservas podrían deteriorarse, presionando al boliviano y ampliando aún más los spreads soberanos.