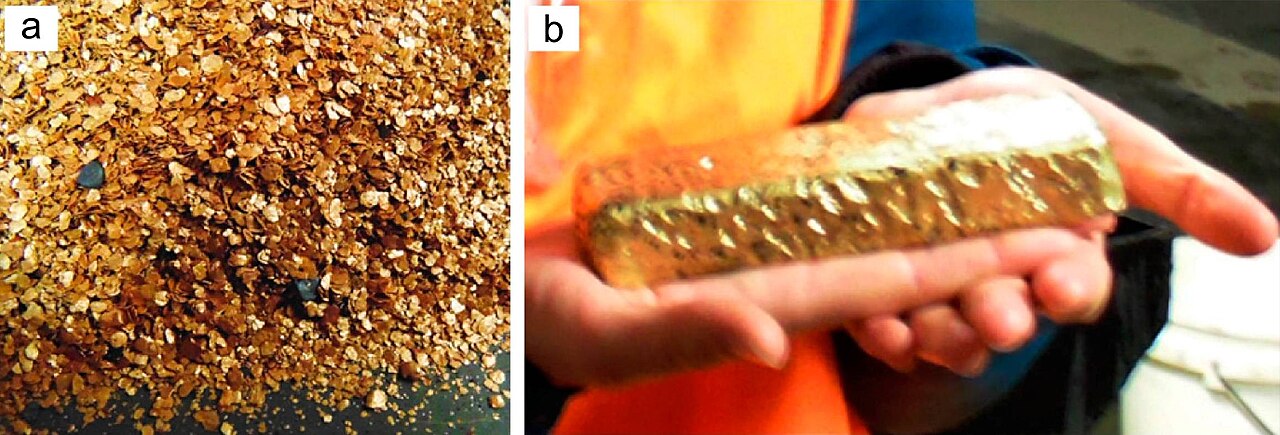
Bolívia flexibiliza exportação de ouro e atrai dólares para reservas
O governo da Bolívia flexibilizou restrições à exportação de ouro e encerrou programas estatais de compra em 15 de outubro de 2026, visando canalizar dólares do setor privado para reservas internacionais debilitadas. A guinada política sinaliza urgência diante da escassez de divisas no país sem litoral.
Impacto da Política de Ouro da Bolívia em Investimentos em Mineração Andina e Fluxos Cambiais
A decisão da Bolívia de liberalizar exportações de ouro e abandonar seu papel de comprador de última instância marca uma mudança significativa na governança de recursos para uma nação onde o metal responde por cerca de 30% da receita total de exportações. Ao permitir que mineradores vendam diretamente aos mercados internacionais a preços spot, La Paz efetivamente admite que a agregação estatal falhou em conter a fuga de capitais ou frear fluxos ilícitos através do Peru e Chile vizinhos. O movimento espelha a reforma de 2023 do Equador, que desencadeou um salto de 40% nas exportações declaradas de ouro em dois trimestres, à medida que produtores artesanais migraram de canais informais.
"O fim das compras estatais remove uma distorção que suprimia artificialmente os preços domésticos abaixo das referências de Londres. Mineradores agora capturam o spread integral, mas o trade-off fiscal é imediato: o banco central perde uma ferramenta primária de acumulação de reservas justamente quando as pressões de serviço da dívida atingem o pico."
Para investidores estrangeiros, a reforma reduz o risco regulatório em uma jurisdição historicamente propensa a nacionalismo de recursos. Contudo, a ausência de um comprador soberano concentra o risco de contraparte em trading houses privadas, potencialmente alargando spreads bid-ask para doré boliviano durante períodos de estresse de liquidez global. A política também testa se entradas de dólares provenientes de exportações legalizadas podem compensar a perda de acumulação de ouro pelo banco central — variável crítica para a curva de títulos soberanos de US$ 3,2 bilhões da Bolívia, onde spreads se alargaram 120 pontos-base no ano até aqui por preocupações com adequação de reservas.
Regionalmente, a mudança pressiona Peru e Colômbia a harmonizar marcos de exportação, à medida que oportunidades de arbitragem emergem nas porosas fronteiras andinas. Analistas de equity de mineração observam que exploradoras juniores com ativos bolivianos — anteriormente descontadas por imprevisibilidade política — podem ver re-rating se a implementação provar consistente até o ciclo eleitoral de 2027.
Principais Conclusões para Investidores em Commodities de Mercados Emergentes
- Monitore volumes formais de exportação de ouro da Bolívia mensalmente; alta sustentada acima de 25 toneladas trimestrais validaria a eficácia da reforma em capturar produção antes contrabandeada.
- Acompanhe dados de reservas do banco central para ritmo de acumulação de dólares; falha em reconstruir buffers acima de US$ 2,5 bilhões poderia acionar ação de agências de rating sobre solvência soberana.
- Espere maior interesse em M&A de projetos de ouro na Bolívia por produtoras mid-tier buscando diversificação jurisdicional fora de ativos da África Ocidental de custo mais alto.
- Proteja exposição a dívida soberana boliviana via overlays de CDS até trajetória de reservas clarear; o sucesso da política depende de preços globais do ouro sustentados acima de US$ 2.600/oz.
Perguntas Frequentes
Como a Liberação da Exportação de Ouro na Bolívia Afeta a Oferta Global?
A Bolívia produz aproximadamente 25-30 toneladas anuais, representando menos de 1% da oferta global de minas. A reforma redireciona principalmente produção existente de canais informais para formais, em vez de expandir produção, então impacto direto no preço é negligenciável. Contudo, transparência aprimorada reduz "ouro fantasma" em dados de comércio regional, melhorando integridade da estrutura de mercado.
Quais os Riscos de a Bolívia Encerrar as Compras Estatais de Ouro?
O banco central perde mecanismo direto de converter ouro doméstico em reservas internacionais, aumentando dependência de fluxos de portfólio voláteis. Se a dolarização das exportações ficar aquém das projeções, métricas de adequação de reservas poderiam se deteriorar, pressionando o boliviano e alargando spreads soberanos ainda mais.