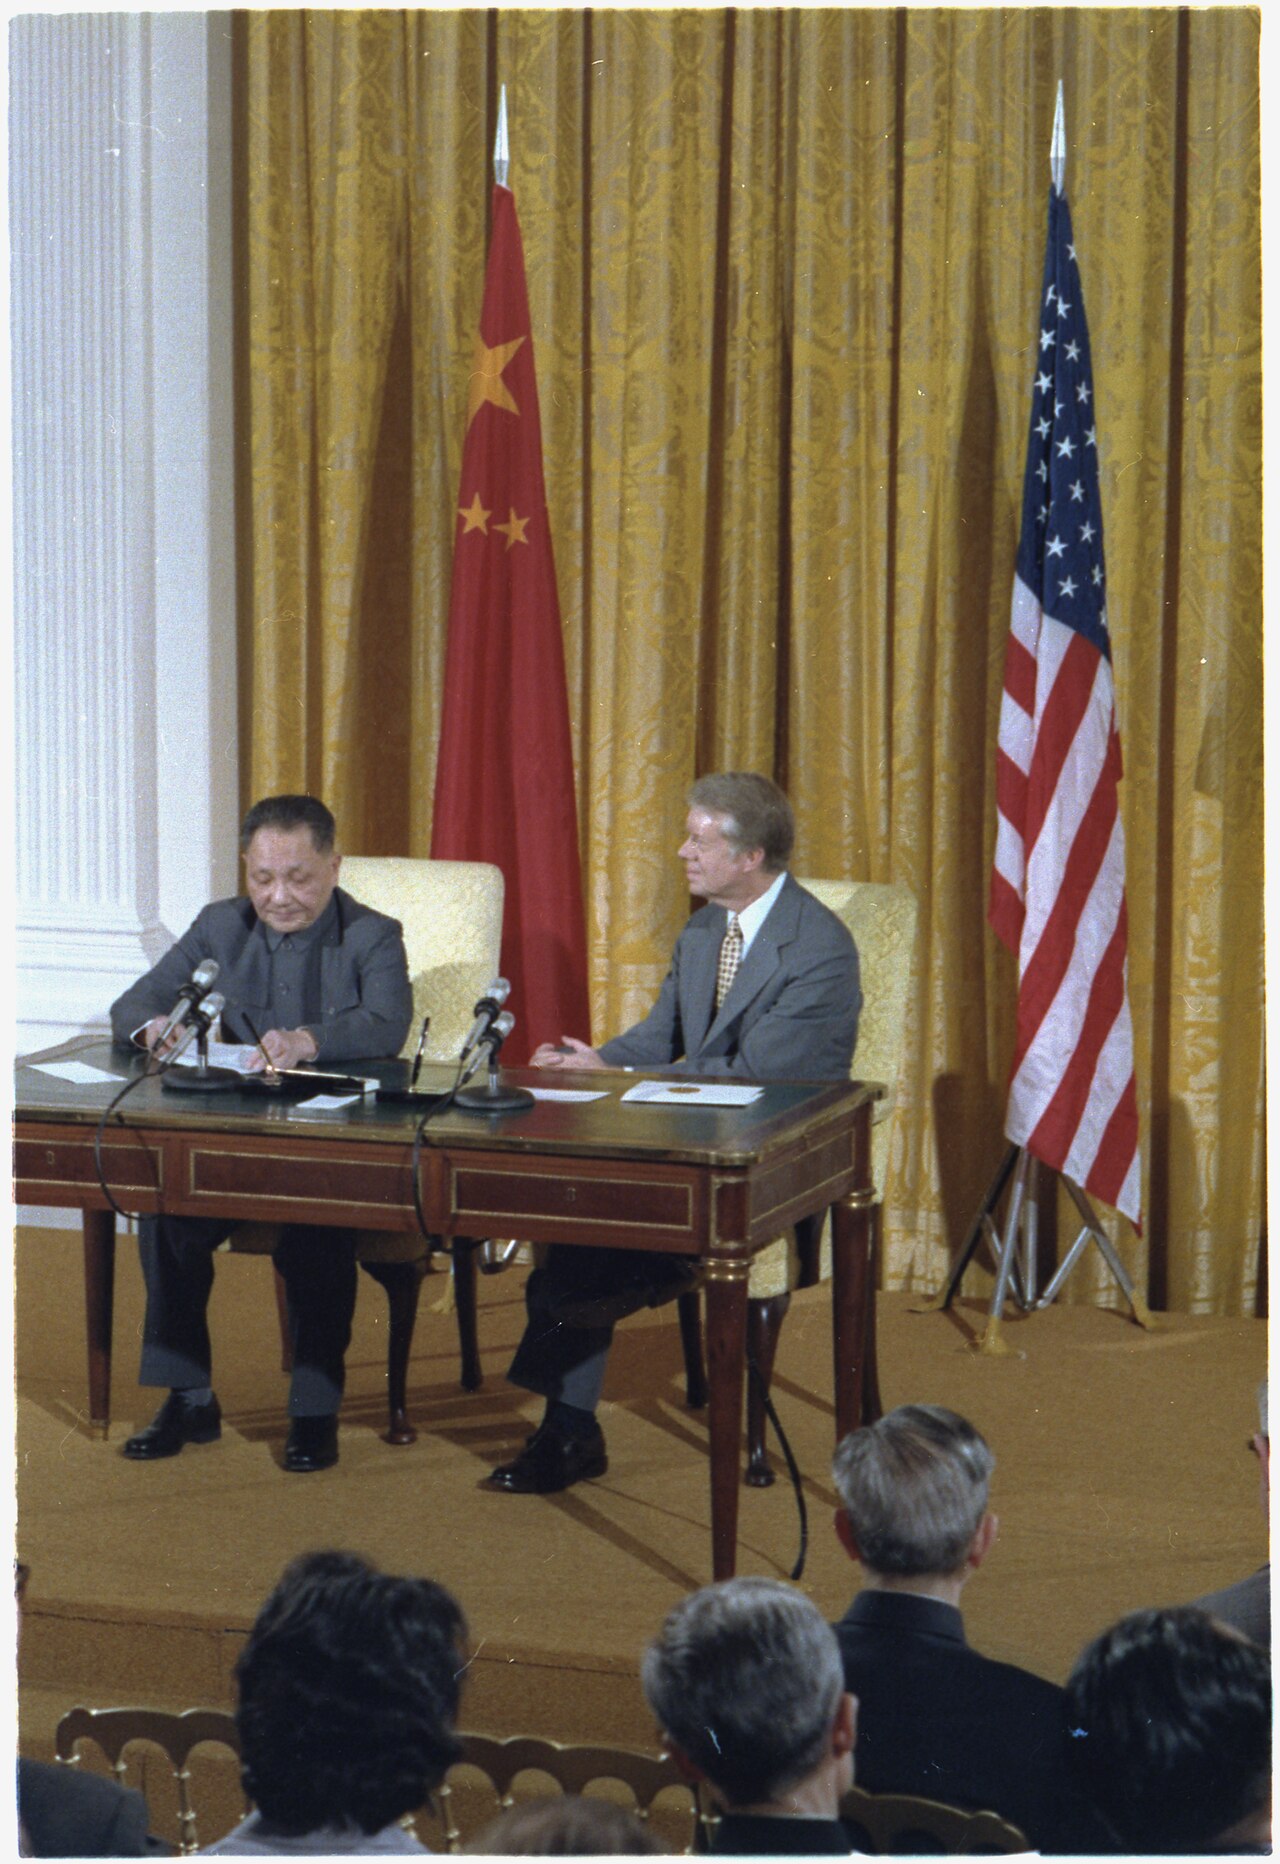
El exfuncionario de la Fed Stephen Roach advirtió el 20 de octubre de 2026 que Xi Jinping podría aprovechar potenciales cumbres con Trump para ganar tiempo estratégico, intensificando la incertidumbre geopolítica que sacudiría la renta variable global y alteraría cadenas de suministro críticas.
Impacto en mercados y contexto global: competencia estratégica EE. UU.-China se intensifica
El análisis de Roach, difundido vía Bloomberg Television, enmarca el previsible encuentro Trump-Xi como maniobra táctica y no como deshielo estratégico. El ex presidente de Morgan Stanley Asia argumenta que Pekín ve la diplomacia de alto nivel como mecanismo para posponer la confrontación sobre semiconductores, arquitectura arancelaria y seguridad en el estrecho de Taiwán — ganando margen para que el estímulo interno surta efecto mientras gira el ciclo político estadounidense.
Esta interpretación tiene peso inmediato para la asignación cross-asset. Las bolsas de Seúl, Taipéi y Shenzhen han mostrado históricamente beta elevada ante la retórica de cumbres, con cadenas de suministro de semiconductores — desde litografía ASML hasta capacidad de fundición TSMC — incorporando primas de riesgo regulatorio. El spread forward offshore del yuan se amplió tras los comentarios, reflejando escepticismo del mercado de opciones hacia una desescalada duradera. Mientras, los spreads de high yield asiático en dólares siguen elevados, señalando cobertura persistente ante fuga de capitales.
"La valoración de Roach sugiere que Pekín ve el compromiso diplomático como una pausa táctica, no un giro estratégico, lo que implica que tensiones estructurales sobre transferencia tecnológica y arquitectura comercial persistirán más allá de la óptica de las cumbres," afirmó un estratega geopolítico senior en un gran banco de inversión neoyorquino. "Los mercados deberían descontar mayor probabilidad de escalada episódica en controles de exportación y designaciones en listas de entidades hasta 2027."
Los canales de transmisión van más allá del comercio bilateral directo. Los hubs manufactureros del Sudeste Asiático — Vietnam, Malasia, Indonesia — enfrentan renovada presión de "friend-shoring" mientras las multinacionales diversifican fuera de la exposición puntual a China. Los fabricantes europeos de automóviles, ya navegando disputas por subvenciones al VE, confrontan divergencia regulatoria compuesta. Para gestores de carteras, la tesis Roach refuerza sobreponderar renta variable india liderada por demanda interna y beneficiarios mexicanos del nearshoring, mientras infraponderar sectores con dependencia concentrada de ingresos en China.
Conclusiones clave para inversores macro globales
- Monitorizar el calendario diplomático EE. UU.-China para señales de cumbres sobre alcance de retirada arancelaria y modificaciones en listas de entidades.
- Vigilar volatilidad del yuan y spreads forward offshore como medidores en tiempo real de confianza del mercado en estabilidad bilateral.
- Esperar continua escalada en controles de exportación de semiconductores e IA independientemente de fotos de cumbres o comunicados conjuntos.
- Cubrir exposición geopolítica de cartera mediante diversificación en emergentes no alineados y campeones de demanda interna.
Preguntas frecuentes
¿Cómo impactan históricamente las cumbres Trump-Xi en los mercados globales?
Previos encuentros Trump-Xi en 2017-2019 generaron rallys risk-on de corto plazo en renta variable asiática y apreciación del yuan, pero las ganancias solían revertirse en 60-90 días al resurgir disputas estructurales sobre propiedad intelectual y política industrial. La tregua del G20 Osaka 2019 disparó un rebote del 4% en MSCI China que se deshizo por completo antes de la firma de la Fase Uno.
¿Qué sectores enfrentan mayor riesgo por la prolongada competencia estratégica EE. UU.-China?
Semiconductores, empaquetado avanzado, infraestructura de cómputo IA y procesamiento de tierras raras enfrentan el riesgo regulatorio más agudo. Empresas con >30% de ingresos en China en estos verticales cotizan con descuentos de valoración persistentes frente a pares con huella geográfica diversificada, reflejando una prima estructural de "beta geopolítico" incorporada por asignadores institucionales.