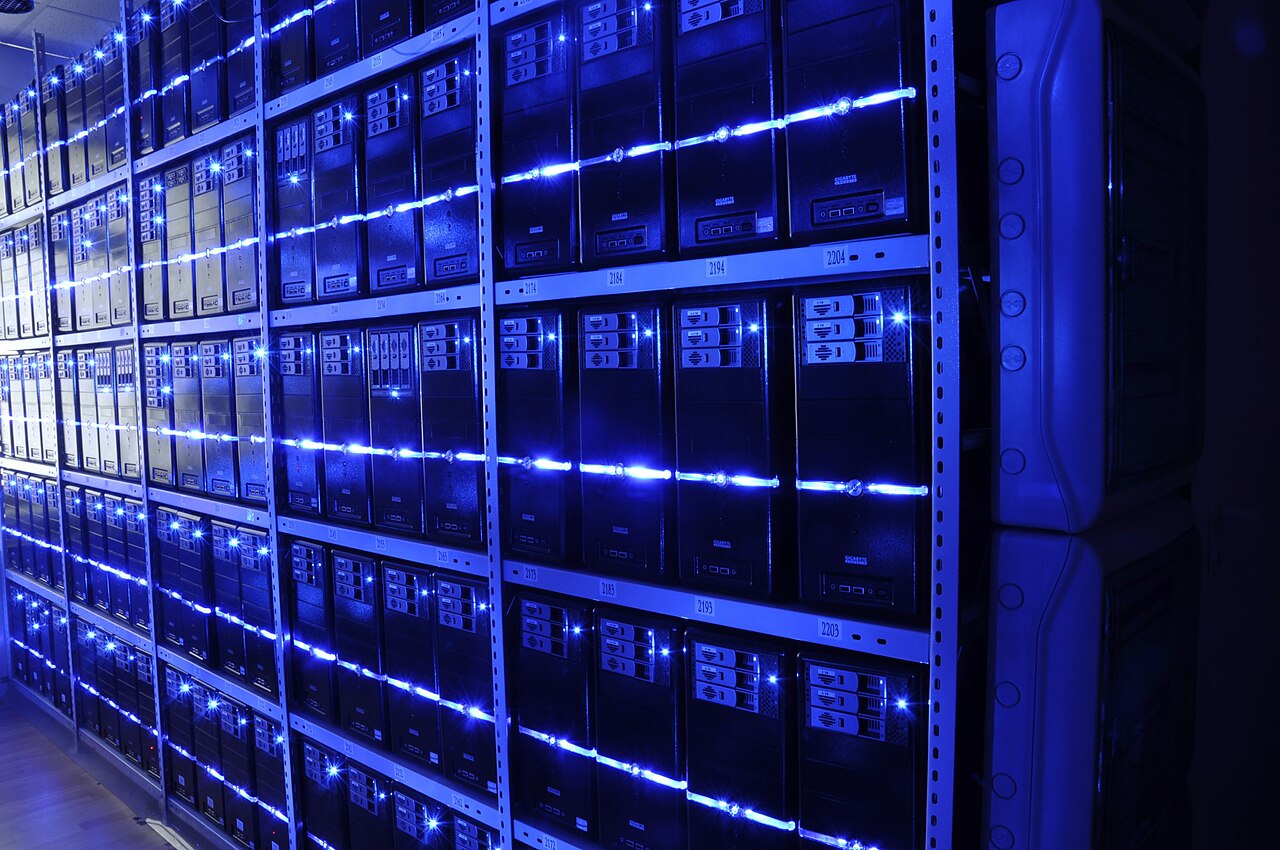
Microsoft, Meta, Amazon et Alphabet orientent des capitaux records vers les centres de données et grappes GPU pour l'IA fin octobre 2026, réduisant le flux de trésorerie libre et comprimant les marges opérationnelles. Les investisseurs font face à une réévaluation des valorisations alors que les horizons de retour sur capital investi s'allongent.
Impact sur les méga-capitalisations : le choc d'investissement IA des GAFAM
Le cycle actuel de construction d'infrastructures surpasse les vagues d'investissement technologiques antérieures tant en dollars absolus qu'en intensité. Les prévisions combinées de dépenses en capital 2026 des quatre plus grands hyperscalers dépassent $200 milliard, les dépenses liées à l'IA représentant la part dominante. Cette vélocité de dépenses compresse les taux de conversion du flux de trésorerie libre précisément quand les marchés actions valorisent ces valeurs sur les multiples de rendement FCF plutôt que sur la seule croissance du chiffre d'affaires.
Les canaux de transmission dépassent les comptes de résultat. Les chaînes d'approvisionnement en semi-conducteurs font face à une demande soutenue tirée vers l'avant, tandis que les foncières de centres de données et fournisseurs d'infrastructures énergétiques bénéficient d'une visibilité pluriannuelle. À l'inverse, les pairs du logiciel sans fardeau d'infrastructure comparable s'échangent à des primes de valorisation croissantes, reflétant un marché de plus en plus focalisé sur l'intensité capitalistique comme facteur de différenciation.
« Le marché revalorise la durée de l'intensité capitalistique. Lorsque les ratios capex/chiffre d'affaires se maintiennent au-dessus de 25 % pour les méga-caps, la période de retour implicite s'étire au-delà de ce que les multiples actuels actualisent. Ce n'est pas un creux cyclique — c'est un changement structurel du coût de la compétitivité en IA. »
Les précédents historiques appellent à la prudence. La construction de fibres optiques de la fin des années 1990 et les enchères de spectre 5G du milieu des années 2010 ont toutes deux connu des vagues de capex précédant une compression des marges et une contraction des multiples sur plusieurs années. La variable critique reste la vélocité de monétisation : savoir si les flux de revenus de l'IA générative peuvent s'accélérer plus vite que les calendriers d'amortissement.
Points clés pour les investisseurs en actions de croissance
- Surveiller les taux de conversion du flux de trésorerie libre trimestriels pour détecter les signaux d'inflexion — une conversion durablement sous 80 % justifie des hypothèses de compression des multiples.
- Suivre les commentaires des hyperscalers sur les taux d'utilisation GPU et l'efficacité des grappes d'entraînement comme indicateurs avancés de la trajectoire du rendement du capital investi.
- Anticiper une rotation sectorielle vers les bénéficiaires de l'IA peu intensifs en capital (logiciel, cybersécurité, infrastructure de données) à mesure que la fatigue du capex s'installe.
- Couvrir le risque de concentration sur les méga-caps via une exposition en barbelé aux équipements pour semi-conducteurs et à la production d'énergie avec visibilité sur revenus contractuels.
Questions fréquentes
Le ralentissement des capex Big Tech est-il attendu en 2027 ?
Les indications suggèrent une croissance continue mais à un rythme modéré. Microsoft et Alphabet ont signalé une croissance des capex 2027 dans la fourchette basse des deux chiffres en pourcentage contre milieu des années 20 en 2026, conditionnée à l'élasticité de la demande IA et aux délais de permis pour les centres de données.
Comment les dépenses IA affectent-elles les multiples de valorisation des méga-caps ?
Le capex élevé déprime les rendements du flux de trésorerie libre, incitant les investisseurs à appliquer des taux d'actualisation plus élevés aux flux de trésorerie futurs. Les multiples cours/bénéfice prévisionnels se sont compressés de 15-20 % par rapport aux pics de 2023 malgré la croissance des bénéfices, reflétant la focalisation du marché sur l'intensité capitalistique plutôt que sur l'élan du chiffre d'affaires.