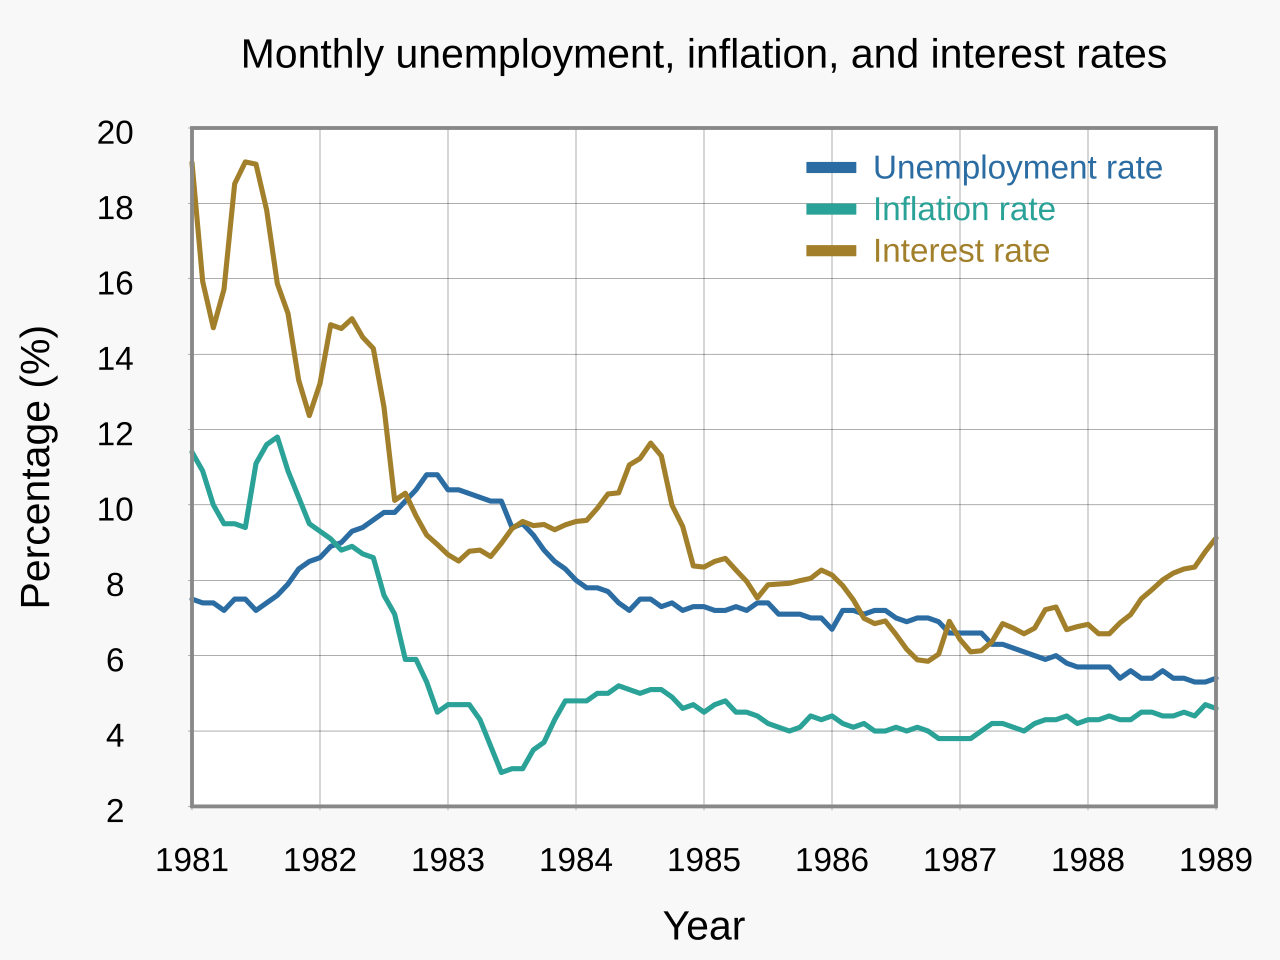
Inflation US tenace : Fed reporte baisses, rendements obligataires montent, Bourse baisse
L'analyse de Bloomberg du 14 octobre 2026 révèle une inflation sous-jacente persistante qui compromet la désinflation, contraignant la Fed à reporter les baisses de taux attendues. Les rendements du Trésor bondissent alors que les opérateurs révisent leurs anticipations de taux terminal, pendant que les marchés actions intègrent un coût d'emprunt plus élevé pour longtemps sur les secteurs sensibles aux taux.
Impact sur les marchés et contexte mondial : le report des baisses de taux pénalise les actifs de durée
La dernière déception sur l'inflation — tirée par des prix des services collants et des coûts du logement résilients — a brisé le récit d'un atterrissage en douceur qui avait porté le rallye des actifs risqués jusqu'à mi-2026. Les rendements des Treasuries à 2 ans ont grimpé de 18 points de base dans les séances suivant la publication, reflétant une réévaluation brutale du calendrier d'assouplissement de la Fed. Le recul de 1,1 % du S&P 500 a miroiré ce choc de duration, les méga-capitalisations technologiques et l'immobilier coté sensible aux taux menant la baisse.
Les marchés européens ont répercuté la transmission : l'Oslo Børs a subi une pression vendeuse liée à l'IA tandis que les obligations souveraines ont progressé sur des flux de fuite vers la qualité. L'indice dollar (DXY) s'est apprécié de 0,7 % alors que les différentiels de taux se creusaient, pesant sur les devises émergentes et compliquant l'autonomie de politique monétaire des banques centrales du Brésil à l'Indonésie.
« Lorsque l'inflation sous-jacente des services refuse de fléchir malgré 525 points de base de resserrement, la Fed perd l'optionnalité de baisser préventivement. Les marchés intègrent désormais un taux terminal "plus haut plus longtemps" près de 4,5 %, contre 3,75 % de consensus en juillet. Cette réévaluation frappe le plus durement les actions à longue duration — exactement ce qu'on observe dans la tech et les REITs. »
La rotation sectorielle s'est accélérée : les financières ont surperformé sur anticipations d'expansion de la marge d'intérêt nette, tandis que les services aux collectivités et la consommation de base ont sous-performé en tant que proxys défensifs de rendement perdant de l'attrait face aux taux sans risque en hausse. Les devises matières premières (AUD, CAD, NOK) se sont affaiblies alors que la dynamique de peur de la croissance l'emportait sur la demande de couverture contre l'inflation.
Points clés pour les investisseurs macro
- Surveiller les publications CPI et PCE de novembre pour confirmer que la désinflation du logement s'élargit enfin — le seul catalyseur qui pourrait raviver les attentes de baisse en mars 2027.
- Observer le rythme de pentification de la courbe 2s10s ; une pentification par les taux longs (bear steepener) signale des inquiétudes de croissance, tandis qu'une pentification par les taux courts (bull steepener) raviverait les espoirs de pivot.
- S'attendre à une volatilité continue dans la performance des facteurs actions : les facteurs qualité et faible volatilité devraient surperformer la croissance high-beta jusqu'à ce que la visibilité sur les baisses de taux s'améliore.
- Couvrir l'exposition aux marchés émergents via la dette souveraine en devise locale plutôt que le corporate en devise forte, le risque de dollar fort et de sorties de capitaux restant élevé.
Questions fréquentes
La Fed baissera-t-elle ses taux début 2027 ?
Le pricing des swaps implique une probabilité de 65 % d'une première baisse d'ici mars 2027, contre 90 % en août. La Fed a besoin de trois mois consécutifs de core PCE sous 0,2 % mois sur mois pour retrouver la confiance nécessaire à une baisse — un seuil pas encore en vue.
Comment l'inflation tenace impacte-t-elle historiquement le leadership sectoriel en Bourse ?
Dans les années 1970 et 1980, l'inflation persistante favorisait l'énergie, les matériaux et les financières tout en pénalisant les secteurs de croissance à longue duration. L'épisode 2021-2023 a montré une dynamique similaire : la value a surperformé la growth de 1 200 points de base au pic du cycle de hausse.