ECB houdt rente hoog na inflatieschok: rendementen stijgen, AEX daalt
Bloomberg-analyse van 14 oktober 2026 toont aan dat aanhoudende kerninflatie de desinflatie ondermijnt, waardoor de Federal Reserve verwachte renteverlagingen uitschuift. Amerikaanse staatsobligatierendementen stijgen scherp als handelaren terminal-rente-verwachtingen herwaarderen, terwijl aandelenmarkten hogere leningskosten verdragen in rentegevoelige sectoren.
Markteffect & Mondiale Context: Herwaardering Renteverlaging Trefst Lange-looptijd Activa
De laatste inflatieteleurstelling — gedreven door vasthoudende dienstverleningprijzen en veerkrachtige huurkosten — heeft het zachte-landing-verhaal verbroken dat risico-asset-rally's aandreef tot midden-2026. Tweejaarlijks Amerikaanse staatsobligatierendementen klommen 18 basispunten in de sessies na de data, wat een scherpe herwaardering van de verlagingstijdlijn van de Fed weerspiegelt. De S&P 500-daling van 1,1% weerspiegelde deze duurshock, met mega-cap technologie en rentegevoelige vastgoedsectoren die de daling aanvoerden.
Europese markten echoën de transmissie: de Oslo Børs ziet AI-gedreven verkoopdruk terwijl staatsobligaties stijgen op vlucht-naar-kwaliteit-stromen. De dollarindex (DXY) versterkte 0,7% naarmate rendementsverschillen widden, wat druk uitoefende op valuta's van opkomende markten en de beleidsautonomie van centrale banken van Brazilië tot Indonesië compliceerde.
"Wanneer kerninflatie dienstverlening weigert te buigen ondanks 525 basispunten strakking, verliest de Fed de optie om preventief te verlagen. Markten prijzen nu een 'hoger voor langer' terminal-rente van bijna 4,5%, niet de 3,75% consensus van juli. Deze herwaardering treft lange-looptijd aandelen het hardst — precies wat we zien in tech en REITs."
Sectorrotatie versnelde: financiëls presteerden beter op verwachtingen van uitbreiding van netto-rentemarge, terwijl utiliteiten en basisconsumptiegoederen achterbleven als defensieve rendementsproxies aantrekkingskracht verloren ten opzichte van stijgende risicovrije rendementen. Grondstofvaluta's (AUD, CAD, NOK) zwakken als groeischok-dynamiek inflatie-hedge-vraag overwog.
Belangrijkste Inzichten voor Macro-beleggers
- Monitor de november CPI en PCE publicaties voor bevestiging dat huurdesinflatie zich eindelijk verbreedt — de enkele katalysator die maart 2027 verlagingsverwachtingen kan herleven.
- Volg het verstevigingstempo van de 2s10s rendementscurve; een bear steepener (lange rendementen stijgen sneller) signaleert groeizorgen, terwijl een bull steepener (korte rendementen dalen) pivot-hoop zou herstellen.
- Verwacht voortgezette volatiliteit in equity-factor-prestaties: kwaliteit en lage-volatiliteit factoren zouden high-beta groei moeten overpresteren tot zichtbaarheid op renteverlagingen verbetert.
- Dek blootstelling aan opkomende markten via lokale-valuta staatschuld in plaats van harde-valuta corporate obligaties, aangezien dollarsterkte en kapitaaluitstroomrisico's verhoogd blijven.
Veelgestelde Vragen
Zal de Federal Reserve Begin 2027 De Rente Verlagen?
Huidige swaps-prijzen impliceeren een 65% kans op een eerste verlaging voor maart 2027, gedaald van 90% in augustus. De Fed heeft drie opeenvolgende maanden kern PCE onder 0,2% maand-op-maand nodig om vertrouwen in verlagingen terug te winnen — een drempel nog niet in zicht.
Hoe Beïnvloedt Vasthoudende Inflatie Historisch De Sectorleiderschap Op De Beurs?
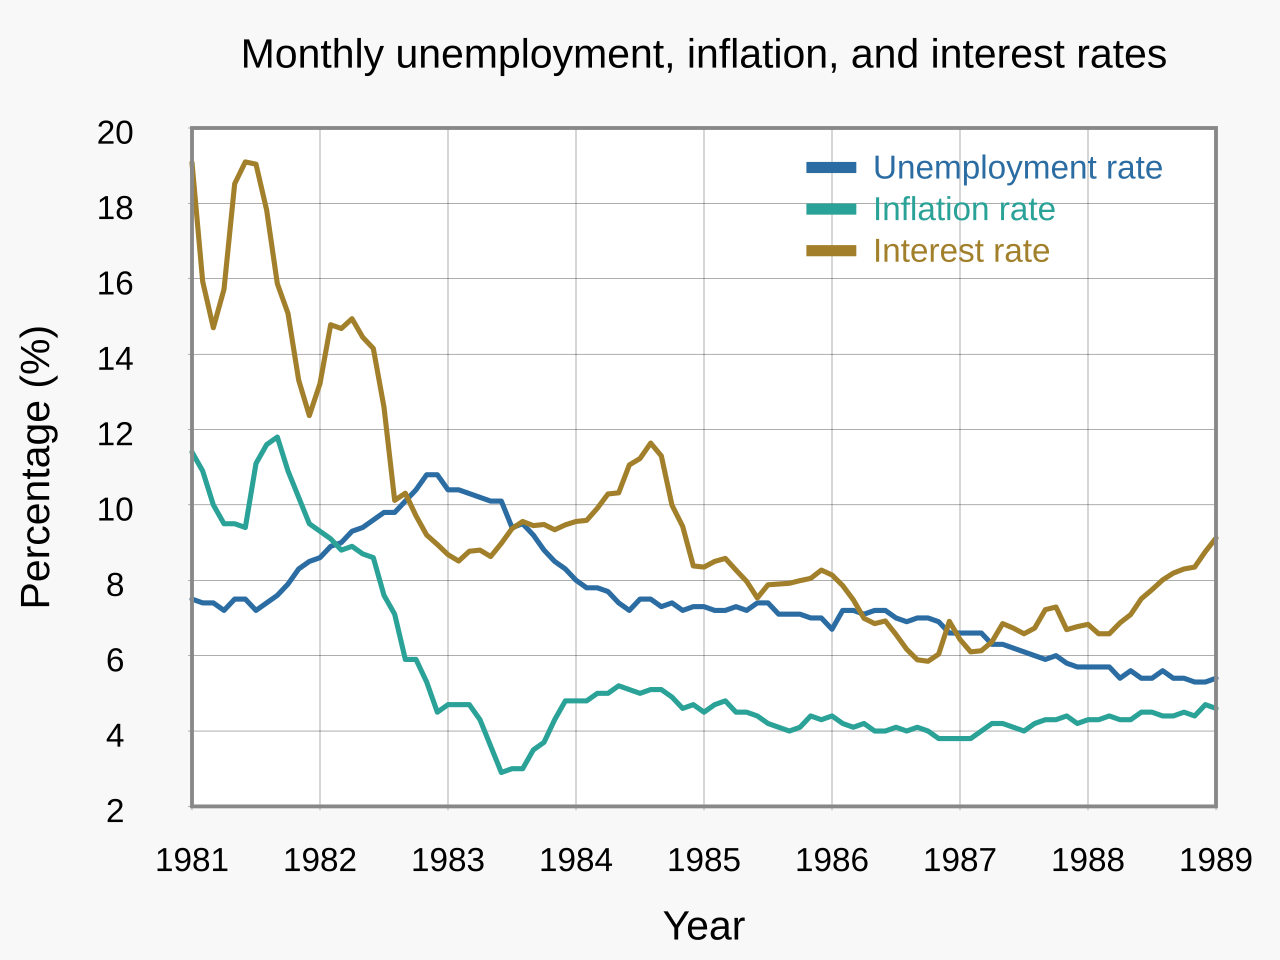
In de jaren 1970 en 1980 bevoordeelde aanhoudende inflatie energie, materialen en financiëls terwijl lange-looptijd groeisectoren werden gestraft. Het 2021-2023 episode toonde vergelijkbare dynamiek: value overpresteerde growth met 1.200 basispunten tijdens de piek van de verhoogcyclus.