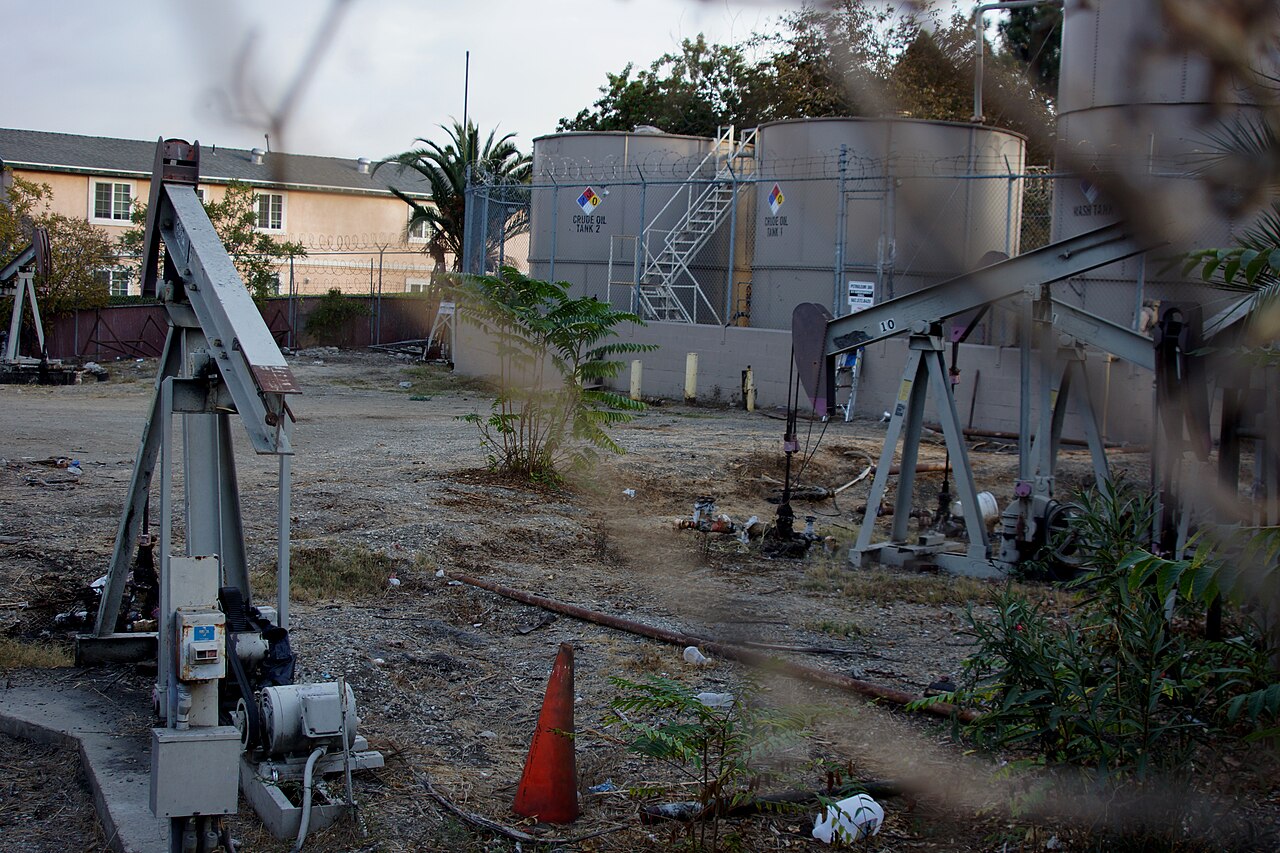
2026年10月24日、ブルームバーグ報道によるイラン紛争再燃懸念を受け、原油市場は地政学リスクを織り込み、ブレント原油のボラティリティが上昇。世界のエネルギートレーダーは、中東緊張の高まりの中でホルムズ海峡の供給途絶リスクに対するヘッジを加速させた。
イラン原油供給リスク:市場インパクトとグローバル文脈
ブルームバーグ報道以降、ブレントとWTI先物曲線に組み込まれた地政学リスクプレミアムが顕著に拡大し、限月インプライド・ボラティリティが上昇。市場参加者が物理的供給中断の確率を再評価している。2019年アブカイク攻撃と2022年ロシア・ウクライナ激化の歴史的前例では、口頭でのエスカレーションでも、外交的緩和やスペアキャパシティ投入が実現するまで、5-8ドル/バレルのリスクプレミアムが持続することが示されている。
「市場がイラン紛争リスクを織り込むとき、単なる即時的混乱だけでなく、ホルムズ海峡封鎖というテールリスク、すなわち日量1800-2000万バレルが世界フローから消失する非対称性を価格化している。ヘッドラインが薄れてもボラティリティが買われ続ける理由だ」
現在、サウジアラビアとUAE主導で日量約580万バレルと推定されるOPEC+スペアキャパシティは理論的なバッファを提供するが、ホルムズ海峡封鎖を完全に相殺することはできない。フォワード曲線構造は、近限月でバックワーデーション方向にシフトしながら、長期物は2027年に向けてコンタンゴを維持しており、即時的な需給逼迫懸念と構造的な供給過剰期待の緊張関係を反映している。エネルギー株資金フローは、下流ヘッジ能力を持つ統合メジャーへ回転し、中東露出が集中する純粋な上流銘柄からは流出している。
欧州とアジアの精製マージンは、イラン重質グレードの調達困難化に伴う原油クオリティ置換コストで拡大。これがクラックスプレッドを通じて最終的には消費者燃料価格へ伝播し、中央銀行が注視する二次的インフレチャネルを形成している。原油ボラティリティとブレークイーブン・インフレ率の相関が再浮上し、年末に向けた日銀、FRB、ECBの金利政策判断を複雑化させている。
エネルギー投資家向け重要ポイント
- ブレント1ヶ月インプライド・ボラティリティと1-3ヶ月カレンダースプレッドを監視し、物理的需給逼迫か金融投機かのシグナルを判別する。
- OPEC+のレトリックとサウジ生産データから、スペアキャパシティが予防的に投入されるか、温存されるかの手がかりを探る。
- 多様化した下流事業を持つ統合エネルギーメジャーへの継続的なローテーション、ペルシャ湾集中度の高いハイベータ上流銘柄からの資金流出を想定する。
- XLEへのプットスプレッド購入やOVXコール買いによるロング・ボラティリティ戦略で、エネルギー株エクスポージャーをヘッジ。原油価格の非対称的上昇リスクに備える。
よくある質問
イラン紛争激化で原油価格は100ドル/バレルを超えるか?
100ドル/バレルの持続的突破には、実際のホルムズ海峡混乱か、対応するOPEC+協調減産が必要。口頭エスカレーションのみでは、歴史的に90-95ドル/バレル近辺で頭打ちとなり、物理的フローが損なわれない限り平均回帰する。
中東地政学リスクはエネルギー株バリュエーションにどう影響するか?
統合メジャーは、天然ガスと精製マージンの自然な下流ヘッジにより、リスク急騰時に純粋な探鉱銘柄をアウトパフォームする傾向がある。ペルシャ湾埋蔵量曝露が30%超の銘柄ではバリュエーション倍率が圧縮され、分散型生産者では倍率拡大が見られる。