Oliestromen uit Perzische Golf stijgen, maar prijzen weerstaan zwaartekracht: de ontkoppeling van aanbod en vraag ontcijferd
Ruwe oliezendingen uit de Perzische Golf zijn hersteld tot pre-pandemiepieken, maar Brent-ruwolie blijft boven de $75 per vat handelen — een divergatie die in strijd is met de handboekmechanica van aanbod en vraag. De ontkoppeling wijst op structurele krapte in wereldwijde voorraden en een persistente geopolitieke risicopremie die fysieke stromen alleen niet kunnen wegnemen.
Markteffect & Mondiale Context
De herstel van de Midden-Oosterse olie-export is sneller verlopen dan de meeste analisten voorspelden, met Saoedi-Arabië, de VAE en Irak die gezamenlijk bijna 1.2 million bpd toevoegden sinds midden-2023. Toch blijven OECD-handelsvoorraden 4% onder het vijfjarengemiddelde, en blijft de termijncurve in backwardatie — een duidelijk signaal dat de markt schaarste prijs, niet overbodige aanbod.
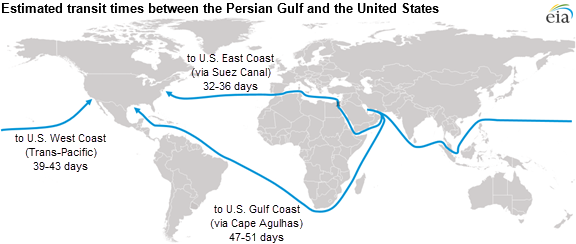
Drie krachten verklaren het paradox. Ten eerste hebben OPEC+-vrijwillige snijden van 2.2 million bpd tot en met Q1 2024 de effectieve aanbod onder de nominale capaciteit gehouden. Ten tweede heeft de niet-OPEC-aanbodgroei teleurgesteld: Amerikaanse schalie-discipline, Mexicaanse daling en Canadese uitvoerbeperkingen hebben compenserende vaten beperkt. Ten derde heeft de scheepvaartcrisis in de Rode Zee 10-14 dagen toegevoegd aan reizen naar Azië, waardoor effectief 15-20 million vaten in drijvende opslag vastzitten en de directe beschikbaarheid krapper wordt.
"De markt priceert niet de huidige productie; het priceert het marginale vat dat nodig is om voorraden op te bouwen tijdens het navigeren door een straat waar verzekeringspremies verdrievoudigd zijn. Totdat OECD-voorraden genormaliseerd zijn boven het vijfjarengemiddelde, zal backwardatie persisteren ongeacht de Golf-exportvolumes."
— Senior Energy Strategist, Global Commodities Research
Voor Europese raffinaderijen is de Urals-korting ten opzichte van Brent geslonken tot $3-4/bbl naarmate Russische stromen zich richten op India en China, wat de arbitrage-aanmoediging voor Mediterraanse runs vermindert. Ondertussen staan Aziatische kopers hogere vrachtkosten tegenover die de prijsvoordeel van Midden-Oosterse graden uitputten, wat regionale crack spreads ondersteunt maar downstream-marges onder druk zet in herstellende Midden-Oosterse petroleumexport.
Belangrijkste Conclusies
- Voorradenniveaus blijven krap