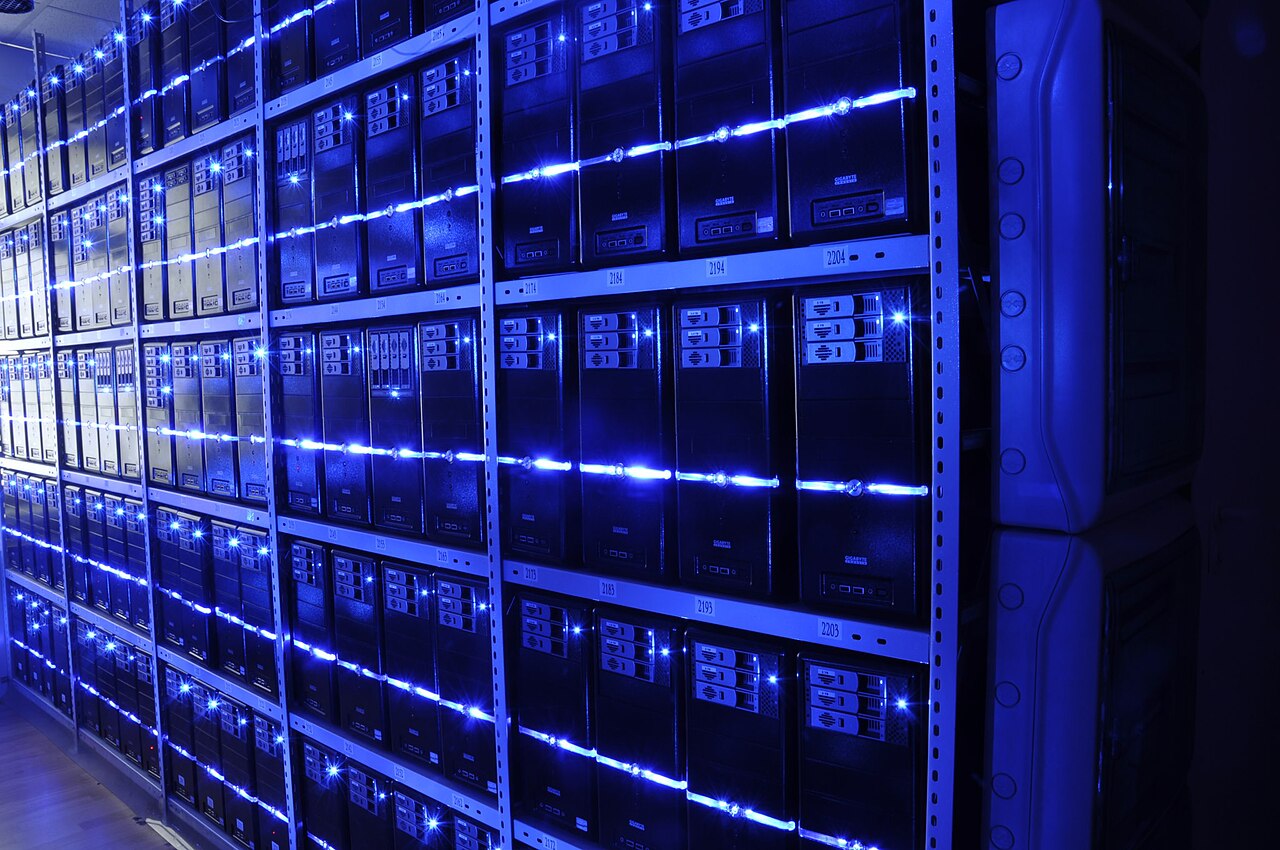
Natixis-strateg Herrero advarsel 26. oktober 2026: treg AI-infrastrukturutbygging kan skape varige tilbudsseit inflasjonspress, komplisere Norges Banks policyrate-normalisering. Tilbud-efterspørsel-gapet i beregningskapasitet risikerer å innbygge kostnadspress i halvleder- og energimarkeder, utfordrer disinflasjonsfortellingen.
AI-infrastrukturs flaskerhals: Markedsvirkning på halvledere og energisektoren
Kjerneargumentet handler om en strukturell ubalanse: hyperskalers etterspørsel etter AI-beregning akselererer raskere enn den fysiske infrastrukturen — fabrikasjonskapasitet, kraftproduksjon og datasenterbygging — kan skalere. Dette skaper en klassisk tilbudsbegrenset inflasjonskanal, men konsentrert i høye-multiplikator-sektorer. Halvleder-levertider har allerede utvidet seg bortover 12 måneder for avanserte noder, mens nettverkskøer for utiliteter i USA nå i snitt fire år.
I motsetning til etterspørsel-drevet inflasjon fra fiskalpolitiske stimulans, er denne tilbudsseit pressen mindre responsiv på rentehøyelser. Strammere pengepolitikk kan til og med forverre flaskerhalsen ved å øke kapitalkostnaden for de flerårige, investeringskrevende prosjektene som trengs for å utvide foundry-kapasitet og nettinfrastruktur. Overføringsmekanismen flyter fra AI-investeringens intensitet → halvleder-prissettingsmakt → utiliteters ratebase-vækst → bredere CPI-varighet.
"Når begrensningen er fysisk — silisium, stål, elektroner — taper pengepolitikk grepet. Sentralbanker kan ikke heve seg ut av en 3-års fab-byggesyklus eller en 5-års nettutbygging. Inflasjonsrisikoen her er strukturell, ikke syklisk."
Denne dynamikken skjærer også inn i suverene velstandsfonders posisjonering. Som Oljefondet kutter teknologi etter FN-varsel om KI-ulikhet fremhever, reduserer noen av verdens største kapitallagre samtidig teknologieksponering over ulikhetsbekymringer, potensielt reduserer eigenkapitalen tilgjengelig for å finansiere den utbygging Herrero identifiserer som kritisk.
For rentemarkeder er implikasjonen en høyere terminalrente og en brattere forventningsrente-kurve. Hvis AI-drevne produktivitetsgevinster forsinkes av infrastruktur-gap, skytes disinflasjonsgevinsten lenger ut i tid, og tvinger politikere til å holde restriktive stillinger lenger. Energiforvinningsaktiver og datasenter-REITs ligger i episentret av denne investeringssupercyklusen, med prissettingsmakt som skifter avgjørende til infrastruktureiere.
Nøkkelpunkter for makro-fokuserte investorer
- Overvåk halvleder-kapitalutstyrsordrer og foundry-utnyttelsesgrader som ledende indikatorer på om tilbudsbegrensninger avtar eller skjerper seg.
- Følg utiliteters nettverkskølengder og regulatoriske godkjenningsfrister for ny produksjonskapasitet — disse er de bindende begrensningene på AI-skala.
- Forvent at sentralbankretorikk i økende grad refererer til "tilbudsseit transformasjon" og "investeringgap" som begrunnelse for høyere-for-lengre policyrate-profiler.
- Sikre langvarig obligasjonseksponering med realeiendeler knyttet til kraftproduksjon, nettinfrastruktur og avansert pakkeringskapasitet.
Vanlige spørsmål
Hvorfor er treg AI-infrastrukturutbygging inflasjonsdrivende?
AI-beregningsefterspørsel vokser eksponensielt mens fysisk infrastruktur — fabriker, kraftverk, datasentre — skalerer lineært med flerårige ledetider. Denne strukturelle knappenheten gir prissettingsmakt til leverandører av halvledere, elektrisitet og kolokasjonsplass, som mater seg inn i KPI via høyere skytjenestekostnader, bedriftsprogramvarepriser og strømregninger.
Kan sentralbanker motvirke AI-drevet tilbudsseit inflasjon med rentehøyelser?
Rentehøyelser undertrykker primært etterspørsel; de kan ikke akselerere fysiske byggetidslinjer for fabriker eller strømledninger. Faktisk kan høyere finansieringskostnader forsinkje akkurat den investeringen som trengs for å løse flaskerhalsene, og skape en politikkfelle der restriktive renter forlenger den inflasjonsdrivende impulsen.