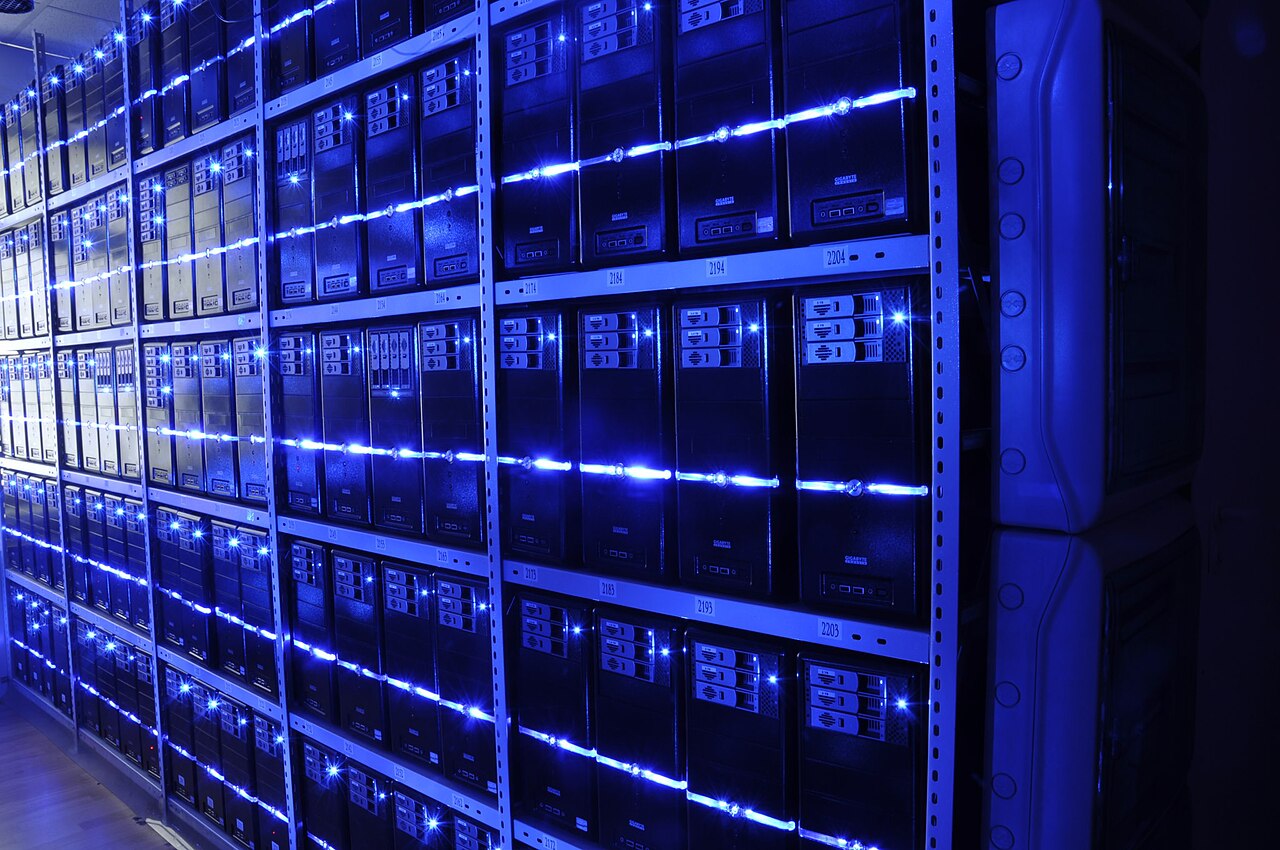
Natixis strateg Herrero varnade den 26 oktober 2026 att seg AI-infrastruktur kan skapa bestående kostnadspress som komplicerar Riksbankens policynormalisering. Bristen på beräkningskapacitet riskerar att förankra inflationsdrivande dynamik i halvledar- och energisektorn, vilket utmanar disinflationens narrative.
AI-infrastrukturens flaskhalsar: Effekt på halvledare och energibolag
Kärnargumentet bygger på en strukturell obalans: hyperskalers efterfrågan på AI-beräkning accelererar snabbare än den fysiska infrastrukturen – tillverkningskapacitet, elkraft och datacenterbyggande – kan skala. Detta skapar en klassisk utbudsrestriktion men koncentrerad till högmultiplikatorsektorer. Halvledarledtider har redan förlängts bortom 12 månader för avancerade noder, medan elnätsanslutningsköer i USA nu genomsnittligt är fyra år.
Till skillnad från efterfrågepull-inflation från fiskalstimulans är denna utbudssida press mindre känslig för ränt höjningar. Strängare penningpolitik kan till och med förvärra flaskhalsen genom att höja kapitalkostnaden för de fleråriga, kapintensiva projekt som behövs för att expandera foundry-kapacitet och nätinfrastruktur. Transmissionsmekanismen flyter från AI capex-intensitet → halvledarprissättningsmakt → elnätstillväxt → bestående KPI.
"När begränsningen är fysisk – kisel, stål, elektroner – förlorar penningpolitik sin grepp. Centralbanker kan inte höja räntan ur ett 3-årigt fabriksbyggande eller en 5-årig ledningsutbyggnad. Inflationsrisken här är strukturell, inte cyklick."
Denna dynamik skär också mot suveräna välfärdsfonder. Som Oljefondet minskar tech-exponering efter FN-varning om AI-olikhet belyser, minskar några av världens största kapitalpooler tech-exponering över oroligheter för ojämlikhet, vilket potentiellt minskar det egna kapital som finns tillgängligt för att finansiera den utbyggnad Herrero identifierar som kritisk.
För räntebärande marknader är implikationen en högre terminalränta och en brantare avkastningskurva. Om AI-drivna produktivitetsvinster försena av infrastrukturbrister, skjuts disinflationseffekten framåt i tiden, vilket tvingar policymakers att behålla restriktiva ställningar längre. Energiförnyelse-tillgångar och datacenter-REITs står i epicentrum för detta capex-supercykel, där prissättningsmakt skiftar avgörande till infrastrukturägare.
Viktiga slutsatser för makrofokuserade investerare
- Övervaka halvledar-kapitalutrustningsorder och foundry-utnyttjingsgrader som ledande indikatorer på om utbudsrestriktioner avtar eller skärpas.
- Beakta elnätsanslutningsköers längd och regulatoriska godkännandetider för ny produktionskapacitet – dessa är de bindande restriktionerna för AI-skala.
- Förvänta att centralbankretorik alltmer refererar till "utbudssida transformation" och "capex-klyftor" som motivering för högre-för-längre räntaprofiler.
- Hedgea långvarig obligationsexponering med reala tillgångar knutna till elkraft, elnät och avancerad förpackningskapacitet.
Vanliga frågor
Varför är långsam AI-infrastruktur uppoffert?
AI-beräkningsbehov växer exponentiellt medan fysisk infrastruktur – fabriker, kraftverk, datacenter – skalar linjärt med fleråriga ledtider. Denna strukturella brist ger prissättningsmakt till leverantörer av halvledare, el och kolokationsyta, som genomsläger till KPI via högre molnkostnader, företagsprogramvarupriser och elräkningar.
Kan Riksbanken motverka AI-drivet uppoffert med höjda räntor?
Räntehöjningar dämpar främst efterfråga; de kan inte accelerera fysiska byggtider för fabriker eller ledningsnät. Faktum är att högre finansieringskostnader kan fördröja det capex som behövs för att lösa flaskhalserna, vilket skapar en policyfälla där restriktiva räntor förlänger den inflationsdrivande impulsen.