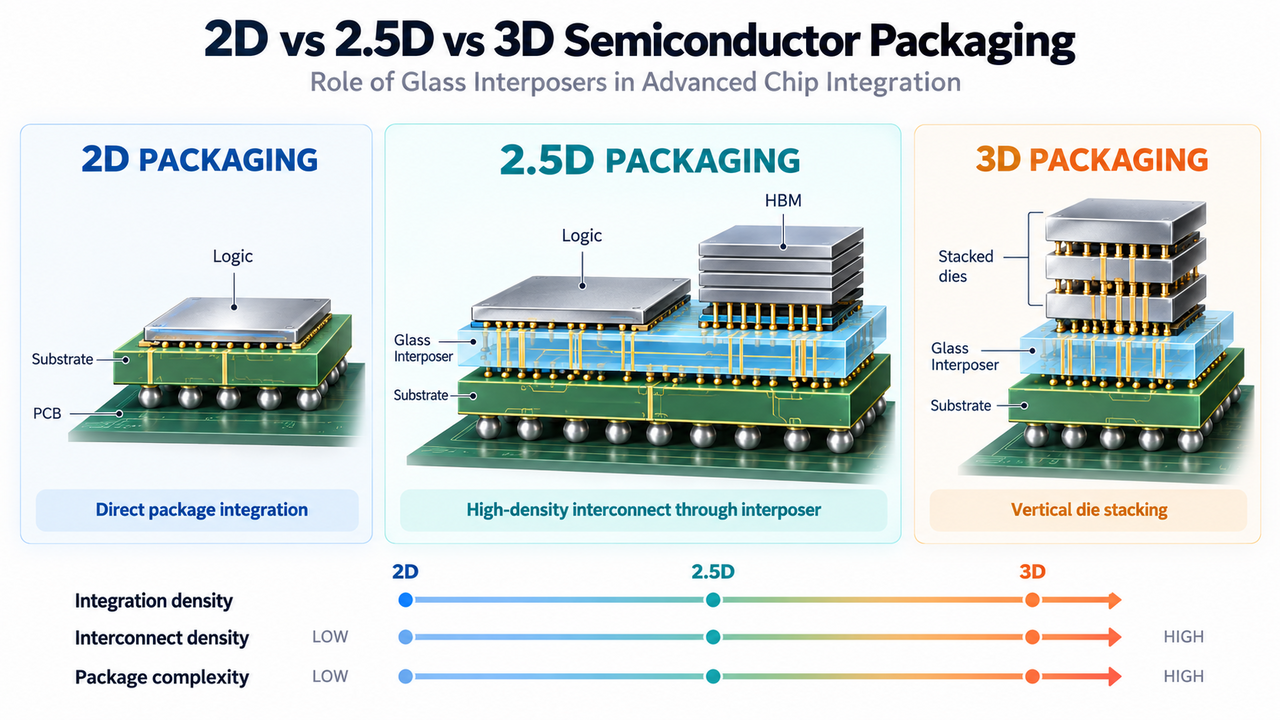
A SK Hynix divulgou lucro trimestral recorde em 28 de outubro de 2026, impulsionado por demanda explosiva por memória de IA que elevou margens operacionais a máximas históricas, sinalizando poder de precificação sustentado para memória de alta largura de banda e desencadeando reprecificação ampla do setor de semicondutores nos mercados acionários globais.
Impacto no Mercado e Contexto Global: Ciclo de Memória IA Reprecifica Setor
O resultado da gigante sul-coreana de memória reflete mudança estrutural na dinâmica de demanda por semicondutores. Memória de alta largura de banda (HBM) — crítica para aceleradores de IA — agora comanda precificação premium que compensa a ciclicidade tradicional do DRAM. Essa expansão de margem reverbera pela cadeia de suprimentos, beneficiando fabricantes de equipamentos como ASML e Tokyo Electron enquanto pressiona alocação de capacidade nas foundries da TSMC e Samsung Foundry.
A intensidade de capital aumenta em paralelo. A orientação de capex da SK Hynix implica investimento sustentado em empacotamento avançado e produção de HBM3E, espelhando estratégias de financiamento vistas em todo o ecossistema de semicondutores para IA. A recente captação de US$ 21 bi em bonds pela Broadcom para financiar aquisição de chips de IA evidencia como mercados de dívida financiam build-outs de infraestrutura de IA em escala.
"A trajetória de margens da SK Hynix confirma que a HBM se descolou dos ciclos de DRAM commodity. O mercado precifica um déficit estrutural plurianual onde o poder de precificação migra decisivamente para fornecedores de memória com rendimento avançado em empacotamento." — Analista Sênior de Semicondutores, Pesquisa de Ações Global
Fluxos de equity regionais refletem essa divergência. Pesados de semicondutores do Kospi coreano superaram índices asiáticos amplos, enquanto ações de chips nos EUA avançaram em momentum de simpatia. Nomes europeus de equipamentos para semicondutores ganharam com expectativas de demanda sustentada por ferramentas. A Broadcom levanta US$ 21 bi em bonds para chips de IA: crédito e Selic em foco valida ainda mais o apetite de crédito por emissores expostos à IA.
Principais Conclusões para Investidores em Semicondutores
- Monitore cronogramas de qualificação de HBM3E nos principais hyperscalers — visibilidade de receita estende-se 12-18 meses além das janelas tradicionais de booking de DRAM.
- Acompanhe taxas de utilização de capacidade de empacotamento avançado em provedores OSAT; alívio de gargalo aqui determina elasticidade de oferta de HBM até 2027.
- Espere escalada contínua de capex entre pares de memória enquanto Samsung e Micron aceleram roadmaps de HBM para defender market share.
- Proteja exposição cíclica a DRAM via fornecedores de equipamentos e materiais cuja receita correlaciona-se com investimento estrutural em IA em vez de ciclos de eletrônicos de consumo.
Perguntas Frequentes
SK Hynix manterá margens recordes até 2027?
Consenso de analistas projeta expansão de margens até 2026 à medida que mix de HBM migra para produtos de maior valor HBM3E e HBM4. Contudo, sustentabilidade das margens depende de melhorias de rendimento em empacotamento avançado e ritmo de adições de capacidade por concorrentes Samsung e Micron.
Como demanda por memória de IA afeta valuations de semicondutores?
Força em memória de IA cria read-across positivo para foundries de lógica, fabricantes de equipamentos e fornecedores de semicondutores de potência. Múltiplos de valuation para nomes de semicondutores expostos a IA re-rating de 15-20% acima de médias históricas, refletindo prêmio de crescimento estrutural sobre pares cíclicos.