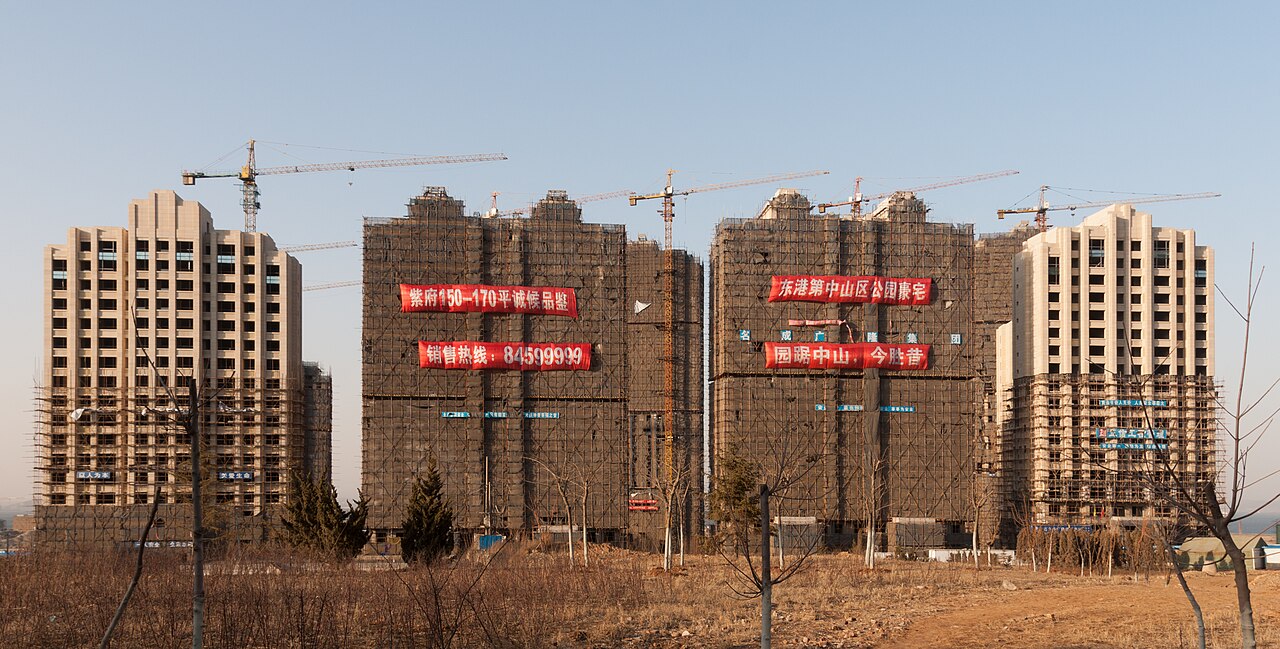
A Vista Land, incorporadora carro-chefe do bilionário Manuel Villar, reportou queda de 70% no lucro líquido do terceiro trimestre de 2026, com custos crescentes de materiais de construção e mão de obra superando o poder de precificação, sinalizando compressão de margem profunda no setor imobiliário filipino em meio a juros elevados.
Colapso de Margem da Vista Land: Canais de Transmissão de Custos do Setor Imobiliário Filipino
A contração de 70% nos lucros da Vista Land reflete um choque estrutural de custo-push reverberando pelo desenvolvimento residencial e de townships nas Filipinas. Preços do cimento subiram 18% no ano até aqui com inflação de carvão e logística, enquanto salários de mão de obra qualificada acompanham 12% acima dos níveis de 2023, com envio ao exterior drenando oferta doméstica. Diferente do ciclo 2018-2019, quando incorporadores repassavam custos aos compradores via altas de preço no pré-lançamento, tetos de acessibilidade atuais — limitados pela orientação de taxa de hipoteca do Bangko Sentral ng Pilipinas (BSP) perto de 7,5% — limitam capacidade de repasse.
Investidores de portfólio estrangeiro, que historicamente forneciam 35-40% da liquidez de ações imobiliárias filipinas, rotacionaram para incorporadores indonésios e vietnamitas oferecendo visibilidade de yield mais clara. O modelo de township da Vista Land, dependente de margens de subdivisão horizontal, enfrenta exposição desproporcional versus pares de condomínios verticais como Ayala Land e SM Prime, onde economias de densidade absorvem volatilidade de insumos mais eficientemente.
"O resultado da Vista Land é um canário para todo o complexo imobiliário filipino: quando inflação de custo de construção supera o teto de taxa de hipoteca definido por política do banco central, o modelo de pré-venda quebra. O setor precisa ou de afrouxamento do BSP ou de resposta de oferta de cimento — nenhum parece iminente."
A taxa de política do BSP em 6,5% permanece restritiva para setor intensivo em crédito. Precedente histórico de 2014-2015 mostra recuperação de lucros imobiliários defasou cortes de juros em 2-3 trimestres, enquanto incorporadores trabalhavam estoque de alto custo. Desvalorização de 4% do peso versus dólar desde janeiro inflaciona ainda mais custos de aço e maquinário importados, criando loop de feedback que pode pressionar fluxos de caixa de landbanking da Vista Land até 2027.
Principais Conclusões para Investidores em Ações Filipinas
- Monitorar atas do BSP por sinais de pivô — corte de 50pb reavaliaria múltiplos P/L do setor imobiliário em 15-20% baseado em elasticidade do ciclo de afrouxamento de 2019.
- Acompanhar trajetória de preços do cimento — utilização de capacidade da Holcim e Cemex Filipinas acima de 85% sugere alívio de oferta limitado no curto prazo.
- Esperar rotação setorial para incorporadores verticais com maiores buffers de estoque pré-vendido e menor sensibilidade de custo de construção por unidade.
- Hedge de exposição ao peso em posições imobiliárias — ampliação contínua de déficit em conta corrente correlaciona com beta de 0,6 aos retornos do índice imobiliário filipino.
Perguntas Frequentes
Queda de Lucro da Vista Land Vai Disparar Ciclo de Rebaixamento do Setor Imobiliário Filipino?
Consenso de analistas sugere rebaixamentos seletivos, não cortes generalizados. Incorporadores verticais com índices de pré-venda >70% e receitas diversificadas (aluguel de shoppings, escritórios, hotéis) mantêm perfis de crédito investment grade. Players de township horizontal enfrentam revisões de estimativas mais severas.
Como Transmissão de Política Monetária do BSP Afeta Margens de Incorporadores Filipinos?
Mudanças de taxa do BSP transmitem a margens de incorporadores por dois canais: acessibilidade de hipoteca (lado da demanda) e custos de financiamento de construção (lado da oferta). Com 60% de compradores usando financiamento bancário, afrouxamento de 100pb tipicamente eleva taxas de captação de pré-venda em 8-12% em dois trimestres, segundo dados de 2019-2020.