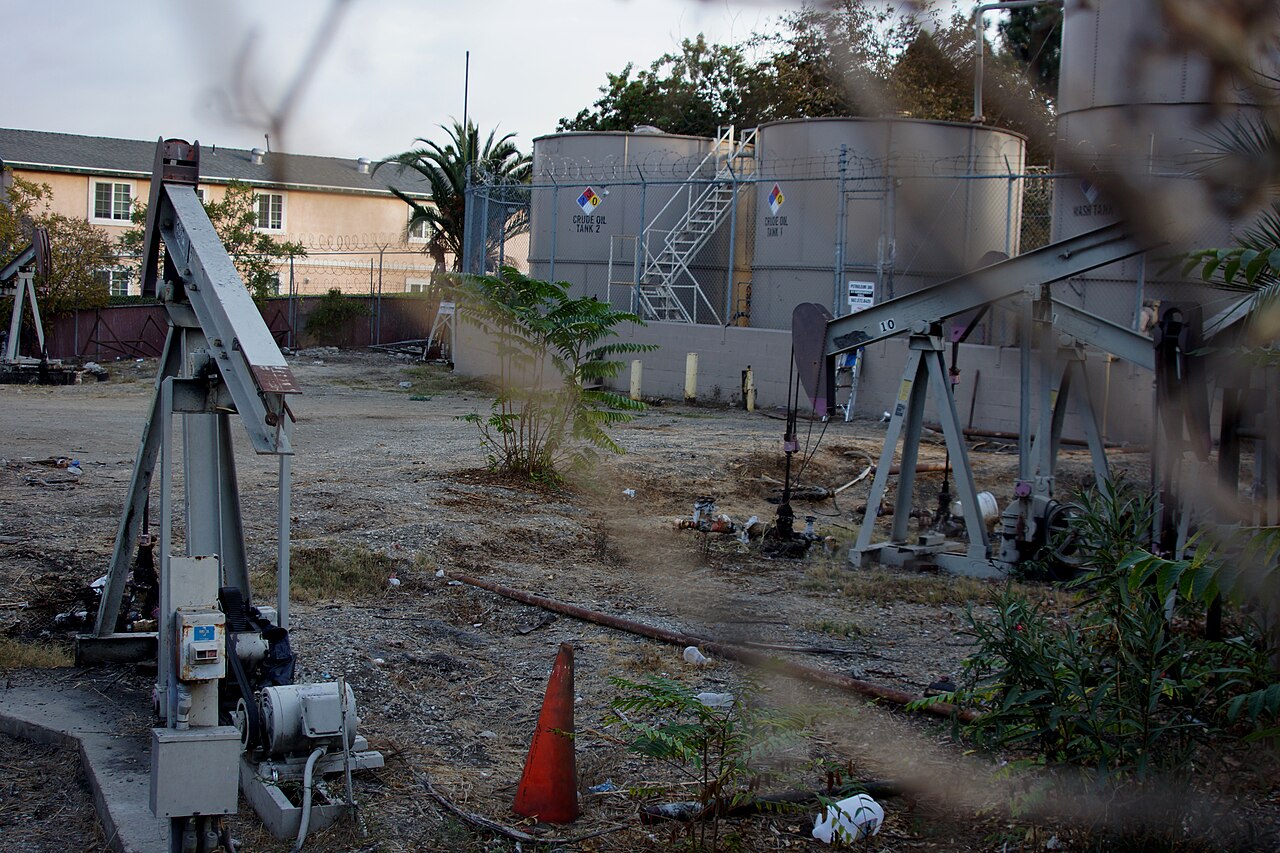
Oljepriser sköt upp den 24 oktober 2026 när eskalerande Mellanöstern-konflikter injicerade en ny geopolitisk riskpremie i Brent och WTI, samtidigt som ryska diesellastningar nådde amerikanska Gulfkust-terminaler och omformade raffinaderiekonomin samt testade sanktionsuppföljningen.
Marknadseffekt och globalt sammanhang
Sammanflödet av höjd Mellanöstern-konfliktrisk och sanktionsbelagda produktflöden skapar en strukturell dislokation över hela energikomplexet. Brent oljas terminkurva brantade in i backwardation när handlare prissatte leveransstörningsscenarier, medan US Gulf Coast ultra-låg svavel diesel (ULSD) krackspreadar komprimerades under vikten av diskonterade ryska fat som rensades genom opaka mellanhänder. Denna dubbla chock – uppåtryck på råolja flatpris, nedåtryck på produktkrackar – pressar raffinaderimarginaler precis när säsongsmässigt underhåll avslutas och vintervärmningens efterfråga närmar sig.
Den samtidiga ankomsten av Mellanöstern- leveransrädsla och ryska produktflöden skapar en sällsynt dubbel chock – en som lyfter riskpremien på råolja, den andra som komprimerar destillatkrackar – och tvingar raffinaderier att omkalibrera genomströmning i realtid.
— Senior energistrateg, stort varuhus
Makrokorrelationer förstärker signalen. Den geopolitiska riskpremie nu inbäddad i råoljeterminer matar direkt in i inflationsexpektationer, en dynamik som historiskt har gett centralbanker anledning att behålla restriktiva policyställningar – en transmissionskanal utforskad i nyligen analys av ECB:s räntehöjningar driver upp obligationernas avkastning och Riksbankens reporänta lyfter obligationer – Wigglesworth varnar för kreditrisk. Höjda energikostnader sicker in i KPIF, begränsar penningpolitisk avläsning och stödjer dollarn, vilket i sin tur pressar framväxande marknaders valutor och råvaruefterfrågan.
Fysisk marknadstränghet kvarstår trots den ryska dieselinflödet. OPEC+ reservkapacitet är begränsad, strategiska petroleumreserver ligger historiskt lågt och globala destillatlagrar sitter under femårsgenomsnittet. De ryska faten – sannolikt omfartade via tredjeländer för att dölja ursprung – ger marginal lättnad till USA:s destillatbalans men adresserar inte det strukturella råoljedeficitet som skulle uppstå vid en Hormuzsund-störning. Handlare använder alltmer Dubai-Oman-spreadar och Brent-Dubai EFS (Exchange of Futures for Swaps) som realtidsbarometrar för Mellanöstern-leveransångest.
Viktiga slutsatser för energihandlare
- Övervaka Brent-Dubai EFS och Dubai-Oman-spreadar för tidiga signaler på fysisk råoljeomdirigering bort från asiatiska köpare mot europeisk ersättnings efterfrågan.
- Beakta US Gulf Coast ULSD krackspreadar och RIN (Renewable Identification Number) priser för marginalkompressionssignal som kan utlösa raffinaderikörningsminskningar.
- Förvänta dig fortsatt dollarstyrka om energidriven inflation försenar Fed-avläsning, pressar EM-valutor och skapar cross-asset volatilitet.
- Hedge geopolitisk svansrisk via långdatade Brent call spreads snarare än direkt terminer för att begränsa bärakostnad i en contango-benägen långa ände.
Vanliga frågor och svar
Hur påverkar Mellanöstern-kriser spriden mellan Brent och WTI?
Eskalering i Mellanöstern har historiskt utvidgat Brent-WTI-spriden då Brent, den globala sjötransporterade benchmarken, prissätter in fraktförsäkringshöjningar och Suez/Hormuz-transitrisk, medan WTI förblir relativt isolerad genom inhemsk produktion och rörledsinfrastruktur.
Får rysk diesel komma in på USA-marknaden under nuvarande sanktioner?
Direkta importer av ryska petroleumprodukter är förbjuda under amerikanska sanktioner; dock kommer lastningar blandade eller omfartade via tredjeländer med ändrad dokumentation ofta in i amerikanska hamnar som icke-ryskt ursprung, vilket skapar uppföljningsutmaningar för OFAC och Tullen.