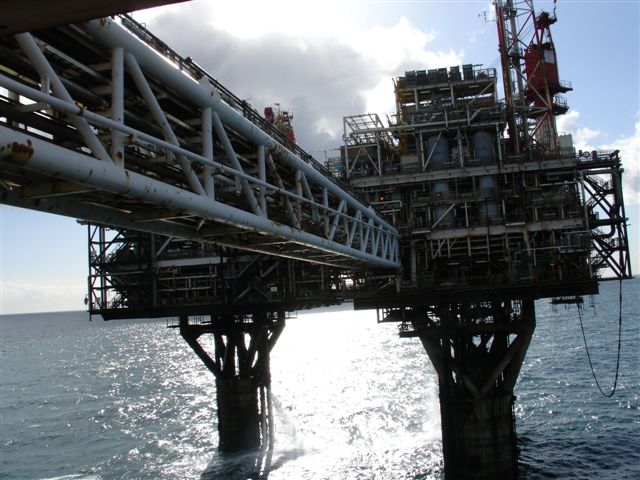
وافقت الحكومة البريطانية في 20 أكتوبر 2026 على حقل جاكداو للغاز التابع لشركة شل (Shell) قبالة سواحل اسكتلندا، ليكون أول مشروع استخراج في بحر الشمال منذ وقف التراخيص في 2024. يشير القرار إلى تحول في السياسة يعطي الأولوية لأمن الطاقة المحلي على جداول صافي الانبعاثات الصفرية، مما يرفع معنويات القطاع وسط توازنات الغاز الأوروبية الضيقة.
تأثير جاكداو على السوق: استثمارات بحر الشمال وأمن الغاز الأوروبي
إن الموافقة على جاكداو تنهي تجميداً استمر عامين على تراخيص بحر الشمال الجديدة، وهو توقف أدى إلى تبريد تخصيص رأس المال للمشاريع الاستكشافية وتسريع معدلات تراجع الحوض. يحتوي الحقل على ما يقدر بـ 300 مليار قدم مكعب من الغاز القابل للاستخراج — يكفي لتزويد حوالي 1.4 مليون منزل بريطاني سنوياً — ويرتبط بمركز شيرووتر (Shearwater)، مما يقلل فترات تطوير البنية التحتية. بالنسبة للمستثمرين، تقلل الموافقة أقساط المخاطر التنظيمية عبر الجرف القاري البريطاني، مما قد يفتح موارد طوارئ عالقة في مجموعات قريبة مثل فيكتوري (Victory) وكاتشر (Catcher).
تمتد التداعيات الكلية إلى ما وراء المملكة المتحدة. أنهى تخزين الغاز الأوروبي موسم الحقن عند 95% من السعة، لكن العجز الهيكلي يستمر بعد قطع خطوط الأنابيب الروسية. يضيف تشغيل جاكداو المتوقع في 2027 إمدادات محلية هامشية لكنها حاسمة نفسياً، مما يخفف الاعتماد على شحنات الغاز الطبيعي المسال الفورية المتقلبة. يكمل هذا الرد من جانب العرض تدمير الطلب من مكاسب الكفاءة الصناعية، مما يضيق علاوة مخاطر التسعير الشتوية للقارة. كما يضغط القرار على النرويج — أكبر مورد للغاز في أوروبا — للحفاظ على أحجام تصدير عالية رغم تحديات نضج حقولها الخاصة.
"جاكداو أقل علاقة بالحجم وأكثر علاقة بالإشارة. لقد أقرت المملكة المتحدة فعلياً بأن التراجع المُدار دون بديل يخلق فجوات أمنية لا يمكن لأي بناء للطاقة المتجددة سدها هذا العقد. توقع موجة من قرارات الاستثمار النهائية على المشاريع المؤجلة مثل روزبانك (Rosebank) وكامبو (Cambo) خلال 18 شهراً."
تفاعلت أسواق رأس المال بحذر. تداولت أسهم شل (Shell) بشكل ثابت، مما يعكس أن جاكداو كان مُسعّراً إلى حد كبير بعد الاستشارات. ومع ذلك، تفوقت شركات الاستكشاف متوسطة الحجم ذات التعرض لبحر الشمال — هاربور إنرجي (Harbour Energy)، سيريكا (Serica)، إيثاكا (Ithaca) — على مؤشر فوتسي 350 للنفط والغاز بنسبة 2-3%، مما يشير إلى أن السوق يعيد تسعير احتمالية جولات ترخيص إضافية. ضاقت فروق الائتمان على منتجي بحر الشمال بمقدار 15-20 نقطة أساس، وهو انخفاض ملموس في مخاطر التنظيم المُدرَكة.
قنوات الانتقال إلى الدخل الثابت غير مباشرة لكنها قابلة للقياس. يقلل انخفاض تقلب أسعار الغاز الأوروبية من مخاطر الارتفاع في توقعات تضخم منطقة اليورو، مما يدعم توقعات خفض أسعار الفائدة من البنك المركزي الأوروبي. تعكس هذه الديناميكية الأنماط التي شوهدت عندما ارتفعت سندات الخزانة الأمريكية مع هبوط أسعار النفط، مما يوضح كيف تنتقل صدمات إمدادات الطاقة عبر فئات الأصول عبر توقعات التضخم. وبالمثل، تميل عائدات السندات عبر العملات الرئيسية إلى التوسع عندما تلين مكونات مؤشر أسعار المستهلك المدفوعة بالطاقة.
نقاط رئيسية لمستثمري البنية التحتية للطاقة
- راقب وتيرة ترخيص هيئة تحول بحر الشمال البريطانية (North Sea Transition Authority) لإشارات حول روزبانك (Rosebank)، كامبو (Cambo)، ومشاريع ضخمة مؤجلة أخرى.
- تابع منحنيات الغاز الآجلة الأوروبية (TTF) لتخفيف التخلف الهيكلي مع دخول أحجام جاكداو في حزم الإمداد بعد 2027.
- توقع تسارع عمليات الاندماج والاستحواذ بين الشركات المستقلة ذات التركيز البريطاني مع تحسن اقتصاديات حجز الاحتياطيات بفضل الوضوح التنظيمي.
- حوط مخاطر انعكاس التنظيم عبر تنويع التعرض لأصول بحر الشمال النرويجية والهولندية ذات الأطر المالية المستقرة.
الأسئلة الشائعة
هل سيخفض جاكداو فواتير طاقة الأسر البريطانية جوهرياً؟
يمثل إنتاج جاكداو حوالي 5% من الطلب الحالي على الغاز في المملكة المتحدة — ذو مغزى لتنوع الإمداد لكنه غير كافٍ لتحريك أسعار الجملة بشكل كبير. تُحرك الفواتير أكثر منافسة الغاز الطبيعي المسال العالمية وتكاليف الكربون أكثر من الإنتاج المحلي الهامشي.
هل تقوض هذه الموافقة التزامات المملكة المتحدة بصافي الانبعاثات الصفرية 2050؟
تجادل الحكومة بأن جاكداو يتماشى مع صافي الانبعاثات الصفرية من خلال استبدال واردات الغاز الطبيعي المسال الأعلى انبعاثات وتوفير استقرار الشبكة للطاقة المتجددة. يرى النقاد أنه يثبت البنية التحتية الأحفورية. يسمح تقييم لجنة تغير المناخ لعام 2025 بكميات محدودة من الغاز الجديد مع التقاط الكربون، وهو شرط لم يُربط بعد بجاكداو.