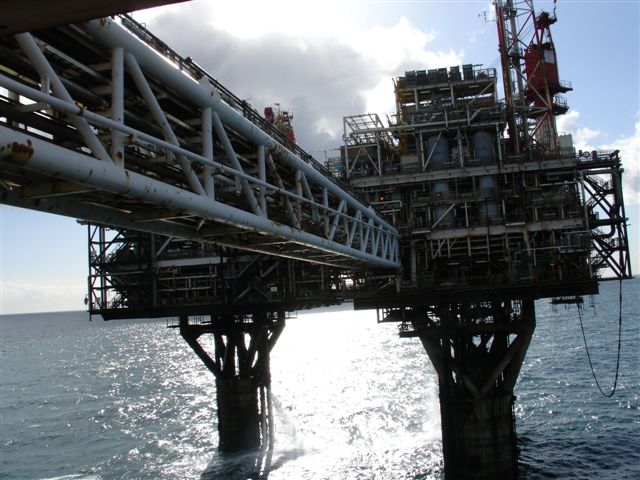
英国政府は2026年10月20日、スコットランド沖のシェル「ジャッコー」ガス田を承認し、2024年のモラトリアム以来初となる北海新規採掘プロジェクトを許可した。この決定は、ネットゼロ目標よりも国内エネルギー安全保障を優先する政策転換を示し、タイトな欧州ガス需給の中でセクター心理を押し上げた。
ジャッコー市場インパクト: 北海投資と欧州ガス安全保障
ジャッコーの承認は、北海新規ライセンスの2年間凍結を終了させた。この一時停止はアップストリーム資本配分を冷やし、盆地の生産減少率を加速させていた。同ガス田の埋蔵量は約3000億立方フィート(約85億立方メートル)と推定され、年間約140万世帯分の英国家庭に供給可能だ。シアウォーターハブ経由で接続されるため、インフラ導入のリードタイムを最小限に抑えられる。投資家にとって、この承認は英国大陸棚全体の規制リスクプレミアムを低減し、ビクトリーやキャッチャーなど近隣クラスターの埋蔵資源開発を促す可能性がある。
マクロ的影響は英国にとどまらない。欧州ガス貯蔵は注入シーズン末に95%容量まで達したが、ロシア管ガス停止後、構造的不足は持続している。ジャッコーの2027年稼働開始は、限定的ながら心理的に重要な自国産供給を追加し、変動の大きいLNGスポット貨物への依存を緩和する。この供給サイド対応は、産業効率化による需要減少を補完し、大陸の冬季価格リスクプレミアムを縮小させる。また、欧州最大のガス供給国ノルウェーに対し、自国油田の成熟化課題があるにもかかわらず、高水準輸出量を維持する圧力をかけることになる。
「ジャッコーはボリュームよりもシグナリングが重要だ。英国は実質的に、代替なき管理された生産減少が、今後10年間で再生可能エネルギー建設では埋められない安全保障ギャップを生むことを認めた。18ヶ月以内にローズバンクやカーボなど、延期されていたメガプロジェクトの最終投資決定(FID)が相次ぐだろう」
資本市場の反応は慎重だった。シェル株は横ばいで推移し、ジャッコーはコンサルテーション後に概ね織り込み済みだったことを反映している。しかし、北海露出を持つミッドキャップ探鉱企業——ハーバー・エナジー、セリカ、イサカ——はFTSE 350石油・ガス指数を2-3%アウトパフォームし、市場が更なるライセンスラウンドの確率を再評価していることを示唆している。北海生産企業のクレジットスプレッドは15-20ベーシスポイント縮小し、認識されている規制リスクの実質的低下を示した。
債券市場への伝達経路は間接的だが測定可能だ。欧州ガス価格ボラティリティの低下は、ユーロ圏インフレ予測への上振れリスクを減らし、ECB利下げ期待を支える。この動態は、原油価格下落で米国債が上昇し利回りが低下したパターンと類似しており、エネルギー供給ショックがインフレ期待を通じて資産クラス間へ波及する様子を示している。同様に、主要通貨建て債券利回りは、エネルギー起因のCPI構成要素が軟化すると減圧する傾向がある。
エネルギーインフラ投資家向け重要ポイント
- 監視 英国北海移行庁(NSTA)のライセンスペースで、ローズバンク、カーボなど延期メガプロジェクトのシグナルを確認
- 注視 欧州TTFガス先物曲線で、ジャッコー生産量が2027年以降サプライスタックに入るにつれ構造的バックワーデーション緩和を確認
- 期待 規制明確化で埋蔵量計上エコノミクスが改善し、英国特化インディペンデント間のM&A加速
- ヘッジ 安定した財政枠組みを持つノルウェー・オランダ北海資産への分散エクスポージャーで、規制反転リスクをヘッジ
よくある質問
ジャッコーは英国家庭のエネルギー料金を実質的に下げるか?
ジャッコーの生産量は現在の英国ガス需要の約5%に相当し、供給多様化には意義があるが、卸売価格を大きく動かすには不十分だ。料金は、限界的な国内生産よりも、グローバルなLNG競争とカーボンコストにより強く影響される。
この承認は英国ネットゼロ2050公約を損なうか?
政府は、ジャッコーがより高排出のLNG輸入を置き換え、再生可能エネルギーのグリッド安定性を提供することでネットゼロと整合すると主張する。批判派は化石燃料インフラを固定化すると反論する。気候変動委員会(CCC)の2025年評価は、炭素回収を条件に限定的な新規ガスを容認しているが、ジャッコーには現時点でその条件は付いていない。