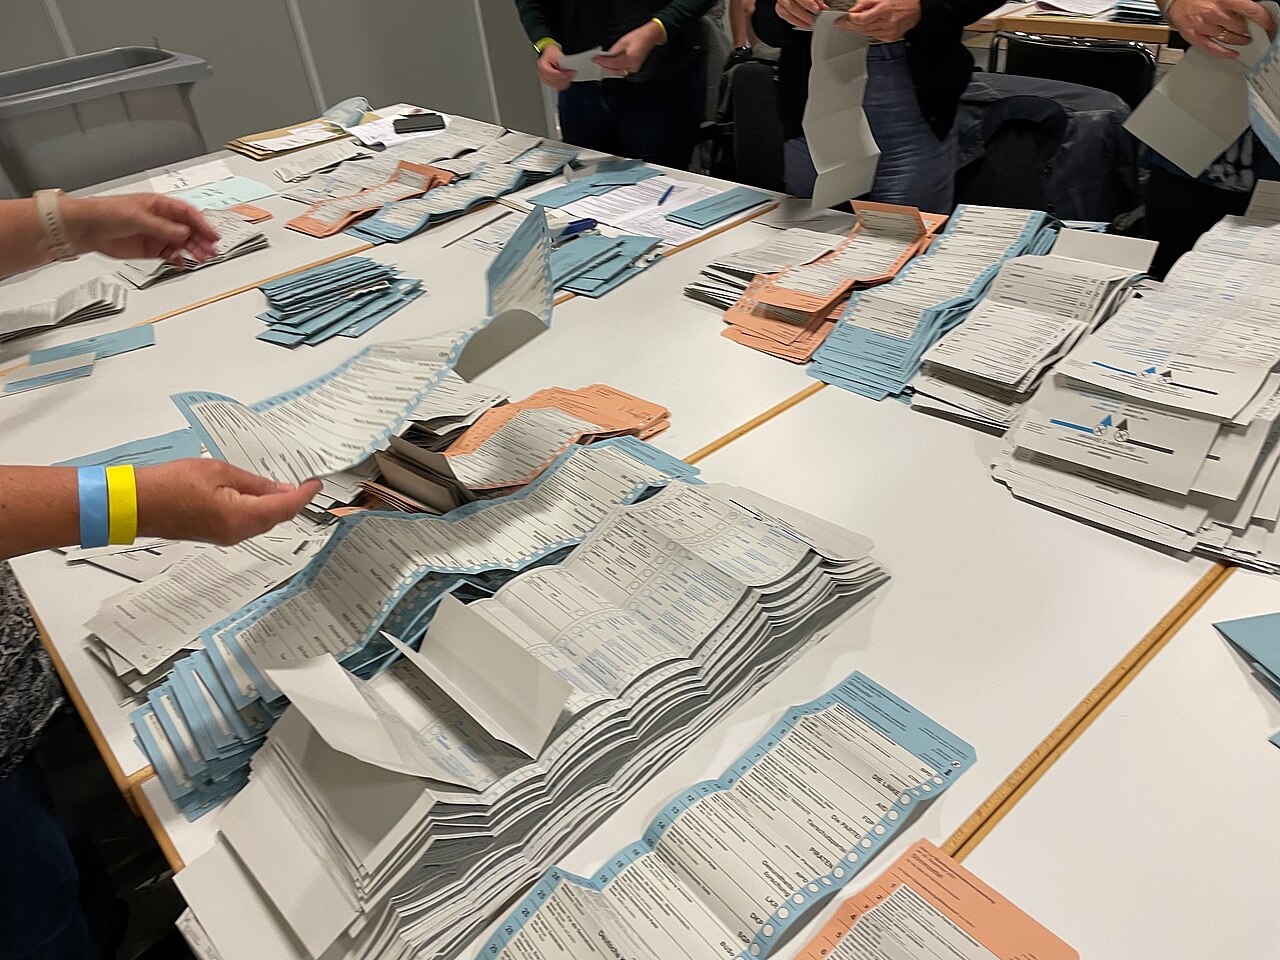
Die Linke gewinnt in Berlin, die AfD in Sachsen-Anhalt – Ex-CDU-Chefin Annegret Kramp-Karrenbauer warnt vor grundlegenden Veränderungen unter beiden Parteien. Die gegensätzlichen Ergebnisse verdeutlichen die bröckelnde Wählerbindung in Europas größter Volkswirtschaft.
Deutschlands zersplitterte Landesergebnisse verstärken Koalitionsunsicherheit, während die Ampelkoalition im Bund bereits Haushaltskonsolidierung und industrielle Wettbewerbsfähigkeit managen muss. Historisch weiteten AfD-Durchbrüche auf Landesebene den Bund-BTP-Spread aus, da Anleger politische Unberechenbarkeit einpreisten, während Linke-Regierungsbeteiligungen Fragen zu Enteignungsrisiko und Unternehmensbesteuerung aufwarfen. Der Zinsdifferenz des Euro zum Dollar reagiert sensibel auf Bundesratsverschiebungen, die Strukturreformen blockieren oder beschleunigen können. Portfoliomanager überprüfen Duration-Engagements in deutschen Staatsanleihen und justieren DAX-Sektorgewichtungen, besonders bei energieintensiver Industrie und Wohnimmobilien, wo regulatorischer Überhang am größten ist.
Der Markt preist keinen Regimewechsel, sondern eine breitere Streuung möglicher Politikpfade; diese Asymmetrie hält die Volatilität bei deutschen Risikoanlagen hoch.
Kreditstrategen erwarten, dass Sub-Sovereign-Emissionen aus Berlin und Magdeburg bei kommenden Auktionen Aufschläge verlangen dürften, während das Transmissionsschutzinstrument der EZB als Rückversicherung fungiert und Tail-Risk-Prämien deckelt. Eine Sektorenrotation hin zu defensiven Inlandswerten – Versorger, Gesundheitswesen, Telekommunikation – hat im frühen Handel an Dynamik gewonnen, was eine Flucht in regulatorische Sichtbarkeit angesichts komplexer Koalitionsarithmetik widerspiegelt.
Marktwirkung und drei Übertragungskanäle
Politische Fragmentierung wirkt über drei Hauptkanäle: Neubewertung souveräner Risiken durch Verschiebungen der Bund-Asymptote, Ausweitung der Aktienrisikoprämie für inländisch exponierte Mid-Caps und Euro-Kreuzvolatilität, da sich Koalitionsverhandlungen hinziehen. Der AfD-Sieg in Sachsen-Anhalt erschwert die Bund-Länder-Koordination bei der Finanzierung der Energiewende und belastet Green-Bond-Spreads. Gleichzeitig belebt linker Einfluss auf Berlins Wohnungsbestand die Mietendeckel-Debatte und drückt die Bewertungen von Vonovia und Deutsche Wohnen. Ausländische Portfolioflüsse in deutsche Aktien haben sich seit der Bundestagswahl 2021 verlangsamt; diese Ergebnisse riskieren, die Untergewichtungstendenz zu verlängern.
Kernimplikationen für Portfoliomanager
- Beobachten: Bund-BTP-Spread-Verlauf und Bid-to-Cover-Quoten bei 10-jährigen Bund-Auktionen auf Anzeichen souveräner Aufschlagspreisung.
- Erwarten: Erhöhte implizite Volatilität bei DAX-Indexoptionen während der Koalitionsverhandlungsfenster in beiden Ländern.
- Prüfen: Bilanzsensitivität von Wohn-REITs gegenüber potenzieller Verschärfung der Berliner Mietregulierung unter Linker Beteiligung.
- Evaluieren: Übergewichtung exportorientierter Large-Caps mit minimaler inländischer Regulierungsexposition als Absicherung gegen Koalitionsstillstand.
Häufige Fragen institutioneller Anleger
Wie wirken sich Landtagswahlen auf Bundespolitik und Finanzmärkte aus?
Landesergebnisse bestimmen die Bundesratsmehrheit, die Gesetze zu Finanzen, Steuern und Energiepolitik zustimmen muss. Starke AfD- oder Linke-Ergebnisse schränken bundesweite Koalitionsoptionen ein und verstärken politische Unsicherheit, was Risikoprämienanpassungen bei deutschen Staatsanleihen, Aktien und dem Euro auslöst.
Welche historischen Parallelen gibt es für AfD-Wahlerfolge und Bund-Renditen?
Frühere AfD-Durchbrüche in Thüringen (2019) und Sachsen (2019) fielen mit einer Kompression der Bund-Renditen um 8 bis 12 Basispunkte gegenüber Swaps zusammen, da Anleger Sicherheit suchten, während Peripherie-Spreads sich ausweiteten. Die Stärke hängt von der gleichzeitigen EZB-Politik und dem globalen Risikoappetit ab.