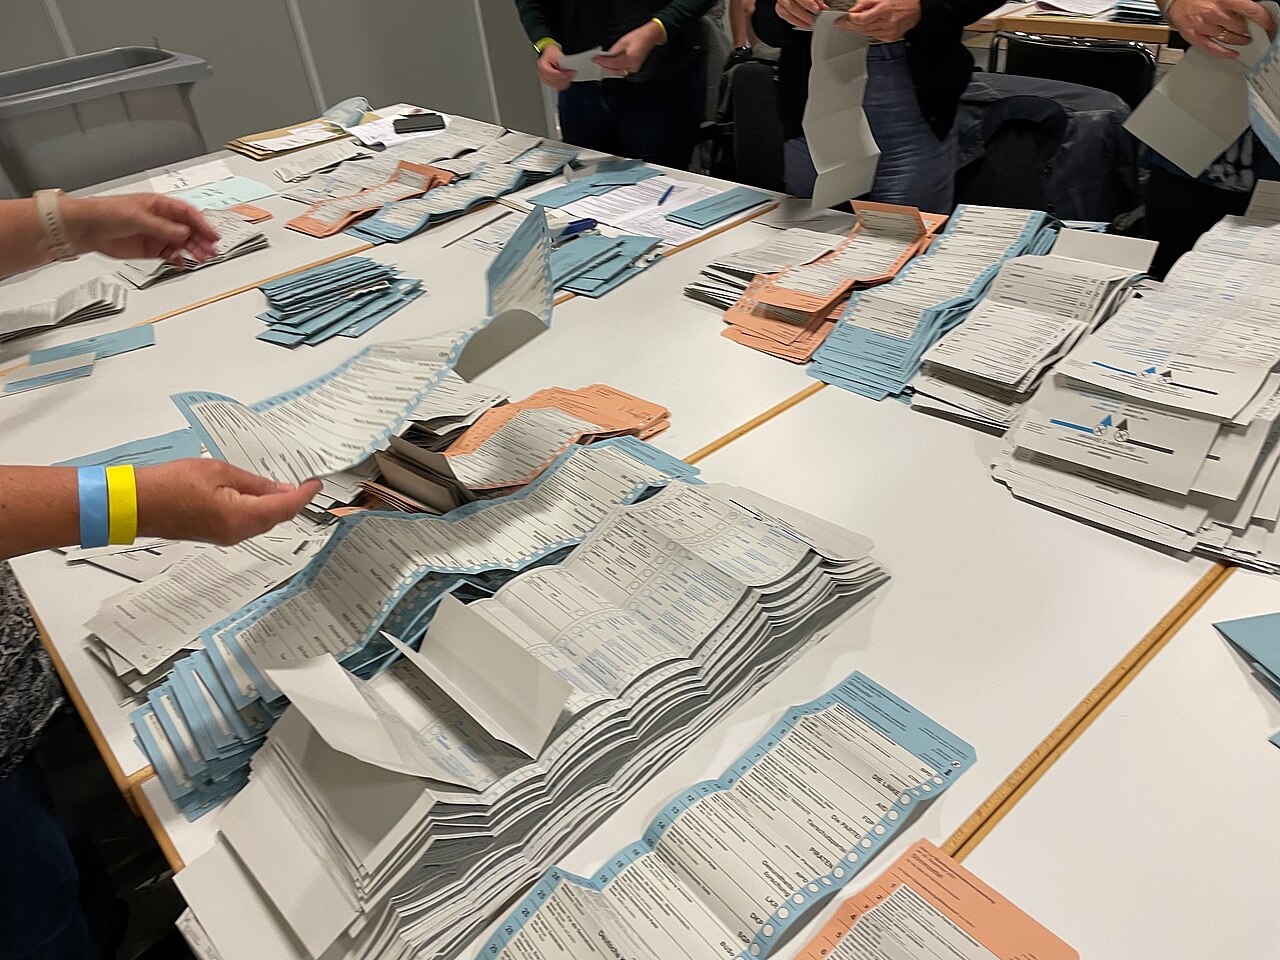
左派党がベルリンで、ドイツのための選択肢(AfD)がザクセン・アンハルト州でそれぞれ勝利し、元キリスト教民主同盟(CDU)党首アンネグレート・クランプ=カレンバウアー氏が「いずれの党が統治しても国民生活は根本から変わる」と警告した。二つの結果は、欧州最大経済圏における有権者の支持基盤が断片化していることを浮き彫りにした。
ドイツの断片化した州レベルの判断は、信号連立政権が財政再建と産業競争力の課題に直面する時期に、連立不透明感を増幅させている。歴史的に、州レベルでのAfD躍進はブント・BTPスプレッドを拡大させてきた。投資家が政策の予測不能性を織り込むためだ。一方、左派党が行政に参画すれば接収リスクや法人税軌道への懸念が生じる。ドル円の金利差はブンデスラート構成の変化に敏感で、構造改革の停滞や加速をもたらす可能性がある。ポートフォリオ・マネージャーはドイツ国債のデュレーション・エクスポージャーを見直し、規制オーバーハングが最も顕著なエネルギー集約型工業と住宅不動産を中心にDAXセクター・ウェイトの再調整を進めている。
市場はレジーム・チェンジを織り込んでいるのではなく、政策帰結の分布拡大を織り込んでいる。その非対称性がドイツ・リスク資産全体のボラティリティを買い支えている。
クレジット戦略家は、ベルリンとマクデブルクからの準主権発行体案件が今後の入札で譲歩要求に直面する可能性を指摘する。欧州中央銀行(ECB)の伝達保護手段(TPI)がバックストップとして機能し、テールリスク・プレミアムに上限を設けている。内需ディフェンシブ——公益、ヘルスケア、通信——へのセクター・ローテーションが早期取引で加速しており、連立算術の複雑さの中で規制の見通しが立つ銘柄へのフライト・トゥ・クオリティを反映している。
市場インパクトと伝達チャネル
政治的断片化は三つの主要チャネルを通じて伝播する。ブント漸近線シフトによるソブリン・リスクの再評価、内需比率の高いミッドキャップの株式リスク・プレミアム拡大、連立協議長期化に伴うユーロクロス・ボラティリティだ。AfDのザクセン・アンハルト勝利は、エネルギー転換資金における連邦・州協調を複雑化させ、グリーンボンド・スプレッドを圧迫する。同時に、左派党がベルリンの住宅ポートフォリオで影響力を持つことで家賃上限議論が再燃し、ヴォノヴィアとドイチェ・ヴォーネンのバリュエーションを押し下げている。外国ポートフォリオ・フローは2021年連邦選挙以降、ドイツ株への流入が鈍化しており、今回の結果はアンダーウェイト・バイアスを長期化させるリスクがある。
投資家向けキーポイント
- 監視: ブント・BTPスプレッドの軌道と10年物ブント入札の応募倍率で、ソブリン譲歩価格設定の兆候を確認。
- 予想: 両州の連立交渉ウィンドウを通じて、DAX指数オプションのインプライド・ボラティリティが高止まり。
- 評価: 左派党参画下でのベルリン家賃規制強化に対する住宅REITバランスシート感応度を精査。
- 検討: 国内規制エクスポージャーが最小限の輸出志向大型株へのオーバーウェイトを、連立膠着へのヘッジとして構築。
よくある質問
ドイツ州議会選挙は連邦政策と金融市場にどう影響するか
州議選結果はブンデスラート構成を決定し、財政・税制・エネルギー政策に関わる法案の承認権を握る。AfDや左派党の躍進は連邦連立の選択肢を狭め、政策不確実性を増幅させ、ドイツ国債・株式・ユーロ全体でリスク・プレミアム調整を促す。
AfD躍進がブント利回りに与えた過去の前例は
2019年のテューリンゲン州とザクセン州でのAfD躍進時、投資家の安全資産志向でブント利回りがスワップ比で8〜12ベーシス・ポイント圧縮し、周辺国スプレッドが拡大した。影響度合いは同時期のECB政策スタンスとグローバル・リスク選好に依存する。