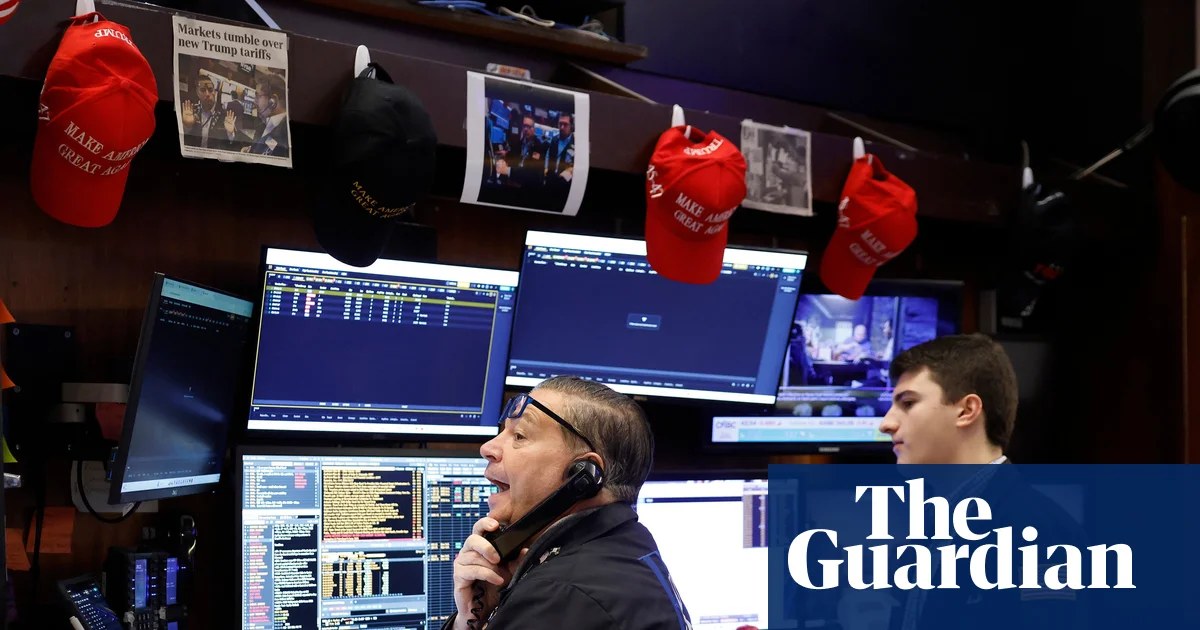
El Nasdaq Composite se desplomó hasta un 5% el jueves, encaminándose a su peor sesión desde abril de 2025 y confirmando una corrección de más del 10% desde sus máximos recientes, después de que las victorias demócratas en las elecciones de medio mandato provocaran una violenta revalorización de las acciones de infraestructura de IA ante la expectativa de restricciones regulatorias a la expansión de los centros de datos.
Puntos Clave
- El Nasdaq entra en corrección (>10% desde máximos) con su peor día en 18 meses; cae ~5% el jueves.
- Las victorias demócratas en medio mandato (gobernaciones, Senado) disparan el temor a ofensiva en permisos de centros de datos y regulación de IA.
- Hardware de semiconductores/almacenamiento lidera caídas: SanDisk -19%, Western Digital -16,5%, Nvidia -6,7%.
- El VIX salta un 40% al máximo desde el inicio de la guerra de Irán, señalando cobertura por pánico, no rotación ordenada.
- Analistas enmarcan el giro como 'de la promesa de la IA al precio de la IA'; capex de hiperescaladores y agenda legislativa, claves a vigilar.
Resumen Ejecutivo de Inteligencia
Los resultados de medio mandato reescriben el cálculo regulatorio para la infraestructura de IA
El rally de alivio del miércoles —la mayor ganancia diaria en meses— se evaporó mientras los inversores digerían las implicaciones de las victorias demócratas en gobernaciones y el control del Senado. Los analistas destacaron la expectativa de que los gobernadores demócratas frenarán el despliegue de nuevos centros de datos, mientras que los votantes rechazaron proyectos de centros de datos en consultas locales a través de múltiples estados. El giro político introduce una nueva capa de riesgo de ejecución para la construcción a hiperescala que ha sustentado la demanda de semiconductores.
"No hay forma de endulzar que los demócratas tomen el control, especialmente del Senado, vaya a crear obstáculos importantes para la legislación de IA y tecnología en el Beltway durante los próximos dos años", afirmó Dan Ives, analista tecnológico. El foco del mercado se ha desplazado abruptamente de las trayectorias de ingresos de IA en la cuenta de resultados a los costes de fricción regulatoria de la adquisición de energía, los derechos de agua y las aprobaciones de zonificación.
Este endurecimiento regulatorio se enmarca en la ofensiva legislativa que ya se perfila en Washington, donde El Congreso azul arremete contra los barones tecnológicos: investigaciones y moratorias a centros de datos tras las elecciones de medio mandato.
El hardware de semiconductores soporta el grueso de la capitulación
Los chips y el hardware de almacenamiento lideraron la debacle, con SanDisk desplomándose un 19% y Western Digital cayendo un 16,5%, reflejando su exposición directa a la demanda de almacenamiento en centros de datos. Nvidia, el referente de la computación de IA, cedió un 6,7% liderando las caídas del Dow Jones, mientras Goldman Sachs se dejó un 5,7% por temores de contagio en la intermediación financiera. El Dow Jones Industrial Average perdió más de 1.500 puntos (2,8%) hasta 51.868; el S&P 500 retrocedió un 3,7%.
Neil Wilson, estratega de inversiones en Saxo UK, describió un "evento de capitulación total" en valores tecnológicos. "El temor es un desenrollo total del momentum mientras los demócratas marcan la frontera y vetan la construcción de centros de datos… esto parece totalmente exagerado pero la naturaleza de 'vender todo' en este mercado significa que necesitamos buscar algo de estabilidad primero", señaló Wilson.
Las métricas de volatilidad señalan cobertura por pánico, no rotación ordenada
El índice de volatilidad Cboe (VIX) se disparó un 40% hasta su nivel más alto desde las primeras semanas de la guerra de Irán, confirmando un pico en la cobertura impulsada por el miedo más que en una rebalanceo medido de carteras. La velocidad de la reversión —del optimismo récord del miércoles a la confirmación de la corrección el jueves— subraya la fragilidad del posicionamiento impulsado por el momentum en las mega-cap tecnológicas.
Los mercados europeos no lograron desacoplarse: el FTSE 100 cerró con un descenso del 0,4% en 10.782,66 puntos tras desvanecerse un rally inicial. La huella global de los hiperescaladores estadounidenses significa que los vientos regulatorios en contra en Virginia o Texas se transmiten instantáneamente a las cadenas de suministro de semiconductores europeas y a los productores de memoria asiáticos.
El miércoles, la reacción inicial del mercado había sido diametralmente opuesta, con La victoria demócrata en el Congreso impulsa una subida global, las rentabilidades caen al descontar contención fiscal, un escenario que ahora queda descartado por la repricing del riesgo regulatorio.
De la 'promesa de la IA' al 'precio de la IA': cambio de régimen de valoración
"El mercado está pasando de la promesa de la IA al precio de la IA", dijo Ted Parkhill, fundador y CEO de Incline Investment Management. "No hay duda de que la IA va a ser transformadora para el mundo a largo plazo. Pero eso no significa que cada acción relacionada con la IA esté actualmente valorada apropiadamente. Va a haber mucha agitación."
La revalorización obliga a una reevaluación fundamental de la intensidad del capex frente a la monetización a corto plazo. Los hiperescaladores (Microsoft, Amazon, Meta, Google) han guiado un gasto de capital sostenidamente elevado; cualquier retraso legislativo o en permisos comprime los plazos de rentabilidad y eleva la tasa de corte para clústeres de GPU incrementales.
Perspectivas: calendario legislativo y guía de capex en el foco
Los catalizadores inmediatos incluyen la redacción de legislación específica sobre IA/centros de datos en el nuevo Congreso, las decisiones de permisos a nivel estatal en los corredores primarios de centros de datos (Virginia del Norte, Texas, Arizona), y el próximo ciclo de resultados de los hiperescaladores para señales de revisión del capex. La estructura a plazo del VIX indicará si la volatilidad se normaliza o incrusta una prima de riesgo más alta. La afirmación de Trump en Truth Social de "91 máximos históricos en menos de dos años" resalta la batalla narrativa política sobre el rendimiento del mercado que acompañará a los debates de política.