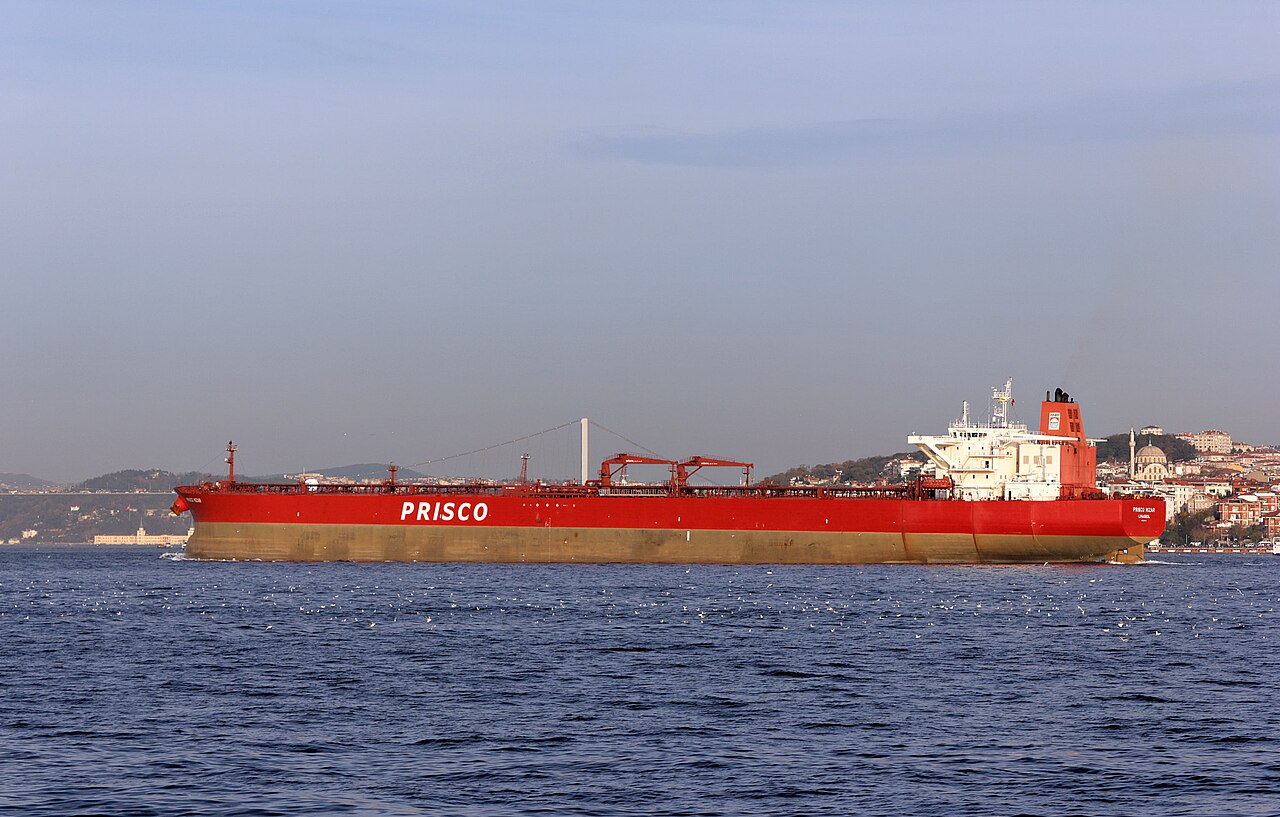
Estrecho de Ormuz: ataques a tanqueros triplican fletes y tensionan crudo
Operadores navieros mantienen el tránsito por el Estrecho de Ormuz pese a la escalada de ataques a tanqueros que ha triplicado los fletes, inyectando una fuerte prima de riesgo geopolítica en las cadenas de suministro petrolero global y presionando a los grandes importadores energéticos.
Prima de Riesgo en Ormuz Reconfigura Economía de Fletes y Flujos Petroleros
El repunte en las tarifas de supertanqueros (VLCC) — ya superan los 150.000 $/día en rutas Golfo Pérsico-Asia — refleja una revalorización estructural de la logística del Golfo Pérsico, no un pico transitorio. Las primas de seguro de riesgo de guerra se han multiplicado por diez, añadiendo 1–2 $/barril al crudo entregado a refinerías asiáticas que dependen del estrecho para el 60 % de su entrada. Esta dinámica recuerda a la crisis de tanqueros de 2019–2020, pero con una diferencia crítica: la desviación por el Mar Rojo ya ha tensionado la flota global, dejando capacidad de reserva mínima para absorber disrupciones en Ormuz.
"La triplicación de las tarifas VLCC refleja una revalorización estructural de la logística del Golfo Pérsico, no solo un pico temporal. Las aseguradoras ya están tasando un entorno de amenaza persistente que podría sostener costes elevados mucho más allá de cualquier incidente individual."
— Analista Senior de Logística Energética, Casa de Commodities Global
Las refinerías europeas enfrentan un doble apriete: fletes más altos desde Oriente Medio y menores volúmenes rusos bajo sanciones. El arbitraje resultante ha impulsado exportaciones de crudo de África Occidental y la Costa del Golfo de EE. UU. hacia Europa, ampliando el diferencial Brent-Dubai y alterando los flujos comerciales globales. Mientras, Arabia Saudí y EAU maximizan la capacidad de oleoductos mediante Petroline y el Oleoducto de Crudo de Abu Dabi para sortear el estrecho, aunque su capacidad combinada de reserva cubre solo ~6,5 millones bpd — una fracción de los 17–18 millones bpd que normalmente transitan por Ormuz.
Claves para Operadores de Energía e Inversores Navieros
- Monitorizar resultados de VLCC para fortaleza sostenida de tarifas por encima de 100.000 $/día, señalando un nuevo suelo para la economía de fletes de Oriente Medio.
- Vigilar renovaciones de cláusulas de riesgo de guerra en seguros en noviembre; nuevas subidas de primas elevarán directamente el coste del crudo entregado a compradores asiáticos.
- Prever que Arabia Saudí y EAU maximicen rutas de exportación alternativas, pero reconocer que cuellos de botella en oleoductos limitan la capacidad de bypass a aproximadamente un tercio de los flujos normales por Ormuz.
- Cubrir carteras energéticas contra volatilidad prolongada en puntos de estrangulamiento usando opciones sobre diferencial Brent-Dubai y acuerdos forward de flete (FFA).
Preguntas Frecuentes
¿Cómo afectan los ataques en el Estrecho de Ormuz al precio del petróleo?
Los ataques elevan la prima de riesgo geopolítica embebida en el Brent, añadiendo típicamente 3–5 $/barril en fases agudas. Los mayores costes de flete y seguro se trasladan a refinerías, ampliando márgenes de cracking y, finalmente, precios de combustibles al consumidor, especialmente en Asia donde la dependencia de Ormuz es mayor.
¿Qué rutas alternativas existen para exportaciones de crudo del Golfo Pérsico?
El oleoducto Este-Oeste Petroline de Arabia Saudí (capacidad ~5 millones bpd) y el Oleoducto de Crudo de Abu Dabi de EAU (1,5 millones bpd) ofrecen opciones limitadas de bypass. Sin embargo, su capacidad combinada de reserva cubre solo ~6,5 millones bpd frente a 17–18 millones bpd que normalmente se envían por Ormuz, imposibilitando la sustitución total.