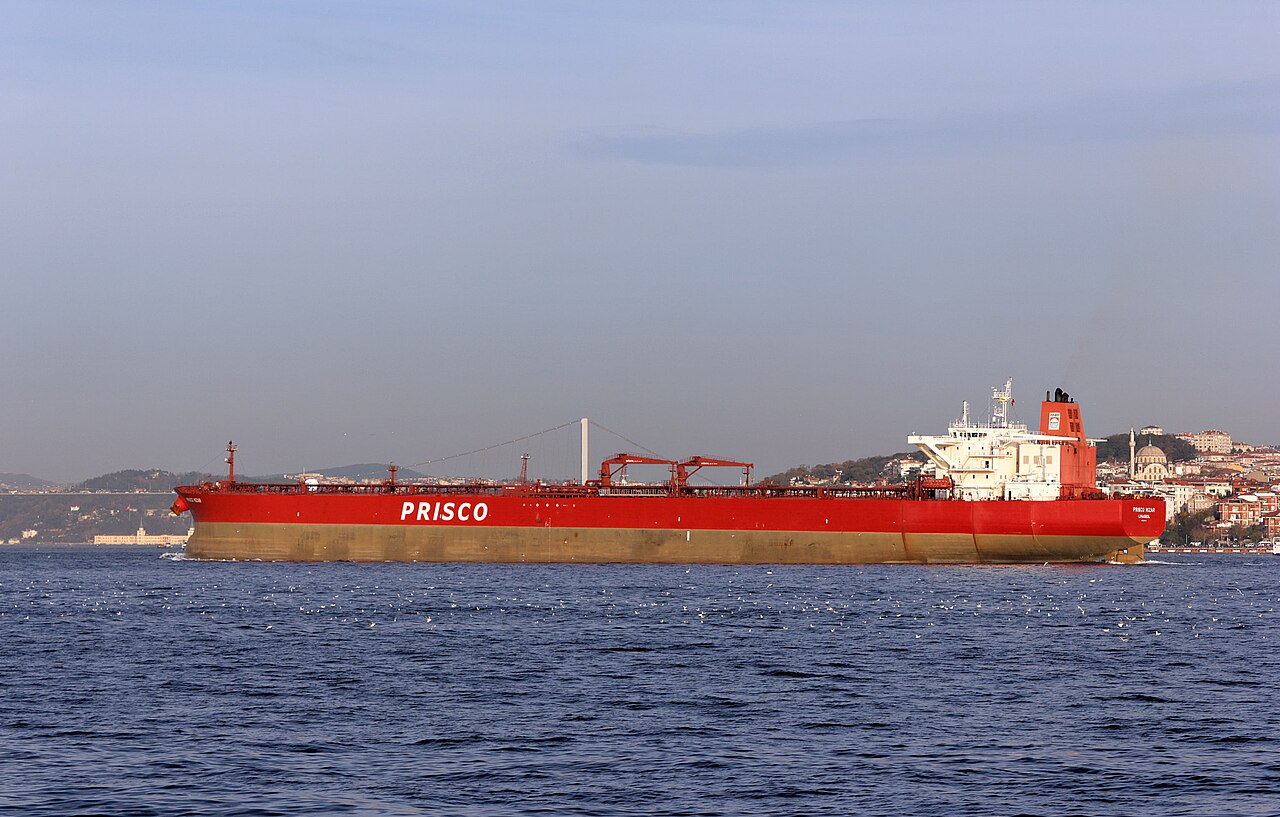
Hormuz-krise tripler tankfrakter → oljeleveranser under press
Reederier fortsetter gjennom Hormuz-strømet 15. oktober 2026, til tross for eskalerende tankangrep som har triplert fraktsatser, og injiserer en bratt geopolitisk risikopremie i globale oljeleveransekjeder som presser store energimportører verden over.
Hormuz-risikopremie omformer tankøkonomi og oljestrommer
Økningen i VLCC-rater — nå over $150 000 per dag for ruter fra Midtøsten til Asia — reflekterer en strukturell reprising av logistikk i Persisk gjølf snarere enn et overgående topp. Krigsforsikringspremier har økt ti ganger, og legger til $1–2 per fat i leverte kostnader for asiatiske raffinaderier som avhenger av strømningen for 60 % av innløpet. Denne dynamikken minner om tankkrise 2019–2020, men med en kritisk forskjell: omveier via Det røde havet har allerede strakt det globale flåten, og etterlater minimal reservekapasitet til å absorbere Hormuz-forstyrrelser.
"Triplingen av VLCC-rater reflekterer en strukturell reprising av logistikk i Persisk gjølf, ikke bare et midlertidig topp. Forsikringsselskaper priser nå inn en vedvarende trusselbilde som kan holde kostnadene høye langt utover enkelt hendelser."
— Senior energilogistikk-analytiker, globalt råvarehus
Europæiske raffinaderier står overfor en dobbelt press: høyere frakt fra Midtøsten og reduserte russiske volumer under sanktioner. Den resulterende arbitrasjen har økt vestafrikanske og amerikanske oljeeksport til Europa, utvidet Brent-Dubai-spreadet og endret globale handelsstrømmer. Samtidig maksimerer Saudi-Arabia og UAE rørledningskapasitet gjennom Petroline og Abu Dhabi Crude Oil Pipeline for å omgå strømningen, men kombinerte reservekapasitet dekker kun ~6,5 millioner bpd — en brøkdel av de 17–18 millioner bpd som normalt passerer Hormuz.
Nøkkeltak for norske oljehandlere og skipsinvestorer
- Overvåk VLCC-resultater for vedvarende ratestyrke over $100 000/dag, signaliserer ny bunn for Midtøsten-fraktekononomi.
- Følg fornyelser av krigsforsikringsklausuler i november; videre premieøkninger vil direkte løfte leverte råoljekostnader for asiatiske kjøpere.
- Forvent at Saudi-Arabia og UAE maksimerer alternative eksportruter, men erkjenne at rørledningsflaskehalser begrenser omveikapasitet til omtrent en tredjedel av normale Hormuz-strømmer.
- Sikre energieporteføljer mot langvarig flaskehalsvolatilitet ved bruk av Brent-Dubai-spreadopsjoner og fraktterminskontrakter (FFAs).
Vanlige spørsmål om Hormuz-krisen
Hvordan påvirker Hormuz-tankangrep oljeprisene?
Angrep løfter den geopolitiske risikopremien inbygd i Brent-olje, typisk med $3–5 per fat i akutte faser. Høyere frakt- og forsikringskostnader overføres til raffinaderier, løfter crack-spread og til slutt forbrukerbensinpriser, spesielt i Asia hvor Hormuz-avhengigheten er størst.
Hvilke alternative ruter finnes for oljeeksport fra Persisk gjølf?
Saudi-Arabias øst-vest Petroline-rørledning (kapasitet ~5 millioner bpd) og UAE sin Abu Dhabi Crude Oil Pipeline (1,5 millioner bpd) tilbyr begrensede omveimuligheter. Men kombinerte reservekapasitet dekker kun ~6,5 millioner bpd versus 17–18 millioner bpd som normalt sendes gjennom Hormuz, noe som gjør fullstendig substitusjon umulig.