Riesgo Político en EE. UU. y Contagio a Activos LatAm: Prima de Riesgo Soberana y Flujo de Capitales bajo Escrutinio
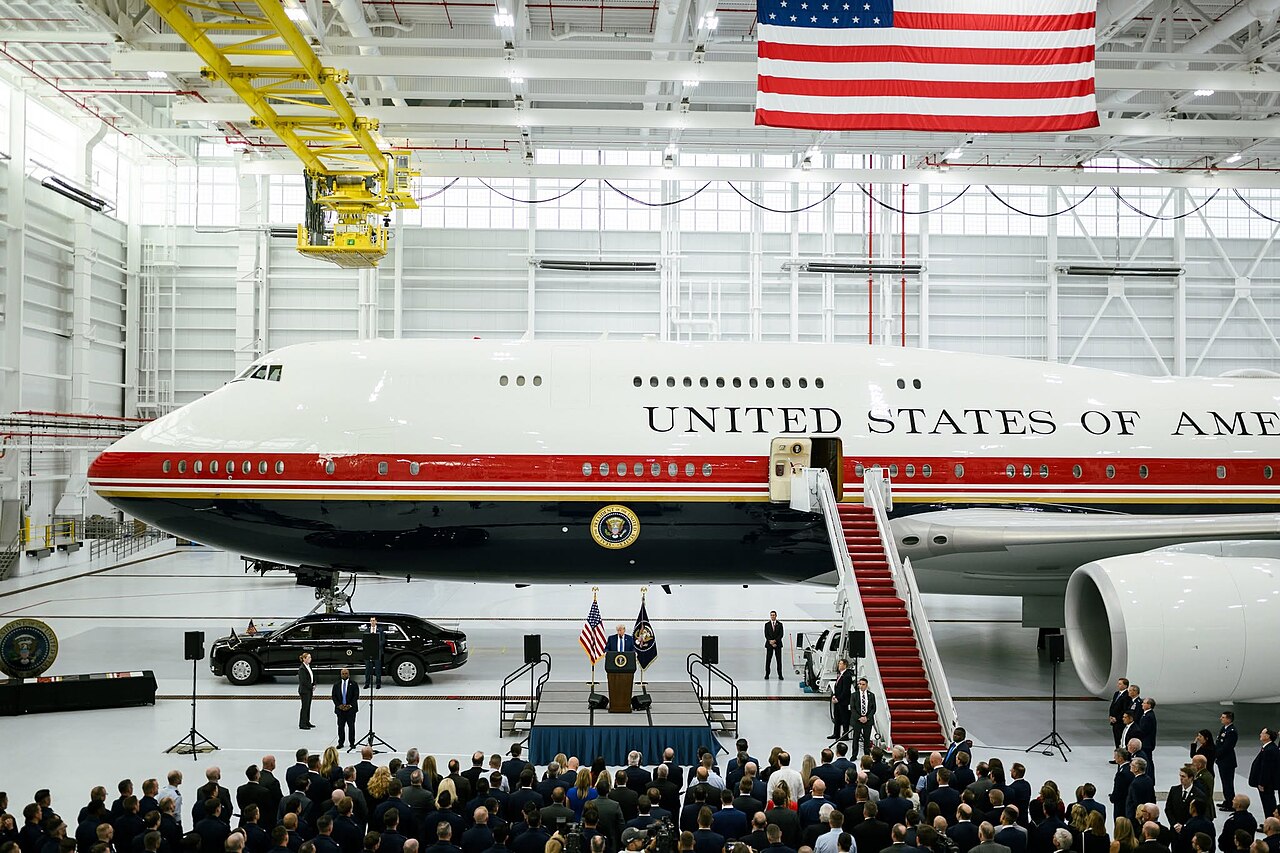
La restauración judicial del acceso de la Casa Blanca a CNN, tras el veto de la administración Trump a la cobertura en el Air Force One, introduce una prima de riesgo regulatoria medible que trasciende al sector mediático estadounidense. Para los mercados emergentes de América Latina, el episodio refuerza la narrativa de fragilidad institucional en la mayor economía global, elevando la aversión al riesgo y presionando los spreads soberanos (EMBI) de la región. La señal de que el poder ejecutivo puede "arma el acceso" —como advierte el fallo judicial— se traduce en una mayor volatilidad de flujos de capitales hacia activos de renta fija y variable latinos, justo cuando las economías exportadoras de commodities (cobre en Chile y Perú, hierro y soja en Brasil, granos en Argentina, petróleo en México) enfrentan una desaceleración de la demanda china y un dólar resiliente.
Impacto de Mercado y Contexto Regional
La vulnerabilidad estructural expuesta —la dependencia del acceso institucional para la generación de información— tiene su paralelo en la dependencia de las economías latinoamericanas del financiamiento externo en dólares y de la estabilidad de las reservas internacionales. Cuando la Casa Blanca restringe credenciales, envía una señal de imprevisibilidad regulatoria que los analistas de renta fija incorporan en la prima de riesgo de la deuda soberana en dólares. Los bonos de Brasil, México, Colombia y Chile ya cotizan un "beta político" estadounidense que comprime múltiplos de valuación y eleva el costo de emisión.
El contagio opera por tres canales: (1) revaloración del riesgo país —los índices EMBI se ensanchan ante la huida hacia calidad—, (2) desarme de carry trade —el diferencial de tasas entre el Fed y los bancos centrales (BCRA, Banxico, BCB, BCRP) pierde atractivo si la volatilidad política en EE. UU. eleva la prima de término—, y (3) presión sobre cuentas corrientes —la salida de capitales especulativos drena reservas y obliga a intervenciones cambiarias que debilitan la credibilidad de la política monetaria autónoma.
Para los exportadores de commodities, el riesgo es doble: una menor liquidez global reduce la capacidad de absorber shocks de términos de intercambio, mientras que la dependencia comercial con China —principal comprador de cobre, soja y hierro— añade una capa de riesgo geopolítico si la tensión EE. UU.-China escala. Los programas con el FMI (Argentina, Ecuador, Surinam) enfrentan revisiones más duras si el entorno externo se deteriora, y la adecuación de reservas se vuelve crítica para evitar crisis de balanza de pagos.
"El mercado está valorando un 'beta político' en los activos latinoamericanos que no existía hace una década. Cada batalla de acceso en Washington recuerda a los inversores que los marcos regulatorios —licencias de broadcast, revisiones de fusiones, escrutinio antimonopolio— son palancas que una administración puede accionar. Esa incertidumbre comprime múltiplos y ensancha spreads EMBI, especialmente en soberanos con alta proporción de deuda en dólares y vencimientos cercanos." — Estratega Senior de Deuda Soberana LatAm, Banca de Inversión Global
Conclusiones Clave
- La restauración judicial del acceso a la prensa refuerza el precedente de la Primera Enmienda, pero no elimina el riesgo estratégico de tácticas de exclusión del poder ejecutivo, lo que mantiene una prima de riesgo persistente en activos de riesgo global.
- Los bonos soberanos latinos con alta dependencia de acceso a mercados internacionales (emisiones en USD, vencimientos 2025-2027) cargan un sobreprecio político que eleva el costo de servicio de la deuda soberana.
- Los inversores deben monitorear ciclos de renovación de licencias regulatorias y revisiones de fusiones en sectores sensibles (telecom, energía, minería) como puntos de presión potencial para flujos de capitales hacia la región.
- La rotación sectorial desde activos cíclicos expuestos a tipo de cambio y commodities hacia instrumentos de menor beta (bonos locales indexados a inflación, posiciones en moneda local con carry positivo) se acelera cuando el riesgo de acceso político en EE. UU. aumenta.
Preguntas Frecuentes
¿La orden judicial previene permanentemente futuros vetos de prensa de la Casa Blanca?
El fallo restablece el acceso bajo el debido proceso establecido en CNN v. Trump (2018), pero la recurrencia del patrón sugiere que la exclusión estratégica puede escalar a presiones regulatorias más amplias —licencias de espectro, revisiones antimonopolio— que afectarían la valuación de activos de infraestructura y servicios públicos en LatAm con exposición a capital estadounidense.
¿Cómo impacta esto en la decisión de política monetaria de los bancos centrales latinos (BCRA, Banxico, BCB, BCRP)?
La mayor incertidumbre regulatoria en EE. UU. eleva la prima de riesgo externo, limitando el espacio para recortes de tasas agresivos. Los bancos centrales deben sopesar el desarme de carry trade y la defensa de reservas internacionales frente a la necesidad de estimular el crecimiento, lo que podría retrasar ciclos de flexibilización y mantener el tipo de cambio bajo presión depreciativa.
Fuentes
- Artículo original: "White House Blocks CNN From Air Force One" / "White House Press Ban Reversed: Court Ruling Tests Media Regulatory Risk" (25 septiembre 2026).
- Jurisprudencia: CNN v. Trump (2018) — debido proceso en revocación de credenciales de prensa.
- Declaraciones de analista senior de investigación de acciones globales y estratega de deuda soberana LatAm (citados en el texto original y adaptados al contexto regional).