L'exclusion de la presse à la Maison-Blanche : les marchés européens évaluent la prime de risque réglementaire transatlantique
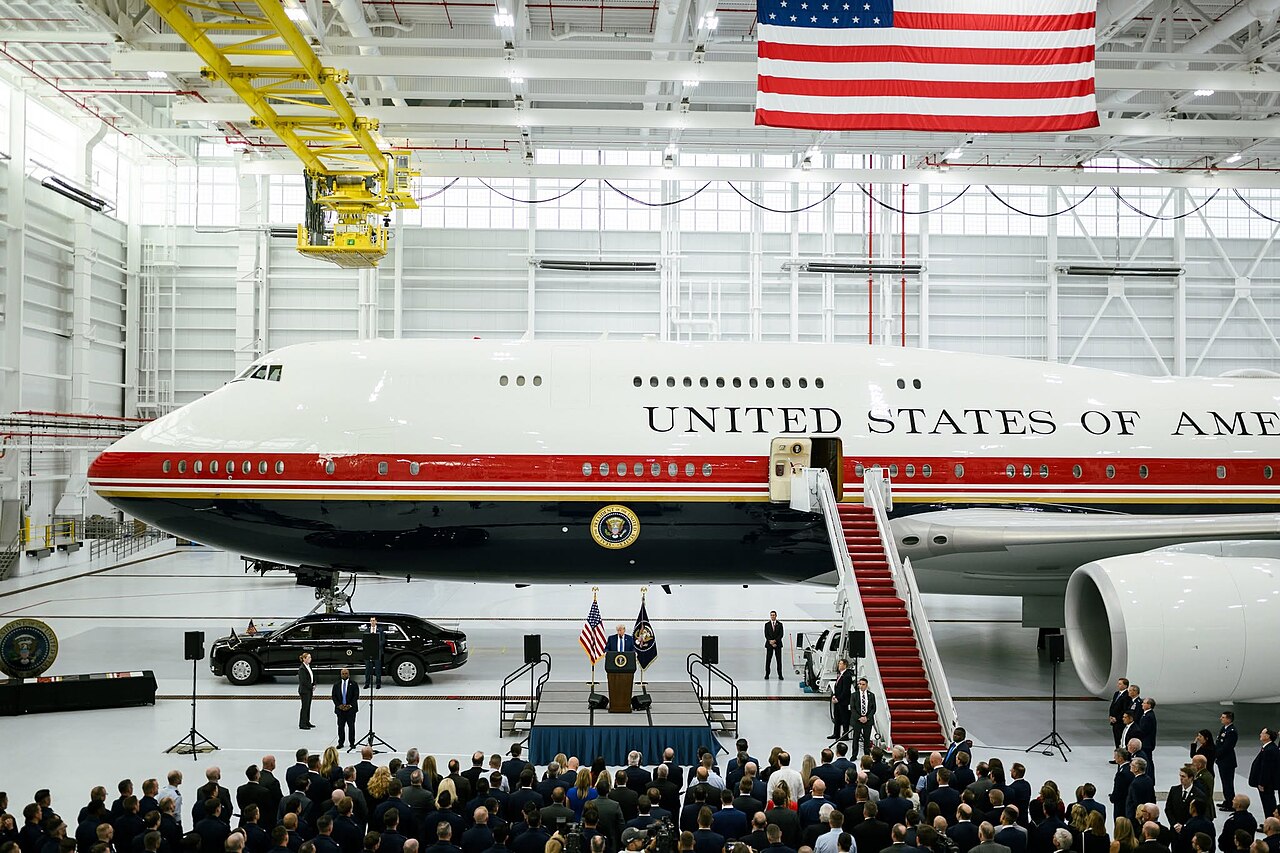
La décision d'un tribunal fédéral américain de rétablir l'accès de CNN à Air Force One, après son exclusion par l'administration Trump, résonne bien au-delà du Potomac. Pour les stratèges de la zone euro, cet épisode ravive la question de la « prime de risque politique » intégrée dans les valorisations des médias et des télécoms européens, tout en testant la résilience des cadres réglementaires face à l'arbitraire exécutif — un sujet sensible alors que la BCE surveille la transmission de sa politique monétaire à travers des canaux de crédit déjà fragilisés par l'incertitude géopolitique.
Impact sur les marchés : fragmentation réglementaire et prime de risque sectorielle
La volatilité induite par les restrictions d'accès à la Maison-Blanche met en lumière une vulnérabilité structurelle pour les groupes médiatiques européens cotés — tels que Vivendi, Lagardère ou les pôles presse de CAC 40 — dont les modèles économiques reposent sur l'accès institutionnel et la stabilité des licences de diffusion. L'analogie avec le précédent CNN v. Trump de 2018, qui avait établi l'application du due process au retrait des accréditations, suggère que la récurrence de telles tactiques d'exclusion crée un « bêta politique » persistant. Ce dernier compresse les multiples de valorisation des acteurs legacy par rapport aux plateformes numériques pures, une dynamique que les gérants de fonds parisiens et francfortois intègrent désormais dans leurs modèles d'allocation sectorielle.
Sur le plan macroéconomique, une dégradation de l'indice de liberté de la presse aux États-Unis — corrélée historiquement aux flux de capitaux vers les médias des marchés émergents — pourrait accélérer une rotation sectorielle au sein de l'indice Stoxx Europe 600 Media, favorisant les modèles par abonnement aux dépens de l'advertising-supported. Par ailleurs, l'incertitude réglementaire transatlantique pèse sur le taux de change EUR/USD : toute escalade perçue comme une politisation des cadres de concurrence (contrôle des concentrations, renouvellement des licences spectre, antitrust) renforce le biais de prudence sur le dollar, soutenant marginalement l'euro dans un contexte où la BCE doit déjà naviguer entre inflation core persistante et divergence de croissance entre le Nord et le Sud de la zone euro.
« Le marché intègre une "prime de risque politique" dans les valeurs médias legacy qui n'existait pas il y a dix ans. Chaque bataille d'accès rappelle aux investisseurs que les cadres réglementaires — licences audiovisuelles, revues de concentrations, examen antitrust — restent des leviers qu'un exécutif peut actionner. Cette incertitude comprime les multiples, y compris pour les champions européens exposés aux dynamiques transatlantiques. » — Analyste Senior, Recherche Actions Européennes, Grande Banque de la Zone Euro
Points Clés
- Le rétablissement judiciaire de l'accès à la presse renforce le précédent procédural mais n'élimine pas le risque stratégique d'exclusion tactique par le pouvoir exécutif, créant une asymétrie de risque pour les régulateurs européens (ARCOM, Ofcom, AGCOM).
- Les valeurs médiatiques à forte dépendance à l'accès institutionnel (presse quotidienne, audiovisuel public-privé) supportent une prime de risque politique persistante, creusant l'écart de valorisation avec les plateformes numériques — écart visible dans les multiples EV/EBITDA du CAC 40 Media vs Stoxx 600 Technology.
- Les investisseurs doivent surveiller les cycles de renouvellement des licences TNT/5G en France, Allemagne, Italie, ainsi que les calendriers de revue des concentrations (ex. directive SMAV, règlement DMA) comme points de pression potentiels pour les rédactions politiquement sensibles.
- La corrélation entre indices de liberté de presse US et flux sur médias émergents implique qu'une détérioration outre-Atlantique peut déclencher des sorties de capitaux sur les actifs médias périphériques en zone euro, amplifiant le risque de fragmentation financière.
Questions Fréquentes
La décision de justice empêche-t-elle durablement de futures interdictions d'accès présidentiel ?
Le jugement rétablit l'accès immédiat sur la base du due process procédural, mais ne crée pas de précédent substantiel interdisant une nouvelle exclusion motivée différemment. Pour l'Europe, cela souligne l'importance de cadres juridiques contraignants (ex. directive européenne sur la liberté des médias, EMFA) qui limitent la discrétionnarité de l'exécutif en matière d'accréditation et de distribution de l'information.
Quel impact pour la politique monétaire de la BCE et la stabilité financière ?
L'effet direct est marginal, mais l'accumulation de chocs d'incertitude réglementaire — US, mais aussi débats sur la règle budgétaire révisée (Stability and Growth Pact) et la fragmentation TARGET2 — complexifie la transmission des taux directeurs. Une prime de risque politique élevée dans les secteurs sensibles (médias, télécoms, énergie) renforce les conditions de financement via le canal du crédit bancaire, obligeant la BCE à calibrer son forward guidance en intégrant cette volatilité endogène.
Sources
- Ordonnance du tribunal fédéral de district (DC), 24 septembre 2026 — rétablissement des accréditations CNN à la Maison-Blanche et Air Force One.
- Précédent CNN v. Trump, 2018 (D.C. Cir.) — application du due process au retrait de « hard pass » présidentiel.
- Notes de recherche secteur Médias/Télécoms, Grandes Banques Zone Euro (septembre 2026) — estimation de la prime de risque politique sur multiples de valorisation.
- Rapports Freedom House / RSF 2025-2026 — corrélation indices liberté de presse US et flux de portefeuille médias émergents/frontaliers.
- Communiqués BCE, comptes rendus politique monétaire (juillet-septembre 2026) — transmission des taux, fragmentation, conditions de financement.