Nordiska Marknader Värderar Om Regulatorisk Riskpremie Efter USA:s Pressåtkomstdom
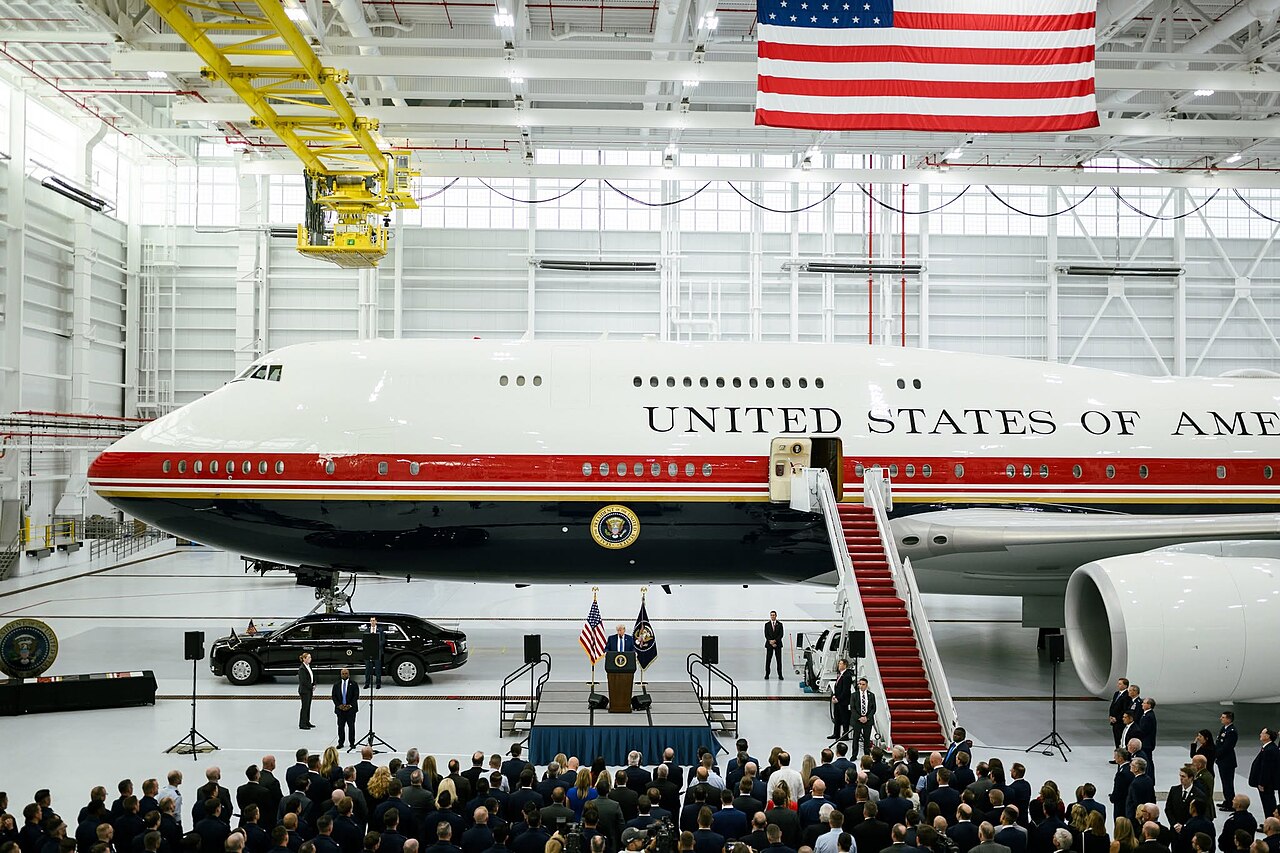
Den amerikanska federala domstolens beslut att återställa CNN:s tillträde till Air Force One och Vita Huset skapar en referensram för hur nordiska investerare prissätter regulatorisk osäkerhet. Även om fallet gäller amerikansk författningspraxis, signalerar det en strukturell sårbarhet för bolag vars affärsmodeller beror på institutionell tillgång – en dynamik som speglar sig i OMXS30-sammansättningen, från mediekoncerner till grön industriell omställning och bostadsrättssektorn. Riksbankens policyräntaväg och SEK/EUR-dynamiken adderar ett makroekonomiskt lager till denna riskpremie.
Marknadseffekt & Nordisk Kontext
Episoden belyser en strukturell sårbarhet för organisationer vars intäktsmodeller kräver oavbruten institutionell tillgång. När exekutiv makt begränsar ackrediterade observatörer från att följa statschefens rörelser, försvåras informationsinsamling och signalerar en politisk vilja att vapenföra tillgång – en faktor som aktieanalytiker alltmer prissätter in i sektörsvärderingar. För nordiska portföljförvaltare med exponering mot OMXS30-mediebolag och industriella konglomerat med stark regleringsberoende, blir denna "politiska beta" en kritisk variabel.
Historiskt sett möter administrationer som begränsar pressfrihet juridiska utmaningar som förstärker konstitutionella precedens men skapar kortsiktig volatilitet. Det amerikanska fallet CNN v. Trump (2018) etablerade att rättssäkerhet gäller vid återkallande av presskort. Torsdagens order följer den logiken, men återkomsten antyder ett mönster av strategisk exkludering som kan eskalera till bredare licens- eller tillsynspress på sändningsrättsinnehavare – en dynamik med direkta paralleller till svensk medielagstiftning och PTS-övervakning.
På makronivå påverkar händelsen risiksentimentet runt SEK/EUR. En förvärrad global pressfrihetsindex kan trigga kapitalutflöden från gränsmarknadsaktiva, vilket förstärker SEK:s betan mot riskaversion. Riksbankens policyräntaväg – balanserad mellan inflationmål och hushållskulden – blir känslig för sådana exogena chocker. Samtidigt står den gröna industriella omställningen (H2 Green Steel, Northvolt, SSAB) inför egna regulatoriska risktillstånd: tillståndsprocesser, miljöprövningar och EU-taxonomi-justeringar fungerar som motsvarigheter till sändningslicensförnyelsecyklerna i mediesektorn.
Svensk bostadsrättsmarknad (bostadsrätter) visar liknande känslighet för regulatoriska skift. Politiska ingripanden i hyressättning, amorteringskrav eller skatteförmåner fungerar som "access restrictions" för kapitalallokering till bostadssektorn. Norska oljefondens (GPFG) allokeringsskiften vid ESG-relaterade kontroverser visar hur institutionella ägare straffar regulatorisk osäkerhet – en spillover-effekt som når danske farmakogiganter (Novo Nordisk) och finska exportbolag med rysk handelsexponering.
"Marknaden prissätter in en 'politisk beta' i nordiska industrier med högt regulatoriskt beroende som inte funnits för ett decennium sedan. Varje tillståndsstrid – चाहे det gäller miljöprövningar för vätgasprojekt i Norrbotten, bostadsrättslagstiftning i Stockholm eller sändningslicenser i København – påminner investerare om att ramverken för verksamhet är politiska variabler. Den osäkerheten komprimerar multipelvärderingar över hela OMXS30."
— Senior Nordic Strateg, Global Equity Research
Viktiga Slutsatser
- Domstolens återställande av pressåtkomst förstärker rättsstatlighet men eliminerar inte den strategiska risken för exekutiva exkluderingsmanövrar – en lärdom direkt tillämpelig på nordiska tillståndsprocesser.
- Bolag med högt institutionellt tillgångsberoende (medier, grön industri, bostadsutvecklare) bär en persistent politisk riskpremie som komprimerar värderingsmultipler mot plattformsbolag och mindre reglerade sektorer.
- Investerare bör övervaka tillståndsförnyelsecykler (miljöprövningar, sändningslicenser, banktillstånd) och fusionsprövningstidslinjer (IMY, Konkurrensverket, ESMA) som potentiella tryckpunkter för politiskt känsliga verksamheter.
- SEK/EUR-kursutveckling och Riksbankens policyräntaväg adderar ett valutärt lager till denna riskpremie; kapitalflöden reagerar på globala pressfrihetsindex som proxy för institutionell kvalitet.
- Sektorrrotation från annonsfinansierade modeller mot abonnemangsbaserade och infrastrukturnära intäktsströmmar accelererar när regulatorisk risk ökar – relevant för både nordiska mediebolag och industriella serviceavtal i grön omställning.
Vanliga Frågor
Förhindrar domstolsbeslutet framtida politiska ingripanden i nordiska tillståndsprocesser?
Beslutet etablerar en procesuell rättssäkerhetsprecedens men garanterar inte att politiska akterörer avstår från strategiska fördröjningar eller restriktiva tolkningar av lagstiftning. I nordisk kontext betyder det att förvaltningsdomstolar (Kammarrätter, Marknadsdomstolen) får styrkt roll som garanter för förutsägbarhet i miljöprövningar, bostadsrättsreglering och medietillsyn. Risken för "regulatory capture" eller politisk påverkan på myndighetsbeslut (t.ex. Naturvårdsverket, Boverket, PTS) förblir en prissatt variabel i aktiemodeller.
Hur påverkar USA:s pressfrihetsindex nordiska allokeringar i grön industri och fastigheter?
Empiriska studier visar korrelation mellan förvärrade pressfrihetsindex i stora ekonomier och riskpremier för ESG-märkta tillgångar globalt. Norska oljefondens etiska riktlinjer och svenska AP-fondernas hållbarhetskrav gör nordiska portföljer känsliga för sådana signaler. En sämre USA-poäng kan accelerera rotation bort från kapitalintensiva gröna projekt (vätgas, battericeller) mot mer likvida, mindre reglerade tillgångar – vilket pressar SEK och höjer kapitalkostnaden för Northvolt, SSAB och bostadsutvecklare med hög hushållskuld-exponering.
Källor
- U.S. District Court Order, CNN v. White House, 25 september 2026 (återställande av presskortstillgång).
- Riksbanken, Penningpolitisk rapport, senaste utgåva (policyräntaväg och hushållskuldsanalys).
- OMXS30-sektörsvikter och indexsammansättning, Nasdaq Nordic.
- Finansinspektionen, Rapporter om bostadsmarknad och amorteringskrav.
- Norges Bank Investment Management (NBIM), Ansvarsrapport och utestängningslister.
- Global Press Freedom Index, Reporters Without Borders (RSF) – korrelationsanalys mot frontier market media equities.