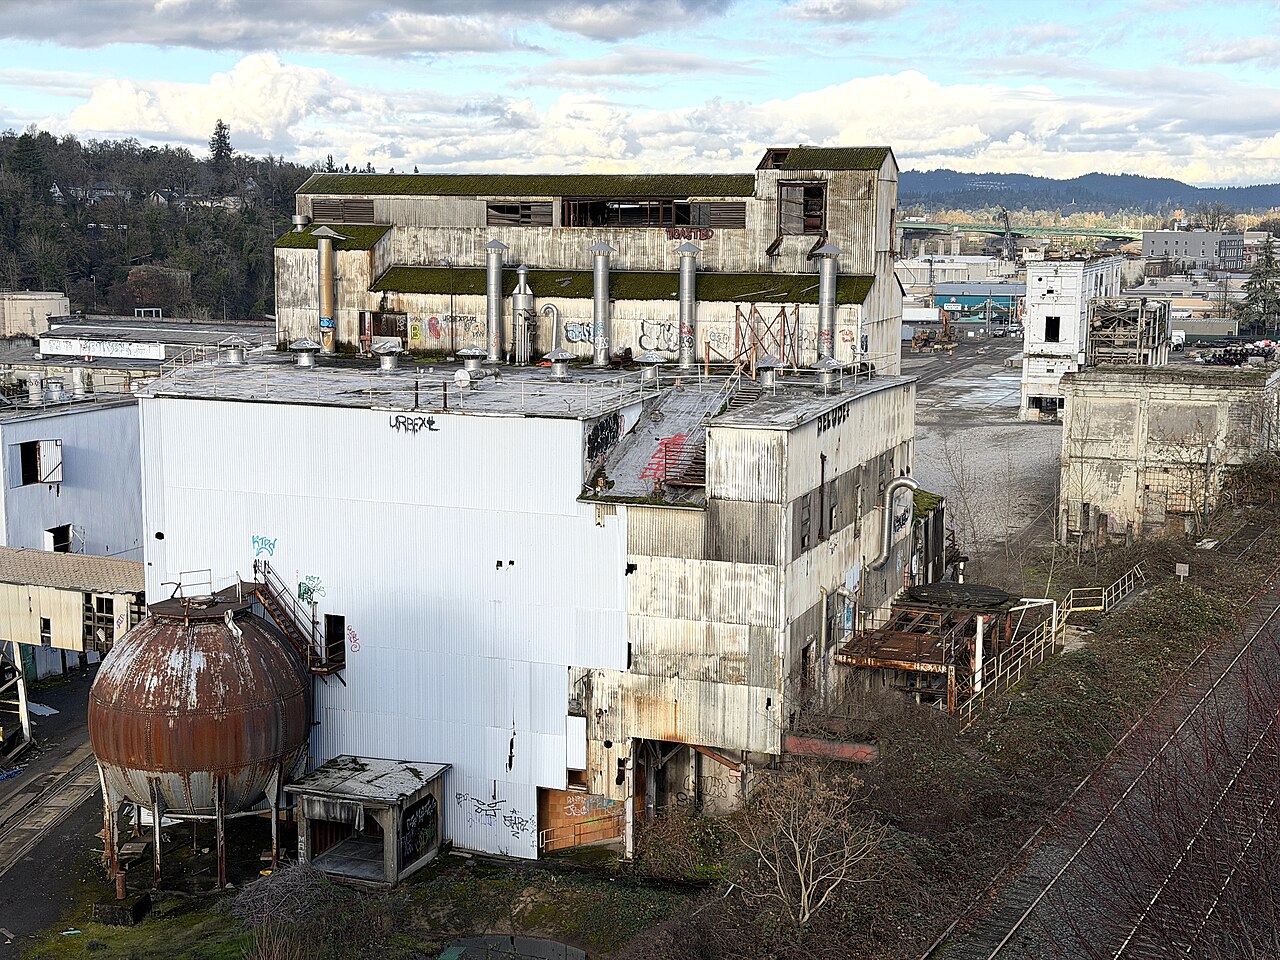
Een eeuwenoude papierfabriek in Témiscaming, Quebec, heeft onbepaalde tijd de productie gestaakt nadat Washington 50% importtarieven oplegde op de output, waardoor honderden werknemers thuiszitten. De sluiting markeert een concrete escalatie in handelsconflicten en toont hoe gerichte VS-rechten snel leiden tot permanente capaciteitsvernietiging in de Canadese houtverwerkende sector.
De stilleglegging benadrukt de kwetsbaarheid van Canada's exportgerichte industriële basis toenemend Noord-Amerikaans proteccionisme. Met de VS die ruwweg 70% van de Canadese pulp- en papierexport absorberen, neemt de 50%-tariefbarrière de prijsconcurrentiekracht van marginale producenten effectief weg. Deze dynamiek doet denken aan de houtconflicten van 2018-2019 waarbij rechten tot fabriekscurtailments in British Columbia en Quebec leidden, maar de huidige snelheid — van tariefooplegging tot onbepaalde sluiting — wijst op een afgenomen bedrijfstolerantie voor beleidsonzekerheid. De eeuwlange operationele geschiedenis van de Témiscaming-faciliteit benadrukt hoe zelfs gevestigde, geïntegreerde activa stranded-asset-risico lopen wanneer de handelsarchitectuur abrupt verschuift.
Markteffecten en transmissiekanalen
De sluiting werkt door via drie primaire kanalen. Ten eerste, Canadese dollar-gevoeligheid: bosproducten vertegenwoordigen een betekenisvolle huidigerekening-surplus; duurzame capaciteitsverlies verruimt het handelsdeficit, wat druk uitoefent op de CAD ten opzichte van de USD. Ten tweede, herwaardering van aandelen: producenten als Resolute Forest Products en Domtar zien winstverwachtingen naar beneden bijgesteld naarmarkten een hogere kans op verdere rationalisatie inprijzen. Ten derde, commodity-spillovers: verminderde pulp-aanbod strakt de wereldwijde hardhout- en zacht houtmarkten, wat northern bleached softwood kraft (NBSK)-benchmarks ondersteunt ondanks zacht wordende vraag. Kredietmarkten herwaarderen Canadese industriële emitenten, met spread-verruiming bij high-yield pulp- en papiernamen die verhoogd eventrisico weerspiegelen.
Dit is niet slechts een enkel-fabriek-verhaal; het is een vooraanstaande indicator van hoe 50%-tariefmuren de economie van geïntegreerde Noord-Amerikaanse toeleveringsketens, gebouwd op vrijhandelveronderstellingen, direct laten verdampen.
Sectorwinnaars zijn beperkt: VS-domestieke gestrichte en ongestrichte freesheet-producenten krijgen prijsmacht, terwijl Europese pulp-exporteurs gedisloceerde Canadese volumes kunnen bemachtigen. Toch verhoogt het bredere signaal — dat politiek risico nu operationele efficiëntie in kapitaaltoewijzing overstijgt — de kapitaalkosten voor alle Canadese grondstofintensieve sectoren, van aluminium tot kritische mineralen.
Kernpunten voor institutionele beleggers
- Monitor: VS International Trade Commission letselschadebeslissingen over additionele Canadese papieren graden voor escalatiesignalen.
- Verwacht: Versnelde consolidatie in Canadese bosproducten naarmiddelgrote producenten schaal zoeken of uitstappen via M&A.
- Beoordeel: Portefeuilleblootstelling aan CAD-gedenomineerd industriële krediet; duurrisico stijgt naarmate handelspolitieke volatiliteit valuatiemultiples comprimeert.
- Evalueer: Long USD/CAD of short Canadese industriële equity-beta als hedge tegen verdere tariefgedreven capaciteitsvernietiging.
Veelgestelde vragen van beursprofessionals
Waarom dwingt een 50% VS-tarief een eeuwenoude fabriek direct tot onbepaalde stilstand?
De 50% heffing wist de dunne operationele marge van de fabriek op VS-bestemde zendingen uit, die het merendeel van de omzet vormen. Gezien het gebrek aan haalbare alternatieve markten op schaal en hoge vaste kosten door verouderde infrastructuur, besloot het management dat onbepaalde stilstand meer aandeelhouderswaarde behield dan kasverbrandende activiteiten.
Wijst deze sluiting op bredere risico's voor de Canadese industrie onder het huidige handelbeleid?
Ja. De sluitingssnelheid — waarbij typische curtailment-fases worden overgeslagen — signaleert dat raaden van bestuur tariefblootstelling nu als binair existentieel risico behandelen in plaats van cyclische tegenwinden. Sectoren met hoge VS-exportconcentratie en lage productdifferentiatie lopen vergelijkbaar stranded-asset-risico.