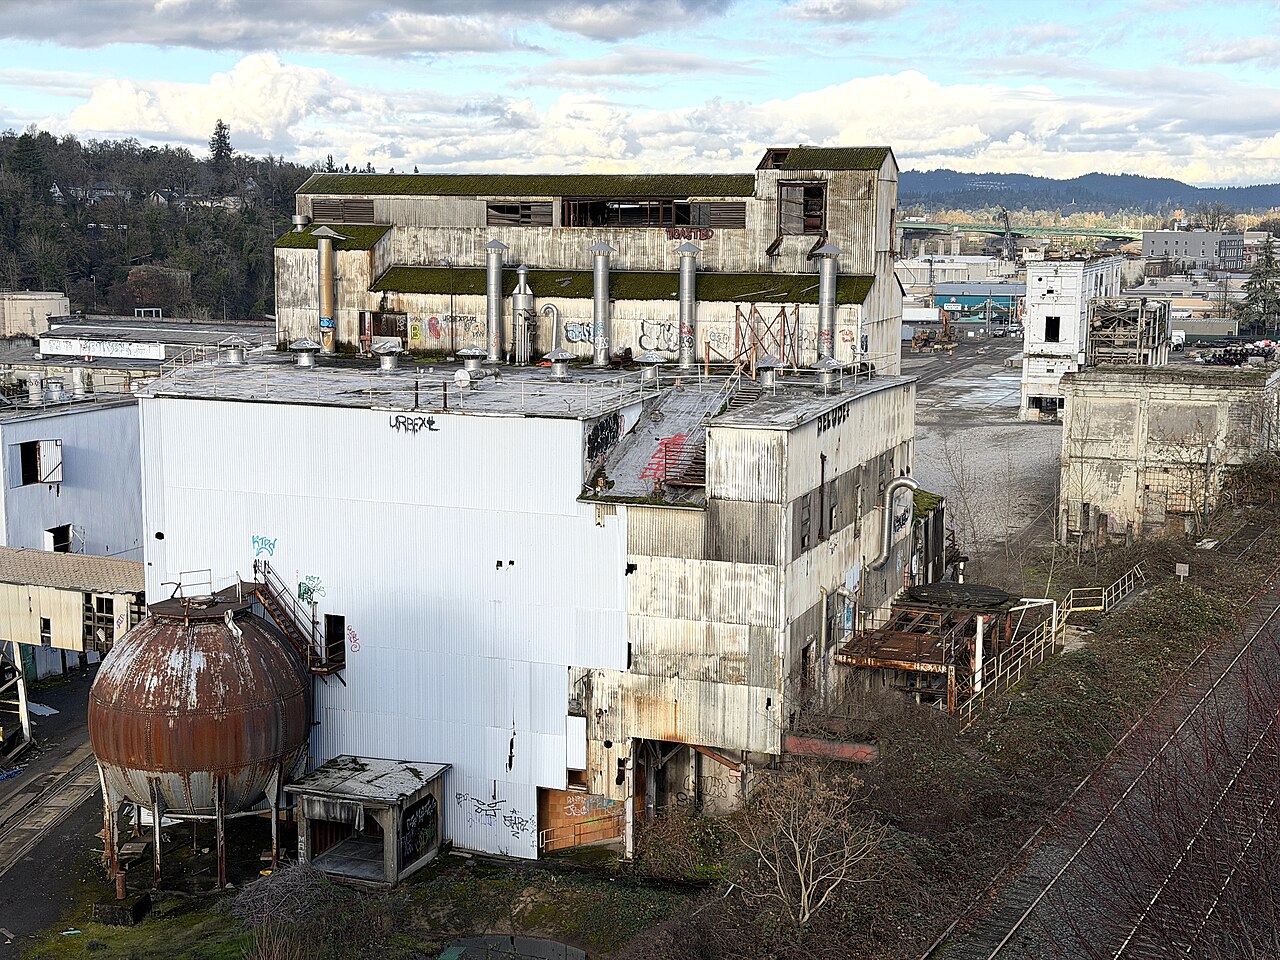
Das seit einem Jahrhundert betriebene Papierwerk Témiscaming in Québec stellt den Betrieb unbefristet ein, nachdem Washington 50-Prozent-Zölle auf dessen Erzeugnisse verhängte – hunderte Arbeitsplätze fallen weg. Die Stilllegung markiert eine greifbare Eskalation im Handelskonflikt und zeigt, wie gezielte US-Abgaben rasant in dauerhafte industrielle Kapazitätsvernichtung im kanadischen Forstsektor übergehen.
Die Stilllegung legt die Fragilität Kanadas exportorientierter Produktionsbasis angesichts zunehmenden nordamerikanischen Protektionismus offen. Da die USA rund 70 % der kanadischen Zellstoff- und Papierausfuhren absorbieren, beseitigt die 50-Prozent-Zollschranke die Preiswettbewerbsfähigkeit marginaler Produzenten faktisch. Diese Dynamik spiegelt die Holzstreitigkeiten 2018–2019 wider, als Zölle Werkskürzungen in British Columbia und Québec auslösten; doch das heutige Tempo – von der Zollverhängung bis zur unbefristeten Schließung – signalisiert eine geschrumpfte Toleranz der Unternehmen für Politikunsicherheit. Die hundertjährige Betriebsgeschichte von Témiscaming verdeutlicht, wie selbst etablierte, integrierte Vermögenswerte zum Stranded-Asset-Risiko werden, wenn sich die Handelsarchitektur abrupt verschiebt.
Kapitalmarktauswirkungen und Übertragungskanäle
Die Stilllegung wirkt über drei primäre Kanäle. Erstens, CAD-Sensitivität: Forstprodukte stellen einen bedeutsamen Leistungsbilanzkredit dar; anhaltender Kapazitätsverlust weitet das Handelsdefizit aus und belastet den CAD gegenüber dem USD. Zweitens, Aktien-Repricing: Produzenten wie Resolute Forest Products und Domtar sehen sich nach unten revidierten Gewinnerwartungen ausgesetzt, da Märkte eine höhere Wahrscheinlichkeit weiterer Rationalisierungen einpreisen. Drittens, Rohstoff-Spillover: Verknappte Zellstoffangebote straffen die globalen Laub- und Nadelholzmärkte und stützen Northern-Bleached-Softwood-Kraft-(NBSK)-Benchmarks, selbst bei nachlassender Nachfrage. Kreditmärkte reprisen kanadische Industrieemittenten, wobei Spread-Ausweitung bei High-Yield-Zellstoff- und Papiernamen erhöhtes Event-Risiko reflektiert.
Dies ist keineswegs nur eine Einzelwerks-Geschichte; es ist ein Leitindikator dafür, wie 50-Prozent-Zollmauern augenblicklich die Ökonomie integrierter nordamerikanischer Lieferketten vernichten, die auf zollfreien Annahmen beruhten.
Sektorgewinner bleiben begrenzt: US-amerikanische heimische Hersteller von gestrichenen und ungestrichenen Freesheet-Papieren gewinnen Preissetzungskraft, während europäische Zellstoffexporteure verdrängte kanadische Volumen aufnehmen könnten. Doch das breitere Signal – dass Politrisiko nun operative Effizienz in der Kapitalallokation überlagert – erhöht die Kapitalkosten für alle rohstoffintensiven kanadischen Branchen, von Aluminium bis zu kritischen Mineralien.
Kernimplikationen für Investoren
- Beobachten: Verletzungsfeststellungen der US International Trade Commission zu weiteren kanadischen Papiersorten als Eskalationssignale.
- Erwarten: Beschleunigte Konsolidierung im kanadischen Forstsektor, da mittelgroße Produzenten Skaleneffekte anstreben oder via M&A aussteigen.
- Prüfen: Portfolioexposition gegenüber CAD-denominierten Industriekrediten; Duration-Risiko steigt, da Handelspolitik-Volatilität Bewertungsmultiplikatoren komprimiert.
- Evaluieren: Long USD/CAD oder Short kanadischer Industrieaktien-Beta als Absicherung gegen weitere zollgetriebene Kapazitätsvernichtung.
Häufige Investorenfragen
Warum erzwang ein 50-prozentiger US-Zoll die sofortige unbefristete Stilllegung eines hundertjährigen Werks?
Der 50-Prozent-Zoll fraß die dünne operative Marge bei US-Lieferungen auf, die den Großteil des Umsatzes ausmachen. Mangels tragfähiger Alternativmärkte im nötigen Maßstab und hoher Fixkosten durch alternde Infrastruktur entschied das Management, dass unbefristetes Stilllegen mehr Shareholder-Value erhält als kassenverbrennender Betrieb.
Signalisiert diese Stilllegung breiteres Risiko für die kanadische Fertigung unter aktueller Handelspolitik?
Ja. Das Tempo der Schließung – das übliche Kürzungsphasen überspringt – signalisiert, dass Unternehmensvorstände Zollexposition nun als binäres Existenzrisiko statt als zyklischen Gegenwind werten. Sektoren mit hoher US-Exportkonzentration und geringer Produktdifferenzierung konfrontieren vergleichbare Stranded-Asset-Wahrscheinlichkeiten.