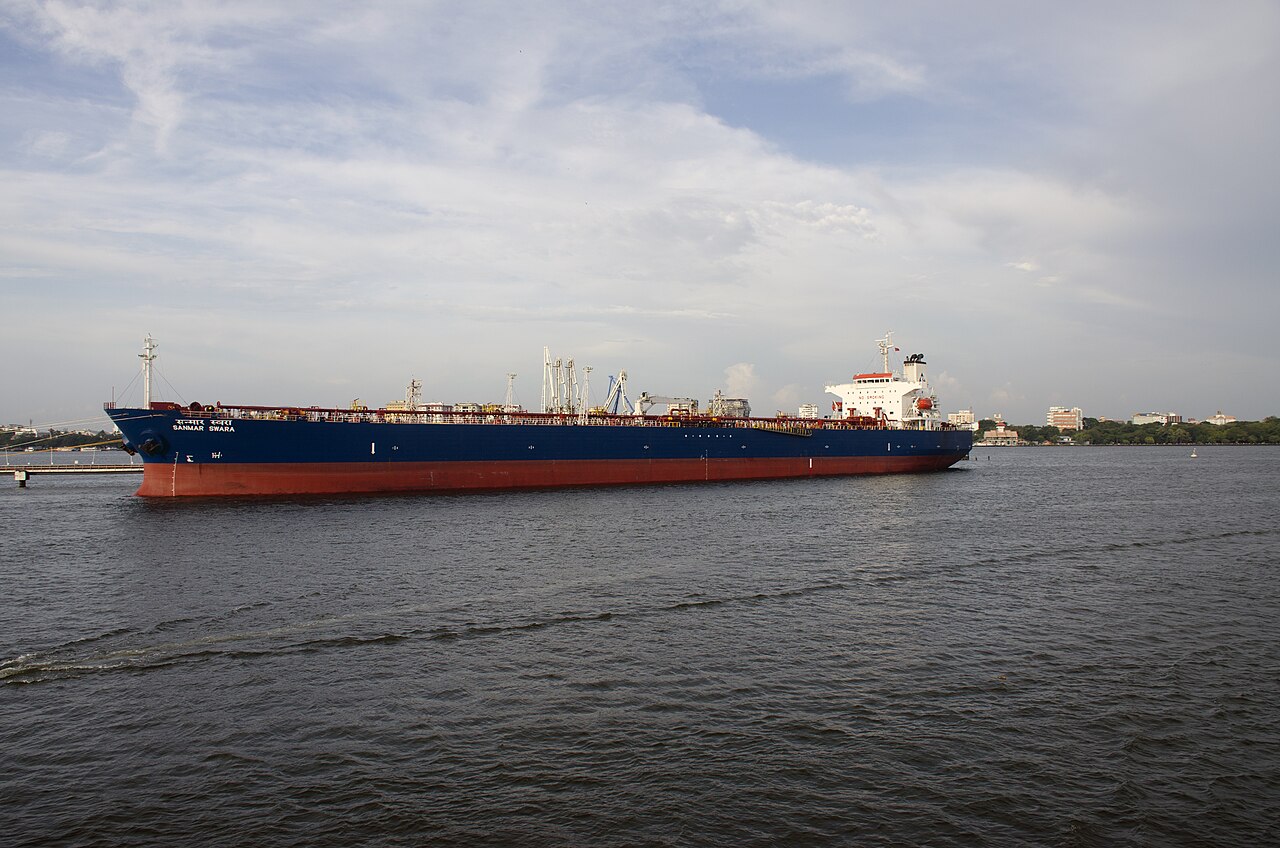
Wie Le Monde am 31. Oktober berichtete, hat die Eskalation im Nahen Osten einen massiven Engpass bei Öltankern ausgelöst, der Reiserouten verlängert und Frachtraten auf historische Höchststände treibt, während sich Logistiknetzwerke neu ordnen und Händler gestörte Lieferketten ausnutzen.
Die Dynamik spiegelt historische Angebotsschocks wider, bei denen geopolitische Risikoprämien physische Frachtmärkte von Fundamentaldaten entkoppeln. Während der Hormus-Spannungen 2019 schnellten VLCC-Raten binnen Wochen um 300 % nach oben; die heutige Umleitung über das Kap der Guten Hoffnung fügt pro Hin- und Rückfahrt 10–14 Seetage hinzu und nimmt damit 15–20 % der weltweiten Tankerkapazität faktisch aus dem aktiven Dienst. Diese strukturelle Verknappung trifft auf OPEC+-Förderdisziplin und europäische Embargos gegen russische Öllieferungen, die die Tonnage-Meilen-Nachfrage bereits strapazierten. Höhere Kriegsrisikoprämien — nun über 1 % des Rumpfwerts pro Passage — verstärken den Kostendruck, während Charterer Zeitcharter-Verträge suchen, um der Spotmarkt-Volatilität zu entgehen.
Marktwirkung & Transmissionskanäle
Der Frachtanstieg wirkt über drei Hauptkanäle. Erstens steigen die angelieferten Rohölkosten überproportional für asiatische Raffinerien, die auf Nahost-Sorten angewiesen sind, was den Brent-Dubai-Spread ausweitet und Atlantikbecken-Arbitrageflüsse anreizt. Zweitens verengen sich Produkttankermärkte sympathisch, da Clean-Schiffe in Dirty-Trades wechseln und Benzin- und Diesel-Cracks vor der Winter nachfrage anheben. Drittens speist die eingebettete Logistikinflation über höhere Petrochemie- und Kunststoffinputkosten die VPI-Körbe und verkompliziert die EZB-Leitzinssenkungszyklen. Tanker-Aktien — Frontline, Euronav, Hafnia — haben breite Energieindizes seit Jahresbeginn um 20 Prozentpunkte outperformt, was Anlegererwartungen an nachhaltige Superzyklus-Gewinne widerspiegelt.
„Dies ist kein vorübergehender Spike, sondern eine strukturelle Neupreisierung maritimer Risiken“, sagte ein leitender Energie-Logistikanalyst eines großen Handelshauses. „Die Kap-Umleitung ist zur neuen Basisroute geworden, und Flottenwachstum kann die Tonnage-Meilen-Zerstörung frühestens 2027 ausgleichen.“
Downstream sehen sich unabhängige Raffinerien in Indien und China Margendruck ausgesetzt, da Frachtkosten den Rabattvorteil sanktionierter russischer Ölfässer aufzehren. Gleichzeitig gewinnen US-Golfküsten-Exporteure relative Wettbewerbsfähigkeit auf kürzeren transatlantischen Strecken, was die Verschiebung globaler Rohölflussmuster potenziell beschleunigt. Das Risiko weiterer Eskalation — insbesondere Versicherungsrückzug aus wichtigen Ladehäfen — bleibt das dominierende Tail-Risiko für physische Märkte.
Kernaussagen für Investoren
- Beobachten: VLCC-Spotraten (TD3C-Route) nachhaltig über 100.000 $/Tag und Kriegsrisikoprämien-Anpassungen der International Group of P&I Clubs.
- Erwarten: Fortgesetzte Zeitcharter-Aktivität zu erhöhten Time-Charter-Equivalents, die Flottenauslastung bis 2026 festschreiben und Spotmarkt-Liquidität reduzieren.
- Prüfen: Raffinerie-Exposure gegenüber Langstrecken-Nahost-Rohöl versus Atlantikbecken-Flexibilität; Produkt-Cracks für frachtempfindliche Destillate.
- Bewerten: Tanker-Aktienbewertungen gegen normalisierte Ertragskapazität; langlaufende Frachtderivate (FFAs) zur Absicherung von Logistikkosteninflation in Industrieportfolios in Betracht ziehen.
Häufige Fragen
Wie erhöht der Nahost-Konflikt konkret die Ölfrachtkosten?
Kampfhandlungen reduzieren die Schiffsverfügbarkeit, da Eigner Hochrisikogebiete meiden und Umroutungen über Afrikas Kap der Guten Hoffnung erzwingen. Dies fügt pro Reise 10–14 Tage hinzu, schrumpft die globale Tankerkapazität effektiv um 15–20 %, während Kriegsrisikoprämien 1 % des Rumpfwerts pro Passage übersteigen.
Schlagen sich höhere Frachtraten in höheren Verbraucher-Kraftstoffpreisen nieder?
Ja, gestiegene Tankerkosten verteuern angelieferte Rohöl- und Produktpreise, besonders für asiatische Importe. Das drückt auf Raffineriemargen und Großhandels-Cracks und schlägt mit 4–6 Wochen Verzögerung auf Benzin- und Diesel-Endverbraucherpreise durch, was Aufwärtsrisiken für energiegetriebene Inflationskomponenten schafft.