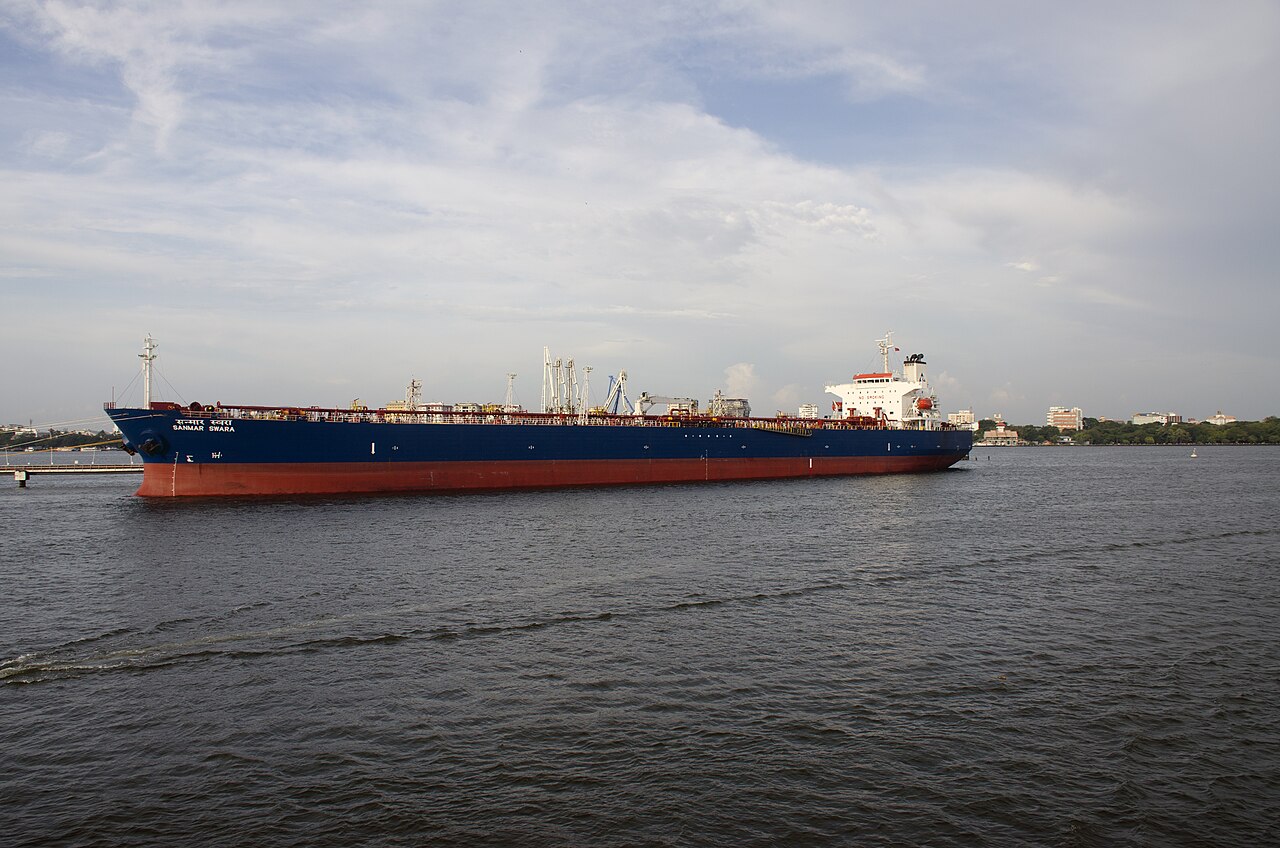
Selon Le Monde du 31 octobre, les hostilités au Moyen-Orient provoquent une pénurie sévère de pétroliers, rallongeant les durées de voyage et propulsant les taux de fret à des niveaux records, tandis que les réseaux logistiques se restructurent et que les opérateurs exploitent les chaînes d'approvisionnement perturbées.
Cette escalade rappelle les chocs d'offre historiques où les primes de risque géopolitique dissocient les marchés du fret physique de leurs fondamentaux. Lors des tensions de 2019 dans le détroit d'Ormuz, les taux des VLCC avaient bondi de 300 % en quelques semaines ; aujourd'hui, le contournement du cap de Bonne-Espérance ajoute 10 à 14 jours de navigation par aller-retour, retirant de fait 15 à 20 % de la capacité mondiale de pétroliers du service actif. Ce resserrement structurel coïncide avec la discipline de production de l'OPEP+ et les embargos européens sur les barils russes, qui étiraient déjà la demande en tonne-milles. Les primes d'assurance risques de guerre — désormais supérieures à 1 % de la valeur du navire par transit — amplifient la poussée des coûts, tandis que les affréteurs se ruent sur les contrats à terme pour éviter la volatilité du marché spot.
Impact sur les marchés et canaux de transmission
La flambée du fret se propage par trois canaux principaux. Premièrement, le coût du brut livré augmente de façon disproportionnée pour les raffineurs asiatiques dépendants des grades du Moyen-Orient, élargissant l'écart Brent-Dubaï et incitant aux flux d'arbitrage vers le bassin atlantique. Deuxièmement, les marchés des pétroliers produits se tendent par sympathie, les navires propres basculant vers le sale, relevant les cracks de l'essence et du gazole à l'approche de la demande hivernale. Troisièmement, l'inflation logistique intégrée alimente les paniers CPI via des coûts d'intrants pétrochimiques et plastiques plus élevés, compliquant les cycles d'assouplissement des banques centrales. Les valeurs pétrolières — Frontline, Euronav, Hafnia — surperforment les indices énergétiques larges de 20 points de pourcentage depuis le début de l'année, reflétant l'anticipation par les investisseurs de bénéfices de super-cycle durables.
« Ce n'est pas un pic transitoire mais une revalorisation structurelle du risque maritime », affirme un analyste senior en logistique énergétique d'une grande maison de négoce. « Le détour par le Cap est devenu la nouvelle route de référence, et la croissance de la flotte ne peut compenser la destruction de tonne-milles avant 2027 au plus tôt. »
En aval, les raffineurs indépendants en Inde et en Chine subissent une compression de marge, le fret érodant l'avantage de décote des barils russes sanctionnés. Pendant ce temps, les exportateurs du golfe du Mexique gagnent en compétitivité relative sur les trajets transatlantiques plus courts, accélérant potentiellement la recomposition des flux mondiaux de brut. Le risque d'une escalade supplémentaire — notamment le retrait des assureurs des ports de chargement clés — demeure le risque de queue dominant pour les marchés physiques.
Points clés pour les investisseurs
- Surveiller : les taux spot VLCC (route TD3C) se maintenant au-dessus de 100 000 $/jour et les ajustements de primes risques de guerre par le Groupe international des clubs P&I.
- Anticiper : une activité soutenue d'affrètement à terme à des équivalents temps-charter élevés, verrouillant l'utilisation de la flotte jusqu'en 2026 et réduisant la liquidité du marché spot.
- Évaluer : l'exposition des raffineries aux bruts du Moyen-Orient à long trajet versus la flexibilité du bassin atlantique ; les cracks produits pour les distillats sensibles au fret.
- Analyser : les valorisations des valeurs pétrolières face à une capacité bénéficiaire normalisée ; envisager les dérivés de fret long terme (FFA) pour couvrir l'inflation des coûts logistiques dans les portefeuilles industriels.
Questions fréquentes
Comment le conflit au Moyen-Orient renchérit-il spécifiquement le transport pétrolier ?
Les hostilités réduisent la disponibilité des navires, les armateurs évitant les zones à haut risque, ce qui impose un contournement par le cap de Bonne-Espérance en Afrique. Cela ajoute 10 à 14 jours par voyage, réduisant de facto la capacité mondiale de pétroliers de 15 à 20 %, tandis que les primes d'assurance risques de guerre dépassent 1 % de la valeur du navire par transit.
Les taux de fret plus élevés se répercuteront-ils sur les prix des carburants à la pompe ?
Oui, les coûts élevés des pétroliers augmentent les prix du brut et des produits livrés, particulièrement pour les importateurs asiatiques. Cela pèse sur les marges de raffinage et les cracks carburants à l'export, se répercutant in fine sur les prix de l'essence et du gazole à la pompe avec un décalage de 4 à 6 semaines, ajoutant un risque haussier aux composantes énergie de l'inflation.