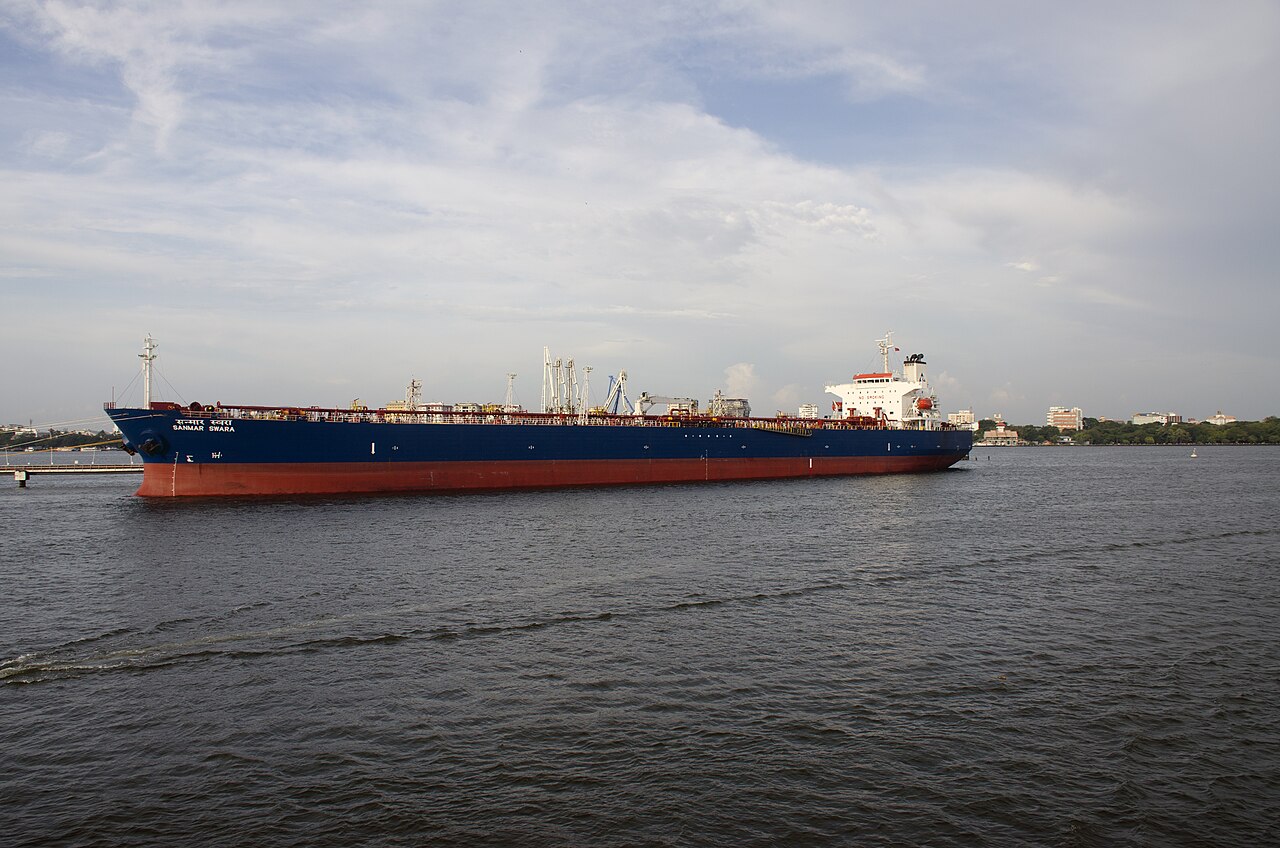
Le Monde informó el 31 de octubre que las hostilidades en Oriente Medio han provocado una grave escasez de petroleros, alargando los viajes y llevando los fletes a máximos históricos mientras las redes logísticas se reestructuran y los operadores aprovechan las cadenas de suministro interrumpidas.
La escalada replica shocks de oferta históricos donde las primas de riesgo geopolítico desacoplan los mercados de flete físico de los fundamentos. Durante la tensión en el Estrecho de Ormuz de 2019, las tarifas VLCC se dispararon un 300% en semanas; hoy el desvío por el Cabo de Buena Esperanza añade 10-14 días de navegación por viaje redondo, retirando efectivamente un 15-20% de la capacidad global de tanqueros del servicio activo. Este ajuste estructural coincide con la disciplina de producción de OPEP+ y los embargos europeos al crudo ruso, que ya tensionaban la demanda de toneladas-milla. Las primas de seguro de riesgo de guerra —ahora superiores al 1% del valor del casco por tránsito— agravan el empuje de costes, mientras los fletadores buscan cobertura a plazo para evitar la volatilidad del mercado spot.
Impacto en mercado y canales de transmisión
El repunte del flete se transmite por tres canales principales. Primero, los costes de crudo entregado suben desproporcionadamente para refinerías asiáticas dependientes de grados de Oriente Medio, ensanchando el diferencial Brent-Dubai e incentivando flujos de arbitraje desde la Cuenca Atlántica. Segundo, los mercados de petroleros de productos se tensionan por simpatía al cambiar buques limpios a trades sucios, elevando los cracks de gasolina y diésel antes de la demanda invernal. Tercero, la inflación logística embebida alimenta las cestas del IPC vía mayores costes de insumos petroquímicos y plásticos, complicando los ciclos de flexibilización de los bancos centrales. Las acciones de petroleros —Frontline, Euronav, Hafnia— han superado a los índices energéticos amplios en 20 puntos porcentuales en el año, reflejando la anticipación de beneficios de superciclo sostenidos.
"Esto no es un repunte transitorio sino una revalorización estructural del riesgo marítimo," afirmó un analista senior de logística energética en una gran casa de trading. "El desvío por el Cabo se ha convertido en la ruta base y el crecimiento de la flota no compensará la destrucción de toneladas-milla hasta 2027 como muy pronto."
En el downstream, las refinerías independientes de India y China sufren compresión de márgenes al erosionar el flete la ventaja de descuento de los barriles rusos sancionados. Mientras, los exportadores del Golfo de México EE. UU. ganan competitividad relativa en travesías transatlánticas más cortas, pudiendo acelerar el cambio en los patrones globales de flujo de crudo. El riesgo de mayor escalada —especialmente la retirada de seguros en puertos clave de carga— sigue siendo el riesgo de cola dominante para los mercados físicos.
Claves para inversores
- Monitorizar: tarifas spot VLCC (ruta TD3C) sostenidas above 100.000 $/día y ajustes de primas de riesgo de guerra por el Grupo Internacional de Clubes P&I.
- Prever: actividad continua de fletamento a plazo en equivalentes de flete a tiempo elevados, asegurando la utilización de la flota hasta 2026 y reduciendo liquidez en el mercado spot.
- Evaluar: exposición de refinerías a crudos de Oriente Medio de largo recorrido frente a flexibilidad en la Cuenca Atlántica; cracks de destilados sensibles al flete.
- Analizar: valoraciones de acciones de petroleros frente a capacidad de beneficio normalizada; considerar derivados de flete a largo plazo (FFAs) para cubrir inflación de costes logísticos en carteras industriales.
Preguntas frecuentes
¿Cómo encarece específicamente el conflicto en Oriente Medio el transporte de petróleo?
Las hostilidades reducen la disponibilidad de buques al evitar los armadores zonas de alto riesgo, forzando el desvío por el Cabo de Buena Esperanza en África. Esto añade 10-14 días por viaje, reduciendo efectivamente la capacidad global de tanqueros en un 15-20% mientras las primas de seguro de riesgo de guerra superan el 1% del valor del casco por tránsito.
¿Se trasladarán los fletes más altos a precios finales de carburantes?
Sí, los costes elevados de tanqueros aumentan los precios de crudo y productos entregados, particularmente para importadores asiáticos. Esto alimenta los márgenes de refino y los cracks mayoristas de carburantes, trasladándose finalmente a precios minoristas de gasolina y diésel con un rezago de 4-6 semanas, añadiendo riesgo alcista a los componentes de inflación energética.