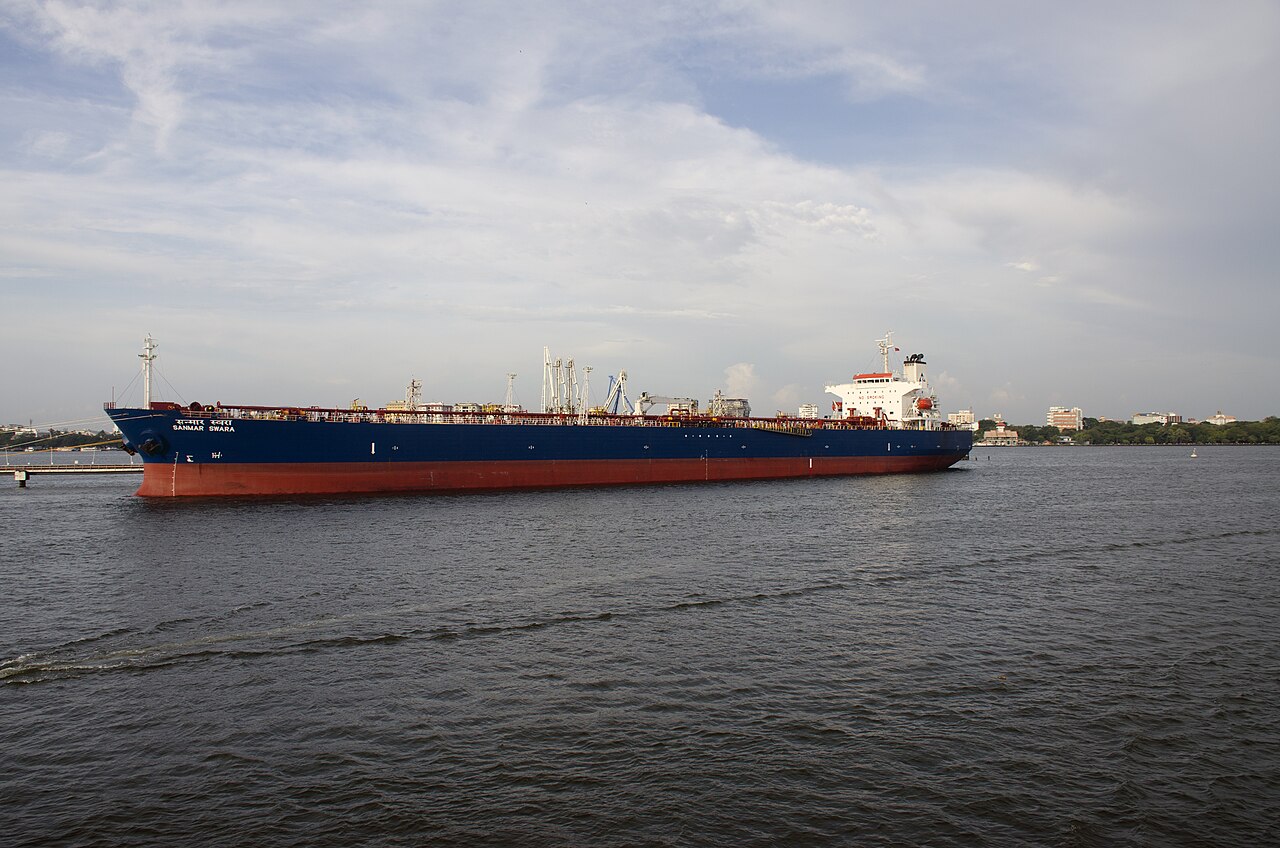
Ifølge Le Monde 31. oktober har fiendeskapene i Midtøsten utløst en alvorlig tankskipsknapphet, som forlenger reisetider og skyter fraktsatser til rekordhøyder mens logistiske nettverk omstrukturere og handlere utnytter forstyrrede forsyningskjeder.
Eskaleringen speiler historiske tilbudssjokk der geopolitiske risikopremier løsner fysiske fraktmarkeder fra fundamentale drivkrefter. Under spenningene i Hormuzstrømsundet i 2019 skjøt VLCC-rater 300 % på få uker; i dag legger omruting rundt God håp 10–14 ekstra seildager per rundtur, noe som effektivt tar 15–20 % av global tankskipskapasitet ut av aktiv tjeneste. Denne strukturelle fortrengningen samfaller med OPEC+-produksjonsdisiplin og europeiske embargo på russiske fat, som allerede hadde strakkt tonn-mil-efterspørselen. Høyere krigsforsikringspremier – nå over 1 % av skrogverdi per passasje – forsterker kostnadstrykket, mens affrétere jakter på tidsleiekontrakter for å unngå spotmarkedsvolatilitet.
Markedsvirkninger og overføringskanaler
Fraktsatsøkningen overføres gjennom tre primære kanaler. Først stiger leverte råoljekostnader disproporsjonalt for asiatiske raffinaderier avhengige av midtøstenske kvaliteter, utvider Brent-Dubai-spreadet og incitiserer arbitrasjeflyt fra Atlanterhavsbassenget. Andre strekkes produktankermarkedene sympathetisk da rene skip bytter til urene handler, løfter bensin- og dieselcracks før vintersesongens etterspørsel. Tredje mater den innbygde logistikk-inflasjonen inn i KPI-kurver via høyere petrokjemiske og plastinnskuddspriser, kompliserer sentralbankers lettepolitikk. Tankskipaksjer – Frontline, Euronav, Hafnia – har overprestert brede energiinndekser med 20 prosentenheter i år, reflekterer investorforventninger om vedvarende supercyklus-resultater.
«Dette er ikke et midlertidig toppnivå, men en strukturell reprising av sjørisk,» sier en senior analytiker for energilogistikk hos et stort handelshus. «Omveien rundt Kappet har blitt den nye basisruten, og flåtevoksen kan ikke kompensere for tonn-mil-tapet før 2027 på det tidligste.»
Nedstrøms står uavhengige raffinaderier i India og Kina overfor marginpress da frakt æder rabattfordelen ved sanktionerte russiske fat. Samtidig vinner amerikanske Gulf-kysteksportører relativ konkurranseevne på kortere transatlantiske ruter, potensielt akselerer skiftet i globale råoljestrømmer. Risiko for videre eskalasjon – spesielt forsikringstrekning fra viktige lasteshavner – forblir den dominante hale-risikoen for fysiske markeder.
Nøkkeltak for investorer
- Overvåk: VLCC-spotsatser (TD3C-ruten) som holder seg over $100 000/dag og krigsforsikringspremie-justeringer fra International Group of P&I Clubs.
- Forvent: Fortsatt tidsleieaktivitet ved høye time-charter-ekvivalenter, som låser inn flåteutnyttelse gjennom 2026 og reduserer spotmarkedslikviditet.
- Vurder: Raffinaderiets eksponering mot langtransport midtøstenske råoljer versus Atlanterhavsbasseng-fleksibilitet; produktcrack-spread for frakt-sensible destillater.
- Evaluer: Tankskipaksje-verdsettelse mot normaliserte fortjenestekapasitet; vurder langdatert fraktderivater (FFAs) for å hedge logistikk-kostnadsinflasjon i industriporteføljer.
Vanlige spørsmål
Hvordan driver Midtøsten-konflikten opp oljefraktene konkret?
Fiendeskapene reduserer skipstilgjengelighet da reedere unngår høyriskesoner, tvinger omruting rundt Afrikas God håp. Dette legger til 10–14 dager per reise, effektivt krymper global tankskipskapasitet med 15–20 % mens krigsforsikringspremier overstiger 1 % av skrogverdi per passasje.
Vil høyere fraktsatser bety dyrere drivstoff for forbrukere?
Ja, økte tankskipkostnader hever leverte råolje- og produktpriser, spesielt for asiatiske importører. Dette mate inn i raffinaderimarginer og grossistbrensjecracks, og slår til ende i detaljbensin- og dieselpriser med 4–6 ukers forsinkelse, legger til oppsides risiko i energidrevne inflasjonskomponenter.