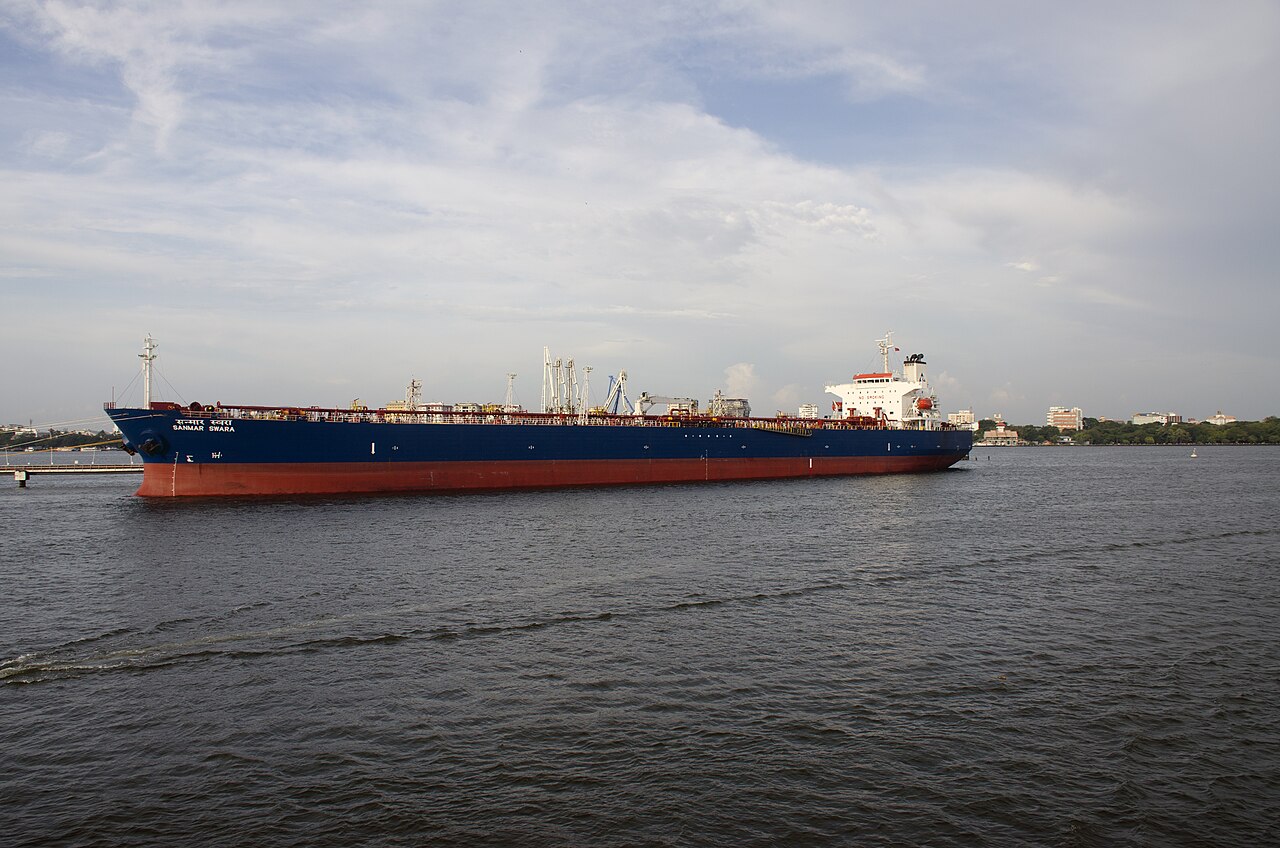
O Le Monde noticiou em 31 de outubro que as hostilidades no Oriente Médio provocaram escassez severa de petroleiros, alongando viagens e levando fretes a recordes históricos, enquanto redes logísticas se reorganizam e traders exploram cadeias de suprimento interrompidas.
A escalada espelha choques de oferta históricos onde prêmios de risco geopolítico separam mercados físicos de frete dos fundamentos. Durante as tensões no Estreito de Ormuz em 2019, taxas de VLCC dispararam 300% em semanas; hoje, o desvio pela Cidade do Cabo adiciona 10-14 dias de navegação por viagem de ida e volta, retirando efetivamente 15-20% da capacidade global de petroleiros do serviço ativo. Este aperto estrutural coincide com a disciplina de produção da OPEP+ e embargos europeus a barris russos, que já esticavam a demanda por tonelada-milha. Prêmios de seguro de risco de guerra mais altos — agora superando 1% do valor do casco por trânsito — agravam o repasse de custos, enquanto fretadores correm por contratos de prazo para evitar volatilidade no spot.
Impacto no Mercado e Canais de Transmissão
O choque de fretes transmite-se por três canais primários. Primeiro, custos de petróleo entregue sobem desproporcionalmente para refinarias asiáticas dependentes de graus do Oriente Médio, alargando o spread Brent-Dubai e incentivando fluxos de arbitragem da Bacia do Atlântico. Segundo, mercados de petroleiros de produtos apertam simpaticamente conforme navios clean migram para trades dirty, elevando cracks de gasolina e diesel antes da demanda de inverno. Terceiro, a inflação logística embutida alimenta cestas de CPI via custos maiores de insumos petroquímicos e plásticos, complicando ciclos de afrouxamento dos bancos centrais. Ações de petroleiros — Frontline, Euronav, Hafnia — superaram índices amplos de energia em 20 pontos percentuais no ano, refletindo antecipação de investidores de lucros supercíclicos sustentados.
"Não é um pico transitório, mas um repricing estrutural do risco marítimo," afirmou um analista sênior de logística energética em uma grande trading house. "O desvio pelo Cabo tornou-se a nova rota padrão, e o crescimento da frota não compensa a destruição de tonelada-milha antes de 2027, no mais cedo."
No downstream, refinarias independentes na Índia e China enfrentam compressão de margens à medida que fretes erodem a vantagem de desconto de barris russos sancionados. Enquanto isso, exportadores da Costa do Golfo dos EUA ganham competitividade relativa em rotas transatlânticas mais curtas, potencialmente acelerando a mudança nos padrões globais de fluxo de petróleo. O risco de escalada adicional — particularmente retirada de seguros de portos-chave de carregamento — permanece o principal risco de cauda para mercados físicos.
Principais Conclusões para Investidores
- Monitorar: Taxas spot de VLCC (rota TD3C) sustentadas acima de $100.000/dia e ajustes de prêmio de risco de guerra pelo International Group of P&I Clubs.
- Esperar: Atividade contínua de fretamento a prazo em time-charter equivalents elevados, travando utilização da frota até 2026 e reduzindo liquidez no spot.
- Avaliar: Exposição de refinarias a crudes do Oriente Médio de longa rota versus flexibilidade da Bacia do Atlântico; cracks de produtos para destilados sensíveis a frete.
- Analisar: Valuações de ações de petroleiros contra capacidade de lucros normalizada; considerar derivativos de frete de longo prazo (FFAs) para hedge de inflação de custos logísticos em carteiras industriais.
Perguntas Frequentes
Como o conflito no Oriente Médio aumenta especificamente custos de transporte de petróleo?
Hostilidades reduzem disponibilidade de navios conforme armadores evitam zonas de alto risco, forçando desvio pela Cidade do Cabo na África. Isso adiciona 10-14 dias por viagem, encolhendo efetivamente a capacidade global de petroleiros em 15-20%, enquanto prêmios de seguro de risco de guerra superam 1% do valor do casco por trânsito.
Fretes mais altos se traduzem em preços maiores de combustíveis ao consumidor?
Sim, custos elevados de petroleiros aumentam preços de petróleo e produtos entregues, particularmente para importadores asiáticos. Isso alimenta margens de refino e cracks de combustíveis no atacado, repassando-se ao varejo de gasolina e diesel com defasagem de 4-6 semanas, adicionando risco de alta a componentes de inflação energética.