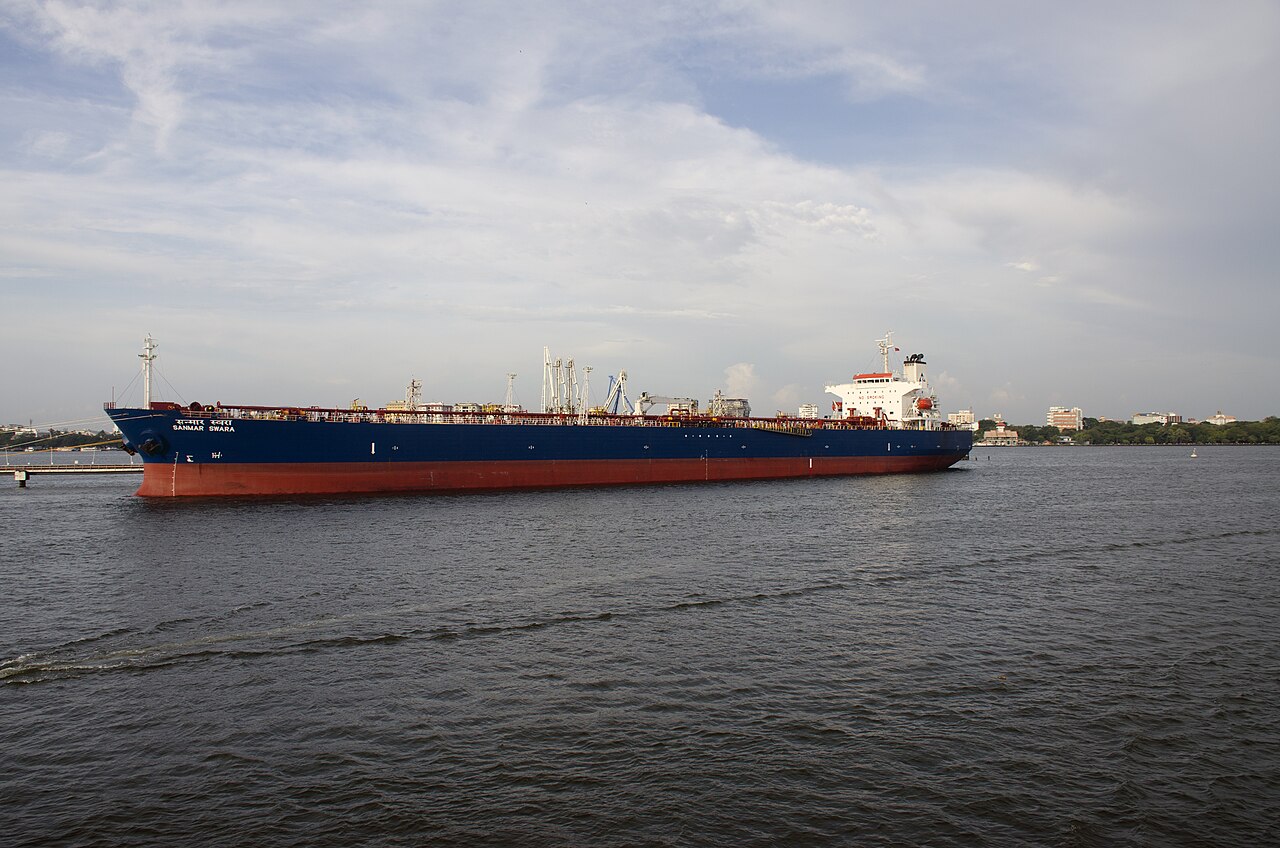
ルモンド紙は10月31日、中東の武力衝突が深刻な原油タンカー不足を引き起こし、航海日数の延長と物流網の再編で運賃が過去最高を更新したと報じた。トレーダーはサプライチェーン混乱を好機と捉え動く。
今回の急騰は、地政学リスク・プレミアムが実需から乖離し物理船腹市場を歪めた過去の供給ショックを彷彿させる。2019年のホルムズ海峡緊張時にはVLCC運賃が数週間で300%急騰したが、今回は喜望峰迂回で往復10〜14日増え、世界タンカー能力の15〜20%が実質的に稼働外となった。この構造的逼迫は、OPEC+の減産規律と欧州のロシア産禁輸で既にトンマイル需要が逼迫していたところに重なる。戦争リスク保険料が船体価格の1%超/航海に達しコスト押し上げ要因となる中、荷主はスポット市場のボラティリティ回避へ定期用船確保に走る。
市場影響と伝播チャネル
運賃高騰は主に3経路で伝播する。第一に、中東産原油依存度の高いアジア精製業者の到着コストが不均衡に上昇し、ブレント・ドバイ・スプレッド拡大が大西洋岸産原油のアービトラージ流入を誘発。第二に、清浄船がダーティ取引へシフトしプロダクトタンカー市場も連動して逼迫、冬季需要前のガソリン・軽油クラックを押し上げる。第三に、物流インフレが石油化学・プラスチック原料コストを通じCPIバスケットに組み込まれ、中銀の緩和サイクルを複雑化させる。タンカー株——フロントライン、ユーロナブ、ハフニア——は年初来で広範エネルギー指数を20ポイントアウトパフォームし、投資家が持続的スーパーサイクル益を織り込む。
「これは一時的な急騰ではなく、海上リスクの構造的な再価格付けだ」と大手商社のシニア・エナジー・ロジスティクス・アナリストは指摘する。「喜望峰迂回が新たな基準航路となり、船隊増強がトンマイル減少を相殺できるのは2027年が最短だ」
下流では、インド・中国の独立系精製業者が制裁ロシア産原油のディスカウント優位性を運賃で削られマージン圧迫に直面。一方、米国ガルフ岸輸出業者は短距離の大西洋横断輸送で相対的競争力を高め、世界原油フローの構造転換を加速させる可能性がある。主要積出港からの保険引き上げリスクを含め、更なるエスカレーションが実需市場の最大テールリスクだ。
投資家向けキーポイント
- 監視: VLCCスポットレート(TD3C航路)が1日10万ドル超で持続するか、国際P&Iクラブ連合の戦争リスク保険料調整。
- 予想: 高水準の定期用船換算レートで期間用船契約が継続し、2026年まで船隊稼働率を固定化、スポット市場流動性を低下させる。
- 評価: 長距離中東産原油依存度と大西洋岸原油の柔軟性の比較、運賃感応度の高い中間留分のクラックスプレッド。
- 検証: タンカー株のバリュエーションを正常化収益力で照合、長期船腹デリバティブ(FFA)で産業ポートフォリオの物流コストインフレをヘッジ。
よくある質問
中東紛争が具体的に原油輸送コストをどう押し上げるか
武力衝突で船主が高リスク海域を避け船腹供給が減り、喜望峰迂回を強いられる。往復10〜14日増加で世界タンカー能力の15〜20%が実質的に失われ、戦争リスク保険料が船体価格の1%超/航海に達する。
運賃高騰は消費者燃料価格に転嫁されるか
はい。タンカーコスト上昇が到着原油・製品価格を押し上げ、特にアジア輸入業者に影響大。精製マージンと卸売燃料クラックを経て、4〜6週間のラグで小売ガソリン・軽油価格に転嫁され、エネルギー起因インフレの上振れリスクとなる。