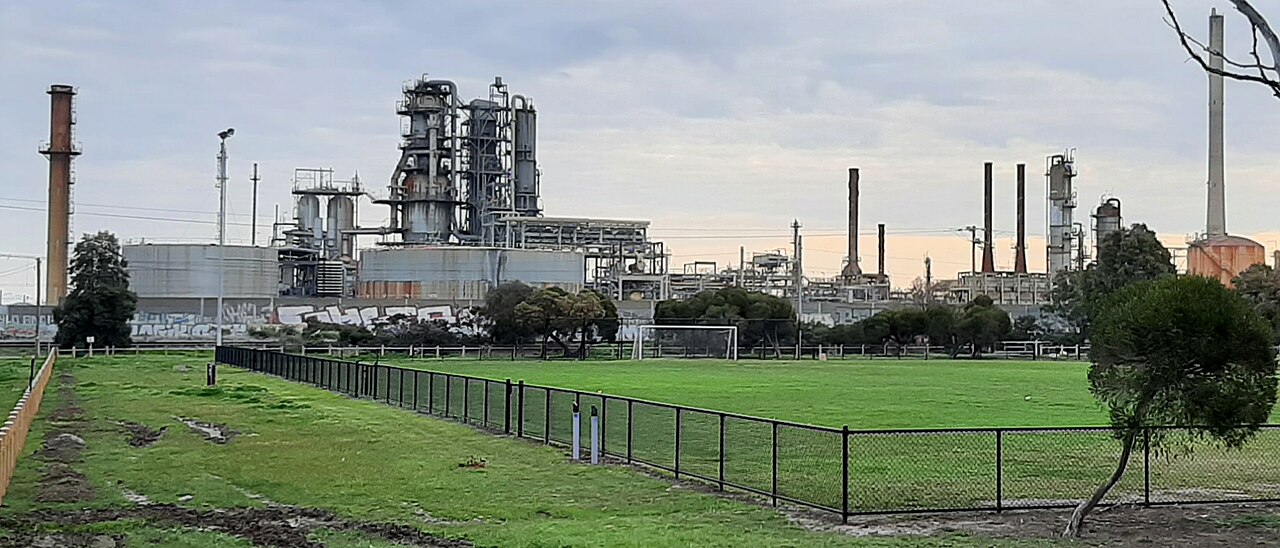
Conflitos simultâneos no Oriente Médio e na Ucrânia estrangulam a capacidade global de refino, catapultando as margens de crack spread para máximas históricas. A disrupção logística combinada gera déficit estrutural em derivados, pressionando mercados físicos e inflando o prêmio de risco geopolítico em toda a cadeia de energia.
Uma década de subinvestimento crônico em infraestrutura downstream deixou o parque de refino global vulnerável a choques simultâneos. Sanções aos fluxos energéticos russos, somadas aos desvios de rota no Mar Vermelho e ameaças a rotas de exportação do Golfo, fragmentaram as redes logísticas. Essa fragmentação força petroleiros e navios de produtos a viagens mais longas, reduzindo efetivamente a capacidade de frete disponível e alargando diferenciais de preço locacionais para diesel, gasolina e QAV.
Como os Crack Spreads Repercutem na Inflação e no Copom
O canal de transmissão imediato opera via crack spreads — o diferencial entre o custo do petróleo bruto e o preço dos derivados. Com a taxa de utilização batendo no teto operacional, os barris marginais de produto são liquidados a prêmios progressivamente maiores. Essa dinâmica eleva a receita de majors integradas e refinarias independentes, ao mesmo tempo em que comprime as margens de marketing na bomba. Custos maiores no atacado alimentam diretamente os índices de preços ao consumidor, dificultando o trabalho do Copom para ancorar expectativas de inflação e podendo postergar o ciclo de afrouxamento da Selic.
A rigidez estrutural nos destilados médios sugere que o atual ambiente de margens reflete uma restrição de oferta duradoura, e não um pico cíclico de demanda, implicando risco de alta sustentado para a economia do refino durante a temporada de aquecimento no hemisfério norte.
O mercado de câmbio espelha a mudança nos termos de troca: nações exportadoras de energia veem suporte em conta corrente, enquanto importadores líquidos enfrentam déficits crescentes. No Ibovespa, o mercado discrimina entre produtores upstream, limitados por cotas da OPEP+, e operadores downstream que capturam integralmente as rendas de escassez. Spreads de crédito de emissores com forte exposição a refino comprimiram-se com a melhora na visibilidade de fluxo de caixa, contrastando com pares petroquímicos que sofrem destruição de demanda impulsionada pelo custo elevado da nafta.
Principais Pontos para o Investidor Institucional
- Monitore: Relatórios semanais de estoques da EIA e IEA para quedas em estoques de destilados médios sinalizando aperto físico sustentado.
- Espere: Continuidade no alargamento dos spreads Brent-Dubai e WTI-Brent à medida que a economia de frete redireciona fluxos de petróleo para longe das zonas de conflito.
- Avalie: Cronogramas de paradas de manutenção para 4T24 e 1T25; paradas não programadas em mercado apertado disparam margens de forma desproporcional.
- Considere: Posições compradas em futuros de crack spread ou beta de ações de refinarias como hedge contra disrupção geopolítica persistente na oferta.
Perguntas Frequentes dos Investidores
Como os conflitos no Oriente Médio e Ucrânia reduzem especificamente a capacidade de produção de combustíveis?
Ataques a infraestrutura energética na Ucrânia e riscos de navegação no Mar Vermelho interrompem tanto a logística de suprimento de bruto quanto o trânsito de produtos acabados. Simultaneamente, sanções às exportações russas de derivados removem oferta global significativa, enquanto a instabilidade regional ameaça operações de refino e disponibilidade de terminais de exportação no Golfo.
Qual a perspectiva para as margens de refino se as tensões geopolíticas arrefecerem?
Mesmo com desescalada, déficits estruturais persistem devido a anos de racionalização de capacidade na Europa e América do Norte e ausência de investimentos greenfield. Margens normalizariam a partir dos picos, mas permaneceriam elevadas acima da média de 10 anos até que nova capacidade relevante entre em operação pós-2026.