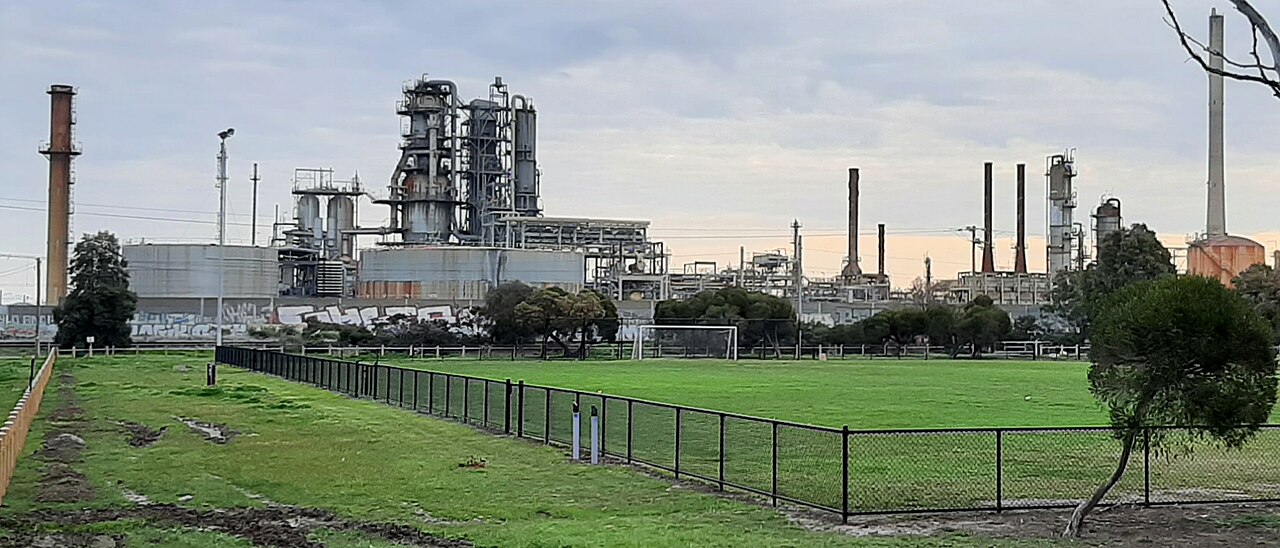
تصاعد النزاعات في الشرق الأوسط وأوكرانيا يكبح طاقة إنتاج الوقود عالمياً، دافعاً هوامش التكرير لارتفاعات حادة. اضطرابات الإمداد المتزامنة تخلق عجزاً هيكلية في المنتجات البترولية المكررة، وتشدد الأسواق الفعلية وترفع علاوة المخاطر الجيوسياسية عبر مجمع الطاقة.
نقص الاستثمار المستمر في البنية التحتية للمصب على مدى العقد الماضي ترك نظام التكرير العالمي عرضة لصدمات متزامنة. العقوبات المستهدفة لتدفقات الطاقة الروسية، مضافاً إليها تحويل مسارات الشحن في البحر الأحمر وتهديدات محتملة لمسارات التصدير الشرق أوسطية، فتتت الشبكات اللوجستية. هذا التفتت يجبر ناقلات الخام والمنتجات على رحلات أطول، ما يقلص طاقة الشحن المتاحة فعلياً ويوسع الفروقات السعرية الخاصة بالموقع للديزل والبنزين ووقود الطائرات.
تأثير السوق وقنوات الانتقال
آلية الانتقال الفورية تعمل عبر فروق التكسير (crack spreads)، الفارق بين تكاليف مدخلات الخام وأسعار المنتجات المكررة. مع بلوغ معدلات تشغيل الطاقة سقوفها التشغيلية، تُصفى البراميل الحدية من المنتج بأقساط متصاعدة تدريجياً. هذه الديناميكية ترفع إيرادات الشركات المتكاملة الكبرى والمصافي المستقلة بينما تضغط على هوامش التسويق عند المضخة. تكاليف المنتجات بالجملة الأعلى تغذي مباشرة مؤشرات أسعار المستهلك، معقدة جهود البنوك المركزية لتثبيت توقعات التضخم وربما تؤخر دورات التيسير النقدي في الاقتصادات المتقدمة.
ضيق هيكلية في المقطرات المتوسطة يشير إلى أن بيئة الهوامش الحالية تعكس قيد عرض جانب العرض الدائم لا طفرة دورية في الطلب، مما ينطوي على مخاطر صعودية مستمرة لاقتصاديات التكرير خلال موسم التدفئة الشتوي.
أسواق العملات تعكس تحول شروط التبادل التجاري؛ الدول المصدرة للطاقة تشهد دعماً للحساب الجاري بينما تواجه الدول المستوردة صافية اتساع العجز. أسواق الأسهم تميز بين منتجي المنبع المقيدين بحصص أوبك+ ومشغلي المصب الذين يستحوذون على القيمة الكاملة لريع الندرة. فروق الائتمان لمصدري السندات كثيفي التكرير انضغطت مع تحسن وضوح التدفقات النقدية، في تباين مع نظراء البتروكيماويات الذين يعانون من تدمير الطلب المدفوع بتكاليف النافتا الأولية المرتفعة.
خلاصات رئيسية للمستثمرين
- رصد: تقارير المخزونات الأسبوعية لـ EIA و IEA بحثاً عن سحوبات في مخزونات المقطرات المتوسطة تشير إلى ضيق فعلي مستدام.
- توقع: اتساع مستمر لفروقات برنت-دبي و WTI-برنت مع إعادة اقتصاديات الشحن توجيه تدفقات الخام بعيداً عن مناطق الصراع.
- تقييم: جداول الصيانة الدورية للمصافي للربع الرابع 2024 والربع الأول 2025؛ تعطل غير مخطط في سوق ضيق يطلق طفرات هوامش غير متناسبة.
- دراسة: مراكز شراء في عقود فروق التكسير الآجلة أو بيتا أسهم المصافي كتغطية ضد اضطراب الإمداد الجيوسياسي المستمر.
الأسئلة الشائعة
كيف تقلل صراعات الشرق الأوسط وأوكرانيا تحديداً طاقة إنتاج الوقود؟
هجمات على البنية التحتية للطاقة في أوكرانيا ومخاطر الشحن في البحر الأحمر تعطل لوجستيات إمداد الخام وعبور المنتجات المكررة. في الوقت نفسه، العقوبات على الصادرات المكررة الروسية تزيل إمدادات عالمية كبيرة، بينما عدم الاستقرار الإقليمي يهدد عمليات التكرير الشرق أوسطية وتوافر محطات التصدير.
ما توقعات هوامش التكرير إذا خفت التوترات الجيوسياسية؟
حتى مع خفض التصعيد، تستمر العجز الهيكلية بسبب سنوات من ترشيد الطاقة الإنتاجية في أوروبا وأمريكا الشمالية وغياب الاستثمارات الجديدة كلياً. الهوامش ستطبيع على الأرجح من المستويات القصوى لكنها ستبقى مرتفعة فوق متوسط 10 سنوات حتى دخول طاقة إنتاجية جديدة كبيرة حيز التشغيل بعد 2026.