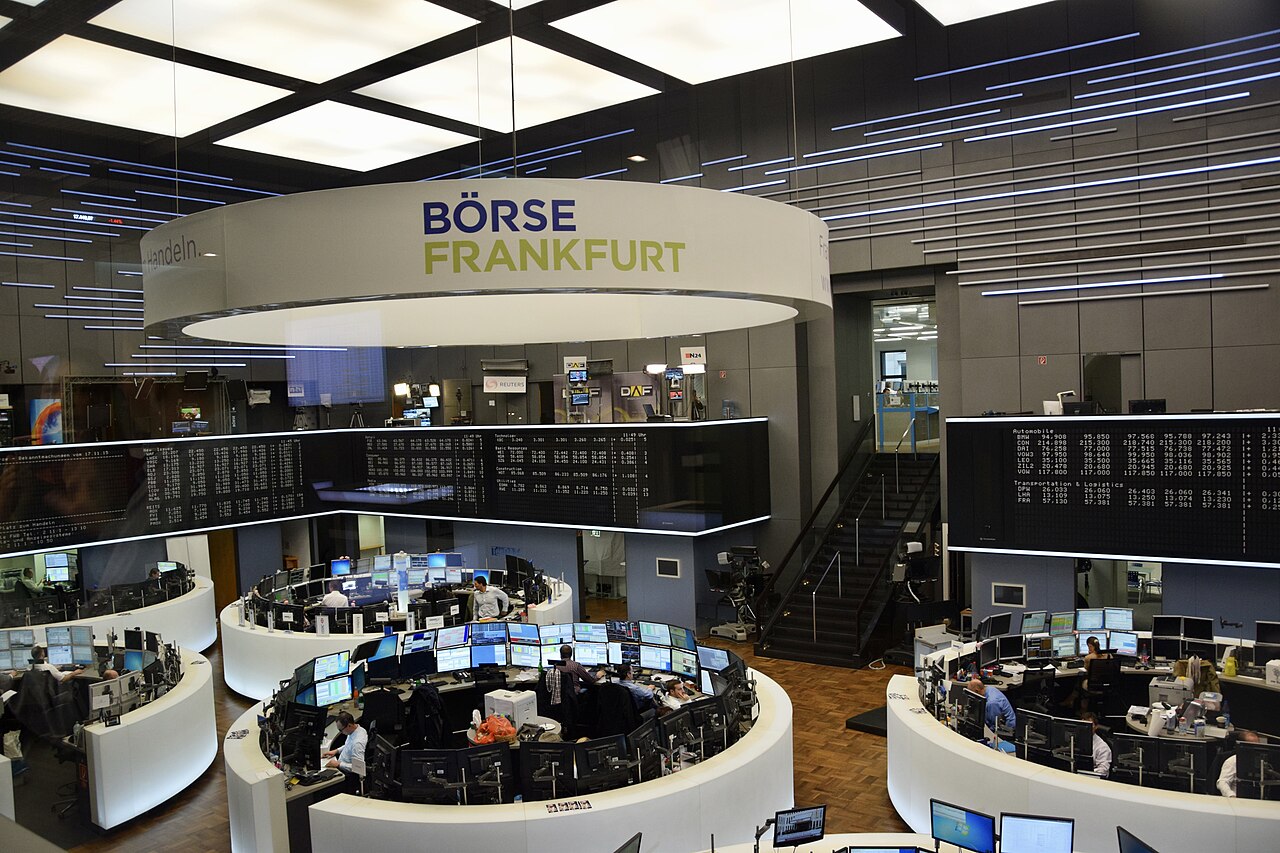
تشن منصات تداول ناشئة هجوماً منسقاً على احتكار بورصتي نيويورك (NYSE) وناسداك (Nasdaq) لإدراجات صناديق الاستثمار المتداولة (ETF)، مستفيدة من رسوم أقل وتقنية مطابقة أسرع لجذب المصدرين. يهدد هذا الضغط التنافسي بضغط إيرادات الإدراج في البورصات القائمة، مانحاً رعاة الصناديق نفوذاً جديداً في مفاوضات الرسوم.
تأثير بورصات المنافسة على السوق: ضغط رسوم إدراج صناديق الاستثمار
استخرجت بورصتا نيويورك وناسداك لسنوات طويلة رسوم إدراج مرتفعة من مصدري صناديق الاستثمار المتداولة، مستفيدتين من احتكار فعلي يتعامل مع الغالبية العظمى من حجم تداول صناديق ETF في الولايات المتحدة. الوافدون الجدد — بمن فيهم بورصة ميمكس (MEMX)، وبورصة لونغ تيرم ستوك إكستشينج (LTSE)، والمنصات التي أطلقتها سي بي أو إي (Cboe) مؤخراً — يقوضون هذا النموذج بتقديم رسوم إدراج أقل بنسبة تصل إلى 50%، ومحركات مطابقة مُحسّنة لسير عمل إنشاء واسترداد صناديق الاستثمار المتداولة.
تعكس ديناميكية ضغط الرسوم هذه ما حدث في تداول الأسهم عندما قسمت أنظمة التداول البديلة حصة السوق. بالنسبة لرعاة صناديق الاستثمار الذين يديرون آلاف الصناديق، حتى المدخرات الطفيفة لكل صندوق تتضاعف إلى تخفيضات تكلفة جوهرية يمكن تمريرها للمستثمرين النهائيين عبر نسب مصاريف أقل. سيحدد رد البورصات القائمة — على الأرجح تخفيضات رسوم دفاعية أو حزم خدمات مجمعة — ما إذا كان الاحتكار سيتراجع تدريجياً أم سينهار بسرعة.
"كان نشاط إدراج صناديق الاستثمار المتداولة مصدر دخل عالي الهامش ومتكرر لبورصتي نيويورك وناسداك لأن تكاليف التبديل كانت مرتفعة بشكل مصطنع. تزيل البورصات المُعطلة تلك الحواجز بتقنية تضاهي موثوقية البورصات القائمة أو تتفوق عليها. بمجرد أن يهجر مصدر رئيسي صندوقاً رائداً، ينكسر الحاجز النفسي ويتسارع ضغط الرسوم." — محلل أول في هيكل السوق
إلى جانب الرسوم، تتميز المنصات المنافسة بالشفافية في البيانات ومعايير حوكمة الشركات. تجذب معايير إدراج LTSE "الموجهة للاستثمار طويل الأجل" الرعاة المهتمين بمعايير ESG، بينما ينسق هيكل ملكية MEMX المملوك للأعضاء الحوافز مع صناع السوق عاليي التردد الذين يهيمنون على توفير سيولة صناديق الاستثمار المتداولة. قد تقسم هذه الفروقات الهيكلية السوق حسب استراتيجية الصندوق بدلاً من المنافسة على السعر فقط.
نقاط رئيسية لمصدري صناديق الاستثمار المتداولة
- راقب مقترحات رسوم الإدراج من MEMX و LTSE ومنصات Cboe مقابل عقود NYSE/Nasdaq الحالية لقياس المدخرات المحتملة عبر عائلات الصناديق.
- قيّم زمن استجابة محرك المطابقة والوظائف الخاصة بصناديق ETF (أتمتة الإنشاء/الاسترداد، نشر صافي قيمة الأصول) قبل نقل المنتجات الرئيسية.
- ترقب التجميع الدفاعي من البورصات القائمة — حزم البيانات، خدمات علاقات المستثمرين، أو الدعم التسويقي — الذي قد يعوض تخفيضات الرسوم الرئيسية.
- قيّم مواءمة الحوكمة: نماذج البورصات المملوكة للأعضاء مقابل نماذج الربح تخلق هياكل حوافز مختلفة لتوفير السيولة على المدى الطويل.
الأسئلة الشائعة
لماذا تتحدى البورصات الجديدة احتكار نيويورك وناسداك لإدراج الصناديق؟
تستهدف البورصات المُعطلة احتكار إدراج صناديق الاستثمار المتداولة لأنه يمثل إيرادات متكررة عالية الهامش مع تكاليف تبديل مرتفعة بشكل مصطنع. من خلال تقديم رسوم أقل، وتقنية متفوقة، ونماذج حوكمة متميزة، تهدف إلى اقتطاع حصة سوقية من البورصات القائمة التي لم تواجه منافسة جوهرية منذ عقود.
كيف يمكن أن تقلل منافسة البورصات نسب مصاريف صناديق الاستثمار المتداولة؟
تمثل رسوم الإدراج مكوناً مباشراً من تكاليف تشغيل صناديق ETF. عندما يدفع الرعاة أقل لإدراج الصناديق، تتدفق تلك المدخرات إلى نسب مصاريف أقل للمستثمرين. يمكن أن يترجم تخفيض 50% في رسوم الإدراج لكل صندوق عبر عائلة صناديق كبيرة إلى تخفيضات بنقاط أساس في نسب المصاريف، خاصة للمنتجات المؤشرية منخفضة التكلفة حيث الهوامش ضيقة.