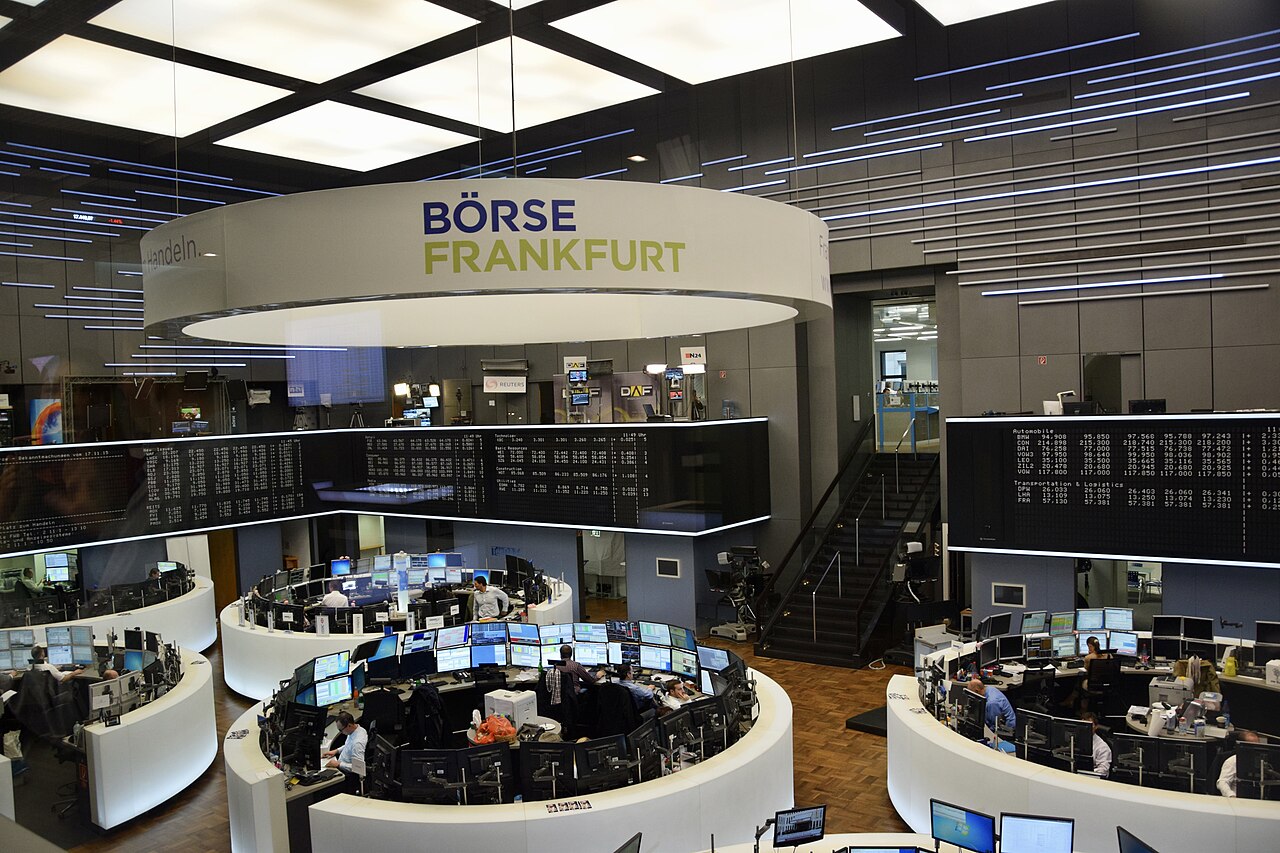
Nya aktiebörser lägger en samordnad utmaning mot NYSE och Nasdaq dominans på ETF-noteringar genom att erbjuda lägre avgifter och snabbare teknik för att locka fondbolag. Konkurrensen hotar att pressa ner intäkterna för de etablerade börserna och ger fondutgivare starkare förhandlingsposition.
Marknadseffekt: Avgiftspress på ETF-noteringar från nya börsaktörer
NYSE och Nasdaq har länge utnyttjat premium-noteringsavgifter från ETF-utgivare, med fördel av ett de facto duopol som hanterar stor delen av amerikanska exchange-traded fund-volymer. Nya aktörer — inklusive Members Exchange (MEMX), Long-Term Stock Exchange (LTSE) och Cboe nyligen lanserade börser — undergräver modellen genom att erbjuda noteringsavgifter upp till 50% lägre och matchningsmotorer optimerade för ETF-skapande/utlösning-arbetsflöden.
Denna avgiftspress-dynamik speglar vad som skedde i aktiehandel när alternativa handelssystem fragmenterade marknadsandelar. För ETF-förvaltare som hanterar tusentals fonder adderas även mindre per-fond-besparingar till väsentliga kostnadsminskningar som kan vidarebefordras till slutinvestrare genom lägre förvaltningsavgifter. De etablerades svar — sannolikt defensiva avgiftssänkningar eller paketerade tjänster — avgör om duopolen eroderas gradvis eller kraschar snabbt.
"ETF-noteringsverksamheten har varit en högmarginalig annuitet för NYSE och Nasdaq eftersom bytekostnaderna artificiellt hölls höga. Nya börser tar bort dessa barriärer med teknik som matchar eller överträffar de etablerades tillförlitlighet. När den första stora utgivaren flyttar en flaggskeppsfond bryts den psykologiska barriären och avgiftspressen accelererar." — Senior marknadsstrukturanalytik
Utöver avgifterna differentierar utmanarna på datatransparens och bolagsstyrningsstandarder. LTSE:s "långsiktigt fokuserade" noteringskrav talar till ESG-inriktade förvaltare, medan MEMX:s medlemsägda struktur justerar incitament med high-frequency marknadsmakare som dominierar ETF-likviditet. Dessa strukturella skillnader kan segmentera marknaden efter fondstrategi snarare än ren priskonkurrens.
Viktiga slutsatser för ETF-utgivare
- Övervaka noteringsavgiftsförslag från MEMX, LTSE och Cboe-börser mot nuvarande NYSE/Nasdaq-kontrakt för att kvantifiera potentiella besparingar över fondfamiljer.
- Utvärdera matchningsmotorns latens och ETF-specifik funktionalitet (skapande/utlösning automatisering, NAV-spridning) innan migrering av flaggskeppsprodukter.
- Akta de etablerades defensiva paketering — datapaket, IR-tjänster eller marknadsföringsstöd — som kan kompensera för uppvisade avgiftsminskningar.
- Bedöm styrningsanpassning: medlemsägda vs. vinstdrivna börsmodeller skapar olika långsiktiga incitamentsstrukturer för likviditetstillförsel.
Vanliga frågor
Varför utmanar nya börser NYSE och Nasdaq på ETF-noteringar?
Nya börser riktar in sig på ETF-noteringsduopolen för att den representerar högmarginaliga, återkommande intäkter med artificiellt uppblåsta bytekostnader. Genom att erbjuda lägre avgifter, överlägsen teknik och differentierade styrningsmodeller syftar de till att vinna marknadsandelar från etablerade aktörer som inte står inför meningsfull konkurrens på decennier.
Hur kan börskonkurrens sänka ETF-förvaltningsavgifter?
Noteringsavgifter är en direkt komponent i ETF-driftskostnader. När förvaltare betalar mindre för att notera fonder flyter dessa besparingar genom till lägre förvaltningsavgifter för investerare. En 50% minskning i per-fond-noteringsavgifter över en stor fondfamilj kan översättas till baspunktsminskningar i förvaltningsavgifter, särskilt för lågtkostnads indexfonder där marginalerna är tunna.