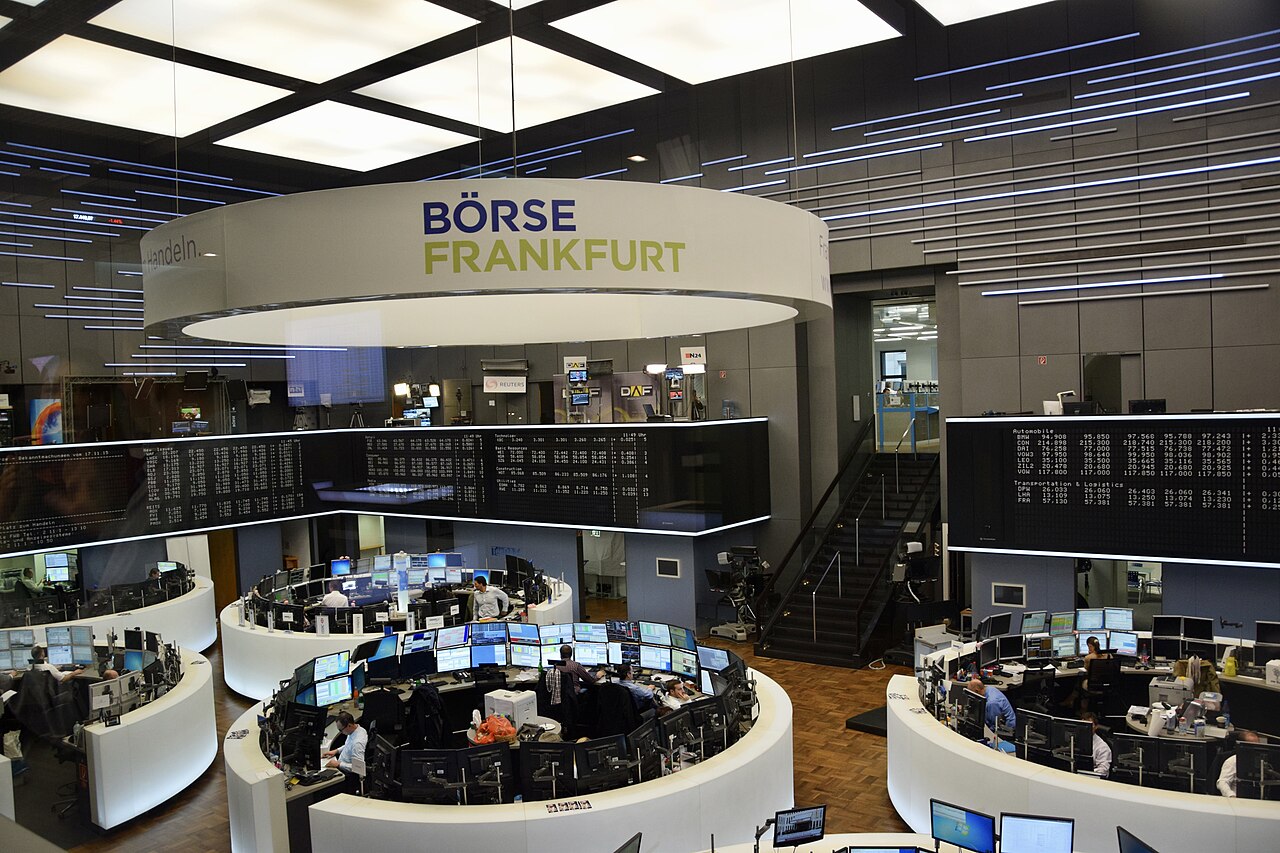
Opprørske børs monterer en koordinert utfordring til NYSE og Nasdaq sitt stranglehold på ETF-noteringer, med lavere gebyrer og raskere teknologi for å tiltrekke emisjoner. Den konkurranseutsatte pressen truer noteringinntektene hos de etablerte markedsplassene mens fondforvaltere får ny forhandlingsmakt.
Markedseffekt: ETF-noteringsgebyrkompresjon fra disrupterende børs
NYSE og Nasdaq har lenge utnyttet premium noteringsgebyrer fra ETF-emittere, med fordel av et de facto duopol som håndterer aller meste del av U.S. exchange-traded fund volum. Nye aktører — inkludert Members Exchange (MEMX), Long-Term Stock Exchange (LTSE), og Cboe sine nylig lanserte markedsplasser — underkutter modellen ved å tilby noteringsgebyrer opp til 50% lavere og matchingmotorer optimalisert for ETF opprettelse/innløsning arbeidsflyter.
Denne gebyrkompresjonsdynamikken speiler hendte i aksjehandel da alternative handelssystemer fragmenterte markedsandel. For ETF-forvaltere som administrerer tusener fonder, samles selv moderate per-fond besparelser til vesentlige kostnadsreduksjoner som kan videresendes til slutinvestorer gjennom lavere forvaltningsgebyr. De etablerte sine respons — sannsynligvis defensive gebyrskjæringer eller bundlete tjenestepakker — vil avgjøre om duopolet eroderer gradvis eller knuses raskt.
"ETF-noteringsforretningen har vært en høymarginas annuitet for NYSE og Nasdaq fordi byttekostnader var kunstig høye. Disrupterende børs fjerner disse barrierene med teknologi som matcher eller overgår de etablerte påliteligheten. Når den første store emitenten migrerer et flaggskipfond, brytes den psykologiske barrieren og gebyrkompresjonen akselererer." — Senior markedstrukturanalytiker
Utover gebyrer differensierer utfordrerne på datatransparens og selskapsstyringsstandarder. LTSE sine "langsiktig fokuserte" noteringskrav appellere til ESG-orienterte emitenter, mens MEDX sin medlems-eide struktur justerer incentiver med high-frequency markedsskapere som dominerer ETF-likviditetsleveranse. Disse strukturelle forskjellene kunne segmentere markedet etter fondstrategi snarere enn ren pris konkurranse.
Hovedpunkter for ETF-emittere
- Overvåk noteringsgebyrforeslå fra MEMX, LTSE, og Cboe markedsplasser mot nåværende NYSE/Nasdaq kontrakter for å kvantifisere potensielle besparelser på tvers av fondfamilier.
- Vurder matchingmotor laten og ETF-spesifikk funksjonalitet (opprettelse/innløsning automatisering, NAV formidling) før migrering av flaggskipprodukter.
- Se etter defensive bundling fra de etablerte — datapakker, IR-tjenester, eller markedsføringsstøtte — som kan kompensere overskriftsgebyrreduksjoner.
- Vurder styringsjustering: medlems-eide vs. for-profit børsmodeller skaper ulike langsiktige incentivstrukturer for likviditetsleveranse.
Vanlige spørsmål
Hvorfor utfordrer nye børs NYSE og Nasdaq for ETF-noteringer?
Disrupterende børs målretter ETF-noteringsduopolet fordi det representerer høymarginas, gjentakende inntekter med kunstig oppblåste byttekostnader. Ved å tilby lavere gebyrer, overlegen teknologi, og differensierte styringsmodeller, søker de å erobre markedsandel fra de etablerte som ikke har møtt meningsfull konkurranse på tiår.
Hvordan kan børskonkurranse senke ETF-forvaltningsgebyrer?
Noteringsgebyrer er en direkte komponent i ETF driftskostnader. Når forvaltere betaler mindre for å notere fonder, flyter disse besparelsene gjennom til lavere forvaltningsgebyr for investorer. En 50% reduksjon i per-fond noteringsgebyrer på tvers av en stor fondfamilie kan oversette til basispoengs reduksjoner i forvaltningsgebyr, spesielt for lavkostnads indeksprodukter der marginer er tynne.