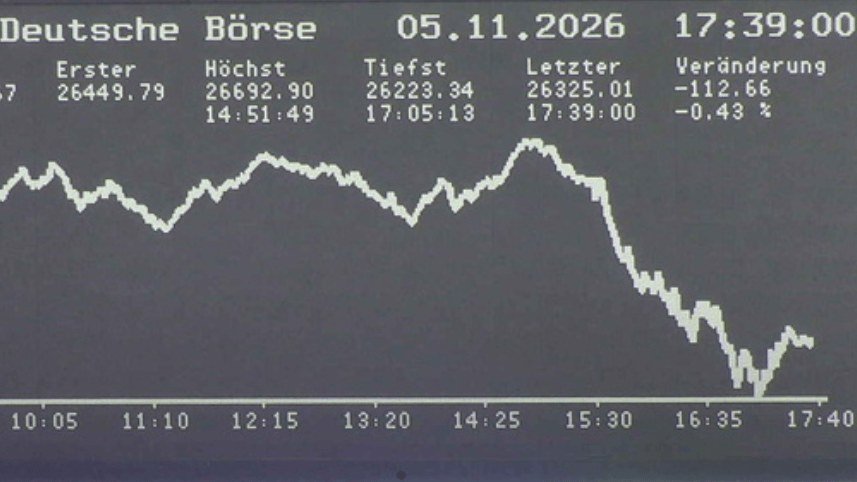
تراجع مؤشر داكس الألماني 2.3% إلى 25,730 نقطة صباح الجمعة، متخلياً عن نحو 600 نقطة، إذ أثارت موجة عزوف عن المخاطر عالمية المصدر من وول ستريت عمليات جني أرباح حادة بعد أن صعد المؤشر القياسي بأكثر من 1,800 نقطة خلال الشهر الماضي. محو التراجع القمة القياسية المسجلة الخميس عند 26,685 نقطة، غير أن أسهم أشباه الموصلات — إنفيديا (Infineon) وسيلترونيك (Siltronic) وسوس ميكروتيك (Süss MicroTec) — صعدت معاكسة الاتجاه العام.
النقاط الرئيسية
- داكس يهبط 2.3% (~600 نقطة) إلى 25,730 الجمعة، ممحواً قمة الخميس القياسية 26,685
- التراجع مدفوع بجني أرباح بعد صعود شهري 1,800 نقطة وتداعيات بيع وول ستريت
- إنفيديا (+3.1%)، سيلترونيك، سوس ميكروتيك تصعد رغم البيع الواسع، معاكسة هبوط 8-14% للرقائق الخميس
- شتانتسل (كونسورس): 'رد الفعل مفهوم' — محافظ ثقيلة بالذكاء الاصطناعي أطلقت تقليص المخاطر
- مراقبة رئيسية: مؤشر أسعار المستهلكين الأمريكي 13 نوفمبر، أرباح داكس، دعم فني عند 25,500
الموجز التنفيذي الذكي
تداعيات وول ستريت تثير جني الأرباح
انطلقت موجة البيع الجمعة من تراجع وول ستريت بعد ظهر الخميس، والذي نقل معنويات سلبية عبر الأسواق العالمية بين عشية وضحاها. وعلى الرغم من الخلفية الداعمة يوم الخميس — وضوح نتائج انتخابات التجديد النصفي، وآمال بتقدم دبلوماسي في الشرق الأوسط، وتراجع أسعار الطاقة وعوائد السندات، وأرباح شركات إيجابية — فقد أثبتت القمة اليومية التاريخية لداكس عند 26,685.23 نقطة أنها قصيرة الأجل.
وصف يوخن شتانتسل، كبير الاقتصاديين في بنك كونسورس (Consorsbank)، التحرك بأنه تصحيح طبيعي: 'بعد أن ارتفع المؤشر بأكثر من 1,800 نقطة على أساس شهري، يأخذ المستثمرون الأرباح. رد الفعل مفهوم. من يستثمر في داكس يمتلك على الأرجح أسهم ذكاء اصطناعي.' ويبرز التعليق الارتباط الثقيل للمؤشر بتجارة التكنولوجيا العالمية.
تباين أشباه الموصلات يشير إلى دوران قطاعي
في انفصال لافت، استقرت أسهم الرقائق الألمانية الجمعة بعد هبوطها 8-14% يوم الخميس. قادت إنفيديا (Infineon) الارتداد بارتفاع 3.1%، بينما صعدت سيلترونيك (Siltronic) وسوس ميكروتيك (Süss MicroTec) المدرجتان في مؤشر إم داكس (MDAX) أيضاً. يشير التباين إلى أن المشترين المؤسسيين يميزون بين مخاطر المؤشر الواسع والطلب الهيكلي على معدات أشباه الموصلات ورقائق الذاكرة المرتبطة ببناء البنية التحتية للذكاء الاصطناعي.
من المرجح أن هبوط الرقائق الخميس عكس تعديلات مراكز قبل أرباح التكنولوجيا الأمريكية الرئيسية وبيانات الاقتصاد الكلي، وليس تدهوراً أساسياً. ويشير تعافي الجمعة إلى اهتمام شرائي مستمر عند المستويات الأدنى، لا سيما للشركات المعرضة لسلاسل توريد كربيد السيليكون، وتصنيع الرقائق، والطباعة الحجرية.
الأضرار الفنية ومستويات الدعم
يمثل الهبوط 600 نقطة انعكاساً بنسبة 2.3% في جلسة واحدة من قمة تاريخية، وهو تحرك يشكل فنياً 'يوم انعكاس رئيسي' إذا أغلق المؤشر بالقرب من أدنى مستوياته. مستوى 25,500 نقطة — تقريباً المتوسط المتحرك لـ 50 يوماً — يعمل الآن كدعم فوري. كسره قد يطلق بيعاً خوارزمياً ويضع عتبة 25,000 نقطة النفسية في دائرة الاستهداف.
لم تُفصح بيانات الحجم في التقرير الصباحي، لكن سرعة الهبوط تشير إلى مشاركة استراتيجيات تتبع الاتجاه المنهجي وصناديق التكافؤ في المخاطر التي تقلل تعرض الأسهم وسط ارتفاع التقلبات عبر الأصول.
أجندة الاقتصاد الكلي والأرباح تقود التحركات القادمة
ستسيطر بيانات مؤشر أسعار المستهلكين الأمريكي (13 نوفمبر) على المعنويات الأسبوع المقبل، إذ تشكل توقعات خفض الفائدة الفيدرالي لشهر ديسمبر وعام 2025. في أوروبا، ستختبر أرباح الربع الثالث المتبقية لداكس — بما في ذلك سيمنس (Siemens)، ودويتشه تيليكوم (Deutsche Telekom)، وأليانز (Allianz) — ما إذا كانت الأساسيات الشركاتية قادرة على إعادة فرض نفسها على ضجيج الاقتصاد الكلي.
استقرار سوق السندات بالغ الأهمية بنفس القدر: كان صعود الخميس مدعوماً جزئياً بتراجع عوائد البوندز (Bunds). أي عودة لعلاوة الأجل أو توقعات التضخم ستقوض إطار التقييم الداعم لصعود داكس الأخير البالغ 1,800 نقطة.