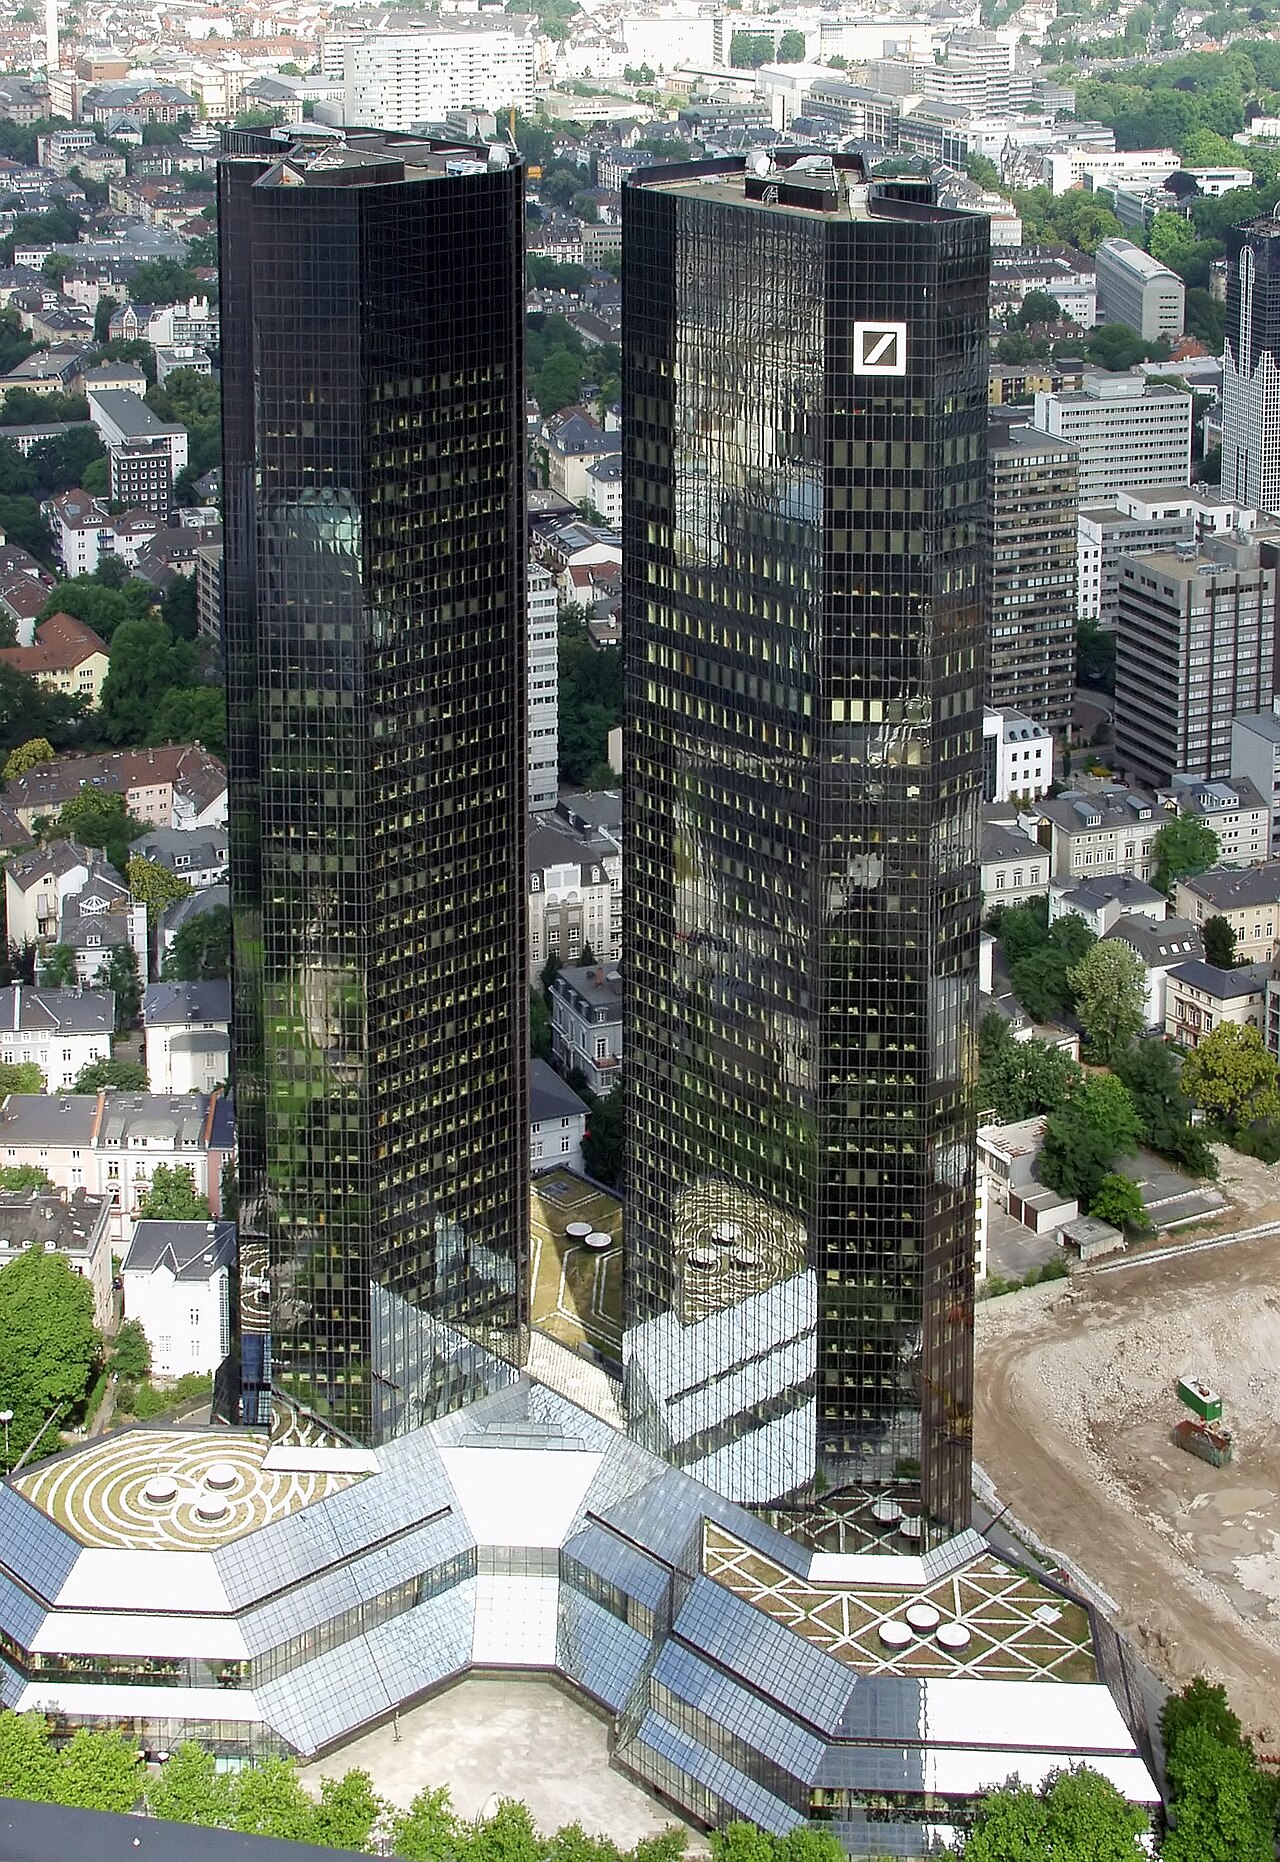
أعلن دويتشه بنك عن صافي دخل بلغ 1.85 مليار يورو في الربع الثالث، متجاوزاً إجماع المحللين عند 1.7 مليار، بينما ارتفعت الإيرادات 4% إلى 8.3 مليار يورو. أكد المصرف الألماني مستهدفات 2026 للإيرادات عند 33 مليار يورو تقريباً، مدعوماً بقوة واسعة النطاق عوضت ضعف الخدمات المصرفية الاستثمارية، مسجلاً عائداً على حقوق الملكية الملموسة 10.6%.
تنقل أكبر بنك أوروبي من حيث الأصول في بيئة اقتصادية كلية مختلطة، حيث بدأت تخفيضات أسعار الفائدة من البنك المركزي الأوروبي في الضغط على هوامش صافي الفائدة، غير أن الأسواق المتقلبة دعمت إيرادات التداول. يعكس التفوق إدارة منضبطة للتكاليف ومزيجاً متنوعاً للإيرادات عبر أنشطة البنك المؤسسي وإدارة الأصول والخدمات المصرفية الخاصة. تاريخياً، تتمتع البنوك الأوروبية التي تتجاوز عائد حقوق الملكية الملموسة 10% بتقييمات مميزة، لكن المستثمرين لا يزالون حذرين من مخاطر تنفيذ خطة 2026 نظراً لإعادة الهيكلة الاستراتيجية السابقة.
تأثير السوق وقنوات الانتقال
يدعم تفوق الأرباح تقييمات أسهم القطاع المالي الأوروبي بتعزيز الرواية القائلة إن البنوك الكبرى قادرة على تحقيق عوائد للمساهمين رغم التيسير النقدي. خفضت الربحية الأعلى من المتوقع علاوات مخاطر الائتمان على سندات الفئة الثانية وسندات AT1 الخاصة بدويتشه بنك، مما ضيق الفروقات السعرية مقابل النظراء. كما خفف مسار توليد رأس المال الأقوى الضغط على نسبة الشق الأول من رأس المال العادي، مما يوفر مرونة لعمليات إعادة شراء الأسهم التي تعزز ربحية السهم مباشرة. في المقابل، يشير تراجع إيرادات الخدمات المصرفية الاستثمارية إلى الحساسية تجاه أحواض رسوم أسواق الأسهم والديون، التي تبقى دورية.
يحول التسليم المستمر فوق عتبة 10% لعائد حقوق الملكية الملموسة دويتشه بنك من قصة إعادة هيكلة إلى قصة نمو مركب، لكن السوق سيطالب برؤية واضحة لجسر الإيرادات نحو 33 مليار يورو قبل إعادة التقييم الكاملة.
قد يتسارع دوران القطاع نحو الأسهم المالية الأوروبية إذا ثبت أن دورة تخفيضات المركزي الأوروبي ضحلة، مما يحافظ على بيتا الودائع. ومع ذلك، فإن ركوداً أعمق في ألمانيا — السوق الأم للبنك — سيضعف نمو القروض وجودة الأصول، مما يقوض خوارزمية إيرادات 2026. كما تلعب ديناميكيات الصرف الأجنبي دوراً: فضعف اليورو يعزز أرباح الدولار المترجمة من فرع الخدمات المصرفية الاستثمارية الأمريكي، الذي يساهم بشكل غير متناسب في أرباح المجموعة.
استنتاجات رئيسية للمستثمرين
- راقب: التطور الفصلي لصافي دخل الفائدة في البنك المؤسسي مع انتقال تخفيضات سعر إيداع المركزي الأوروبي عبر محفظة القروض.
- توقع: إشارة الإدارة إلى قدرة إعادة شراء الأسهم عند نتائج العام الكامل 2024، بشرط بقاء نسبة الشق الأول من رأس المال العادي فوق 13%.
- قيّم: خصم التقييم مقابل النظراء الأمريكيين؛ يتداول دويتشه بنك عند مضاعف قيمة دفترية ملموسة دون 0.7 مرة رغم عائد حقوق الملكية الملموسة ذو الخانتين.
- ادرس: التحوط من انكشاف العقارات التجارية الألمانية عبر مقايضات التخلف عن السداد نظراً لمعدلات الشغور الطويلة في القطاع.
الأسئلة الشائعة
هل رفع دويتشه بنك مستهدفاته المالية لعام 2026 بعد تفوق الربع الثالث؟
لا. أعادت الإدارة التأكيد على المستهدفات الحالية لعام 2026، بما في ذلك إيرادات حوالي 33 مليار يورو ونسبة تكلفة إلى دخل دون 62.5%، مشيرة إلى أن نتائج الربع الثالث تضع البنك على مسار تحقيق هذه الأهداف وليس ترقيتها.
كيف يقارن عائد حقوق الملكية الملموسة 10.6% مع النظراء الأوروبيين وماذا يعني للسهم؟
يتجاوز عائد حقوق الملكية الملموسة الفصلي 10.6% متوسط القطاع المصرفي الأوروبي البالغ تقريباً 8-9% ويلبي مستهدف البنك لعام 2026 بأعلى من 10%. الأداء المستدام عند هذا المستوى يدعم عادة إعادة التقييم نحو القيمة الدفترية الملموسة، لكن اتساق التنفيذ عبر الفصول يبقى المحفز الرئيسي.