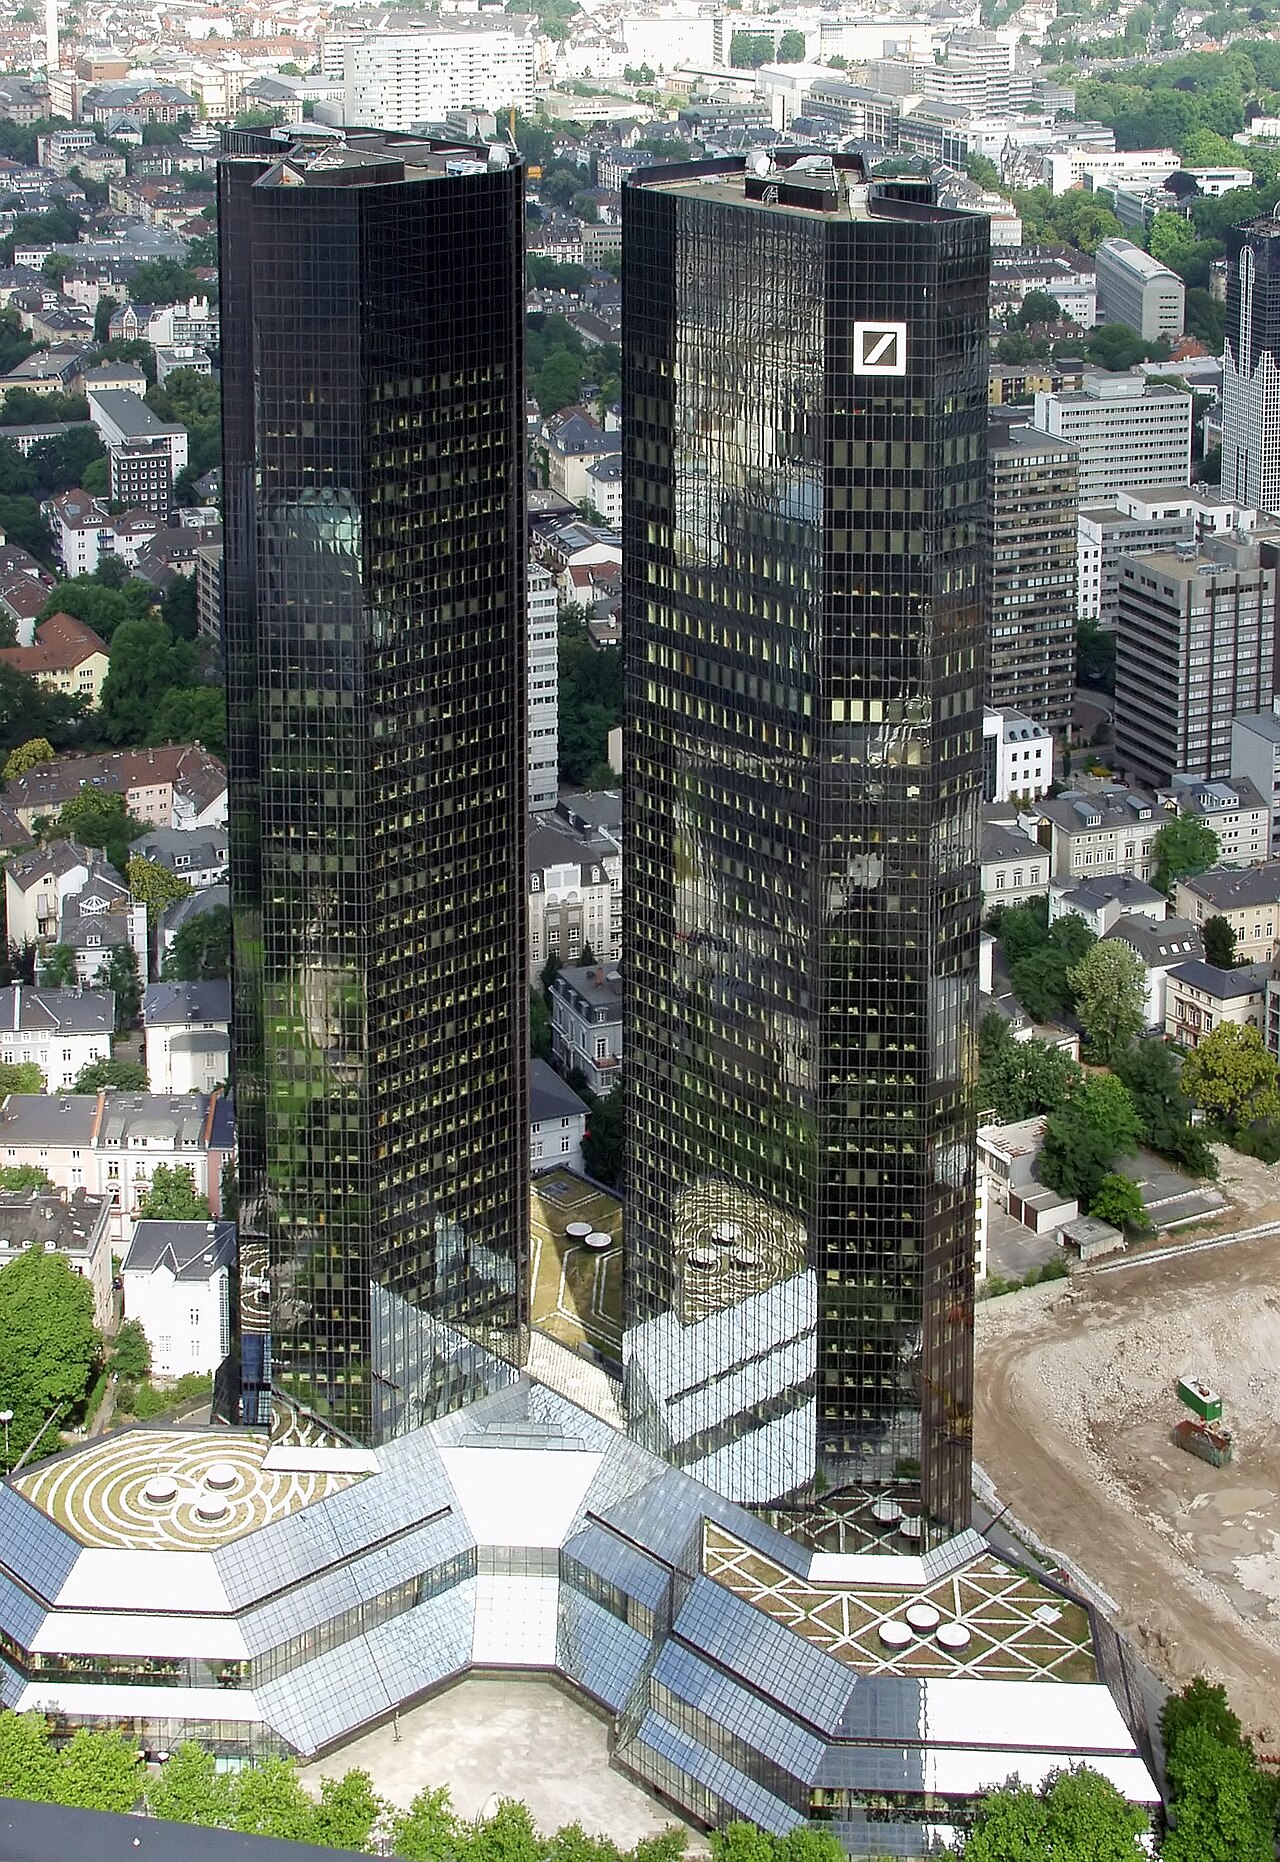
Deutsche Bank leverte nettoinntekt på 1,85 milliarder euro i tredje kvartal, over 1,7 milliarder i konsensus, mens inntekter vokste 4 % til 8,3 milliarder. Den tyske banken bekreftet 2026-målet på ca. 33 milliarder, drevet av bred styrke som kompenserte for svakere investmentbanking. Avkastning på materiell egenkapital nådde 10,6 %.
Europas største bank målt på eiendeler navigerte i et blandet makroøkonomisk bilde der Norges Bank og ECB-satsnedskjæringer har begynt å presse netto renteinntektsmarginer, men volatile markeder opprettholdt Handelsinntekter. Slaget speiler disiplinert kostnadskontroll og et diversifisert inntektsmiks på tvers av bedriftsbanken, forvalting og privatbanking. Historisk sett krever europeiske banker med RoTE over 10 % premievaluering, men investorer er fortsatt skeptiske til utførelsesrisiko på 2026-planen gitt tidligere strategiske nullstillinger.
Markedsvirkning og overføringskanaler
Resultatøkningen støtter europeiske finanssektorens aksjevalueringer ved å bekrefte narrativet om at store banker kan levere aksjeeieravkastning på tross av pengepolitisk avspenning. Høyere enn forventet lønnsomhet reduserer kredittrisikopremier på Deutsche Banks Tier 2- og AT1-obligasjoner, og strammer spread mot likeverdige. En sterkere kapitalgenereringstrajektorie avlaster også presset på Common Equity Tier 1-andelen, og gir fleksibilitet til aksjetilbakekjøp som direkte forbedrer fortjeneste per aksje. Omvendt signalerer nedgangen i investmentbanking-inntekter sensitivitet for ECM- og DCM-avgiftspoler, som forblir sykliske.
Konstant leveranse over 10 % RoTE-skillet gjør Deutsche Bank om fra en restruktureringshistorie til en sammensetningsverdi, men markedet krever synlighet på inntektsbroen til 33 milliarder euro før en full re-rating skjer.
Sektorrering inn i europeiske finansaktiver kan akselerere hvis ECB-syklusen viser seg å være lav, og bevarer depositobetaer. En dypere resesjon i Tyskland – bankens hjemmarked – ville imidlertid svekke lånevækst og aktivkvalitet, og underminere 2026-inntektsalgoritmen. Valutadynamikk betyr også noe: en svakere euro øker oversatte dollarfortjenester fra den amerikanske investmentbanking-divisjonen, som bidrar uproporsjonalt til koncernresultatet.
Nøkkelpunkter for investorer
- Følg: Kvartalsvis progresjon i bedriftsbankens netto renteinntekt mens ECB-innskuddsfasilitetssatsnedskjæringer transmitteres gjennom låneboken.
- Forvent: Ledelsen signaliserer aksjetilbakekjøpkapasitet ved fullårsresultatene 2024, betinget av at CET1-andelen holder over 13 %.
- Vurder: Valueringsrabatt mot amerikanske likeverdige; Deutsche Bank handler til et multiplum av materiell bokført verdi under 0,7x på tross av dobbeltsifret RoTE.
- Evaluer: Absikring av tysk kommersiell eiendomsutsattelse via kreditdefaultsvaps gitt sektorens langvarige ledighetsrater.
Ofte stilte spørsmål
Hev Deutsche Bank 2026-målene etter Q3-slaget?
Nei. Ledelsen gjentok de eksisterende 2026-målene, inkludert inntekter på rundt 33 milliarder euro og en kostnads-/inntektsratio under 62,5 %, og sa at Q3-resultatene posisjonerer banken for å nå disse målene heller enn å oppgradere dem.
Hvordan står 10,6 % RoTE mot europeiske likeverdige, og hva betyr det for aksjen?
Den kvartalsvise RoTE på 10,6 % overstiger europeiske bankers gjennomsnitt på ca. 8–9 % og møter bankens 2026-mål på over 10 %. Vedvarende ytelse på dette nivået støtter typisk en re-rating mot materiell bokført verdi, men utførelseskonsekvens på tvers av kvartaler forblir den avgjørende katalysatoren.